


Du planst, Deine Immobilie zu verkaufen? Dann solltest Du die Spekulationssteuer genau kennen – denn sie kann bei einem Verkauf innerhalb von zehn Jahren erhebliche Teile Deines Gewinns auffressen. Die gute Nachricht: Mit der richtigen Strategie lässt sich diese Steuer legal vermeiden oder zumindest deutlich reduzieren.
Bei Immobilien im Privatvermögen richtet sich die Besteuerung eines Verkaufsgewinns insbesondere nach § 23 EStG. Ein Verkauf innerhalb von zehn Jahren kann einkommensteuerpflichtig sein; die gesetzlichen Ausnahmen für eigene Wohnzwecke und die Freigrenze sind zu beachten. Der Gewinn unterliegt dem persönlichen Einkommensteuertarif. Für 2026 beträgt der höchste tarifliche Steuersatz 45 Prozent; gegebenenfalls kommen Solidaritätszuschlag und Kirchensteuer hinzu.
Nach Überschreiten der Zehnjahresfrist bleibt der Verkauf einer privat gehaltenen Immobilie grundsätzlich einkommensteuerfrei. Bei Eigennutzung kann bereits vorher eine gesetzliche Ausnahme greifen. Eine Schenkung oder die Übertragung auf eine Gesellschaft macht den Verkauf dagegen nicht automatisch steuerfrei; Übertragungskosten, mögliche Steuern und die langfristige Gesamtbelastung müssen gesondert geprüft werden.
Der BFH hat die Begünstigung nicht zur Vermietung bestimmter Zweit- und Ferienwohnungen bestätigt (Urteil vom 27. Juni 2017, IX R 37/16). Entscheidend sind die tatsächliche eigene Wohnnutzung und die gesetzlichen Voraussetzungen. Ein Hauptwohnsitz ist dafür nicht zwingend erforderlich.
Key Takeaways: Das Wichtigste auf einen Blick
- Steuerpflicht innerhalb von 10 Jahren
Ein Gewinn aus einem privaten Immobilienverkauf innerhalb von zehn Jahren kann steuerpflichtig sein, wenn keine gesetzliche Ausnahme greift. Er wird nach dem persönlichen Einkommensteuertarif besteuert; 2026 reicht dieser bis 45 Prozent. Hinzukommen können Solidaritätszuschlag und Kirchensteuer. - Steuerfreiheit nach mehr als 10 Jahren
Bei Immobilien im Privatvermögen bleibt der Verkauf nach Überschreiten der Zehnjahresfrist grundsätzlich steuerfrei. Im Regelfall zählen die Daten der bindenden notariellen Kauf- und Verkaufsverträge; der Verkauf am zehnten Jahrestag liegt noch innerhalb der Frist. - Eigennutzung ermöglicht vorzeitigen steuerfreien Verkauf
Ein Verkauf innerhalb von zehn Jahren kann steuerfrei sein, wenn die Immobilie seit Anschaffung beziehungsweise Fertigstellung bis zum Verkauf ausschließlich selbst bewohnt wurde oder eine zusammenhängende Eigennutzung das Verkaufsjahr und die beiden Vorjahre umfasst. Bei der zweiten Alternative muss das mittlere Kalenderjahr vollständig abgedeckt sein. - Freigrenze von 1.000 Euro
Der Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr bleibt nur steuerfrei, wenn er weniger als 1.000 Euro beträgt. Ab genau 1.000 Euro greift diese Freigrenze nicht; sie ist kein Freibetrag je Immobilie. - Spezialfälle beachten
Bei geerbten oder geschenkten Immobilien übernimmt der neue Eigentümer die Haltefrist des Vorgängers – die 10-Jahres-Frist läuft vom ursprünglichen Kaufdatum weiter. Verkäufe im Rahmen von Scheidung können neue Fristen auslösen. - Gewerblicher Grundstückshandel
Mehr als drei Objektverkäufe in engem zeitlichem Zusammenhang mit Erwerb, Errichtung oder wesentlicher Modernisierung sind ein Indiz für gewerblichen Grundstückshandel. Meist wird ein Zeitraum von fünf Jahren betrachtet. Die Gesamtumstände entscheiden; weder eine geringe Verkaufszahl noch eine bestimmte Haltedauer bieten für sich allein eine sichere Grenze. - Strukturen sorgfältig vergleichen
GmbH, Holding und Familienstiftung haben unterschiedliche Steuerregeln. Die Begünstigung eines Anteilsverkaufs durch eine Holding gilt nicht automatisch für den Verkauf einer Immobilie. Übertragung, laufende Kosten, spätere Auszahlungen und bei Familienstiftungen die Erbersatzsteuer gehören in den Vergleich.
Was ist die Spekulationssteuer bei Immobilien?
Die Spekulationssteuer ist eine umgangssprachliche Bezeichnung für die Besteuerung privater Veräußerungsgewinne gemäß Einkommensteuergesetz. Streng genommen handelt es sich nicht um eine eigene Steuerart, sondern um ganz normale Einkommensteuer auf den Gewinn aus einem privaten Verkauf.
Wann die Steuer greift
Verkaufst Du eine privat gehaltene Immobilie innerhalb von zehn Jahren mit Gewinn, kann ein steuerpflichtiges privates Veräußerungsgeschäft vorliegen. Ob Du den Immobiliengewinn steuerfrei vereinnahmen kannst, hängt insbesondere von der Frist, den Ausnahmen für eigene Wohnzwecke und der Freigrenze ab.
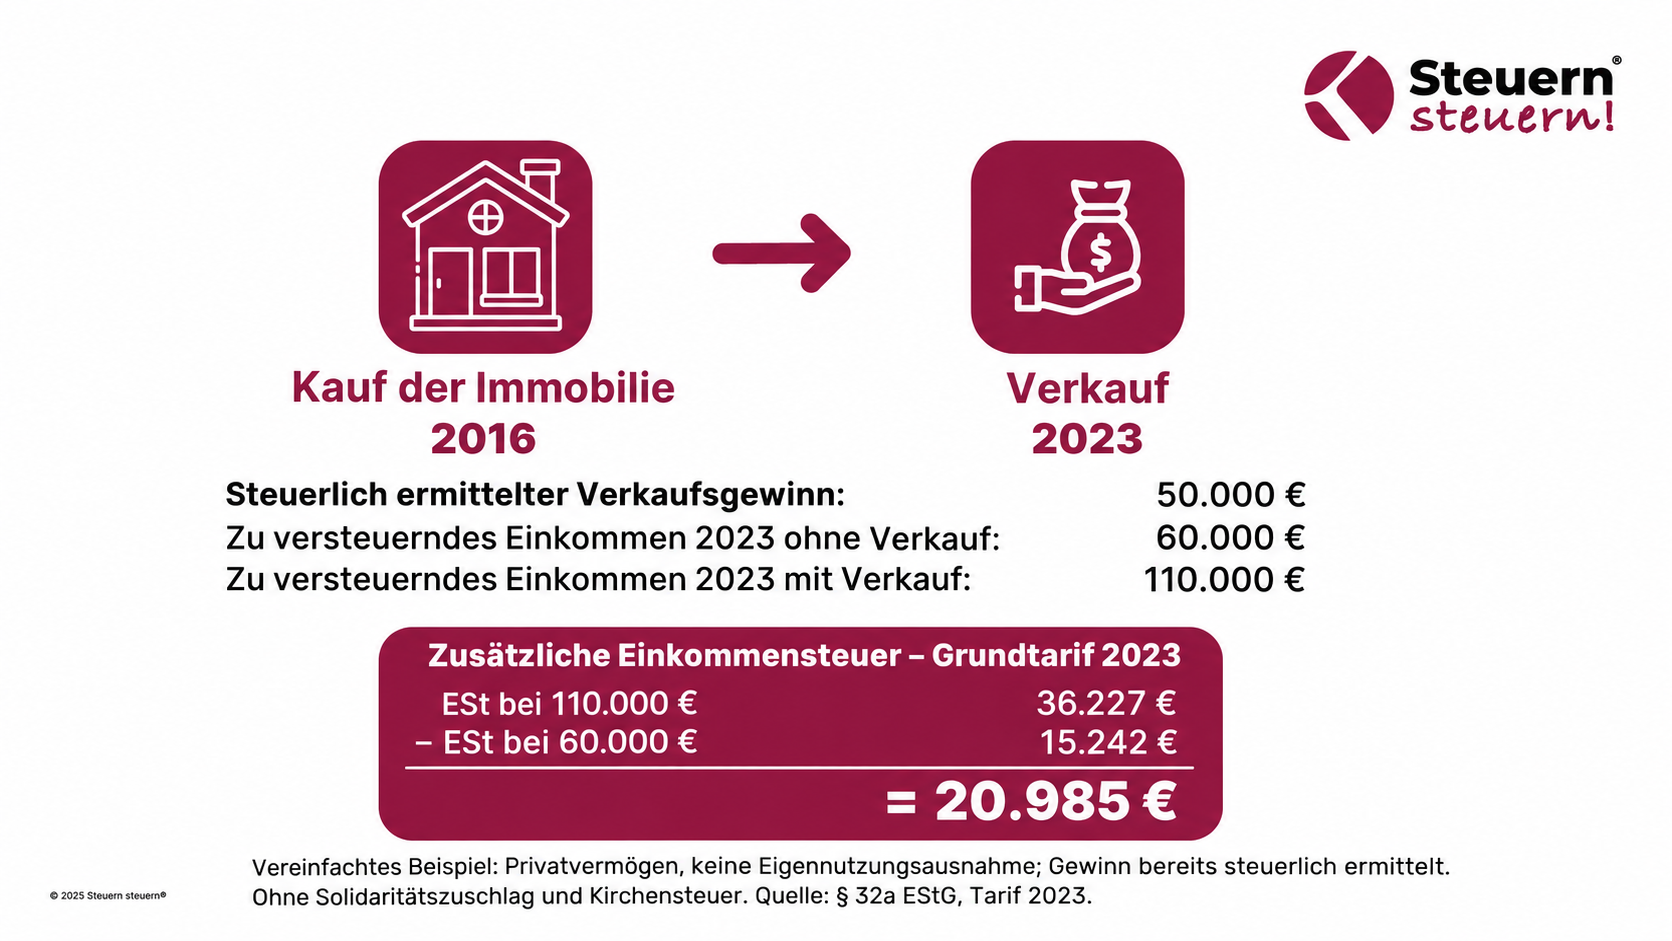
Beispiel: Du kaufst 2016 eine Wohnung im Privatvermögen, vermietest sie durchgehend und verkaufst sie 2023 mit 50.000 Euro steuerlich ermitteltem Gewinn. Der Verkauf liegt innerhalb von zehn Jahren; eine Ausnahme wegen eigener Wohnnutzung greift in diesem Beispiel nicht.
Höhe der Steuer
Die Besteuerung eines steuerpflichtigen Immobiliengewinns folgt dem individuellen Einkommensteuertarif. Es gibt keinen eigenen pauschalen Spekulationssteuersatz für Immobilien. Entscheidend ist die gesamte steuerliche Einkommenssituation einschließlich des Gewinns. Für 2026 beträgt der höchste tarifliche Einkommensteuersatz 45 Prozent. Solidaritätszuschlag auf die Einkommensteuer und gegebenenfalls Kirchensteuer sind zusätzlich zu prüfen.
Wichtig: Die Steuer fällt nur auf den Reingewinn an, nicht auf den gesamten Verkaufserlös. Das bedeutet, der ursprüngliche Kaufpreis sowie bestimmte Kosten werden vom Verkaufspreis abgezogen.
Steuerfrei nach 10 Jahren
Wird die Zehnjahresfrist überschritten, bleibt der Gewinn aus dem Verkauf einer privat gehaltenen Immobilie grundsätzlich einkommensteuerfrei. Erforderlich sind mehr als zehn Jahre zwischen Anschaffung und Veräußerung. Ob der Wertzuwachs etwa auf Marktentwicklung oder Inflation beruht, ändert an dieser Frist nichts. Für Betriebsvermögen gelten andere Regeln.
Privatvermögen vs. Betriebsvermögen
Wichtig ist, dass die 10-Jahres-Regel nur für Immobilien im Privatvermögen gilt. Ist eine Immobilie einem Betriebsvermögen zugeordnet (z.B. gehört sie einer Firma oder wird als Teil einer gewerblichen Tätigkeit betrachtet), greift die Spekulationssteuer-Regel nicht – dort sind Verkäufe grundsätzlich immer steuerpflichtig, unabhängig von der Haltedauer.
Freigrenze für geringe Gewinne
Kleine Gewinne aus privaten Veräußerungsgeschäften bleiben steuerfrei, wenn ihr Gesamtbetrag im Kalenderjahr weniger als 1.000 Euro beträgt. Ab genau 1.000 Euro greift diese Freigrenze nicht; der gesamte steuerpflichtige Gewinn ist anzusetzen, nicht nur der übersteigende Betrag. Es handelt sich nicht um einen Freibetrag je Immobilie. Die Grenze beträgt seit 2024 1.000 Euro; zuvor waren es 600 Euro.
Die 10-Jahres-Frist: Steuerfreiheit durch Haltezeit
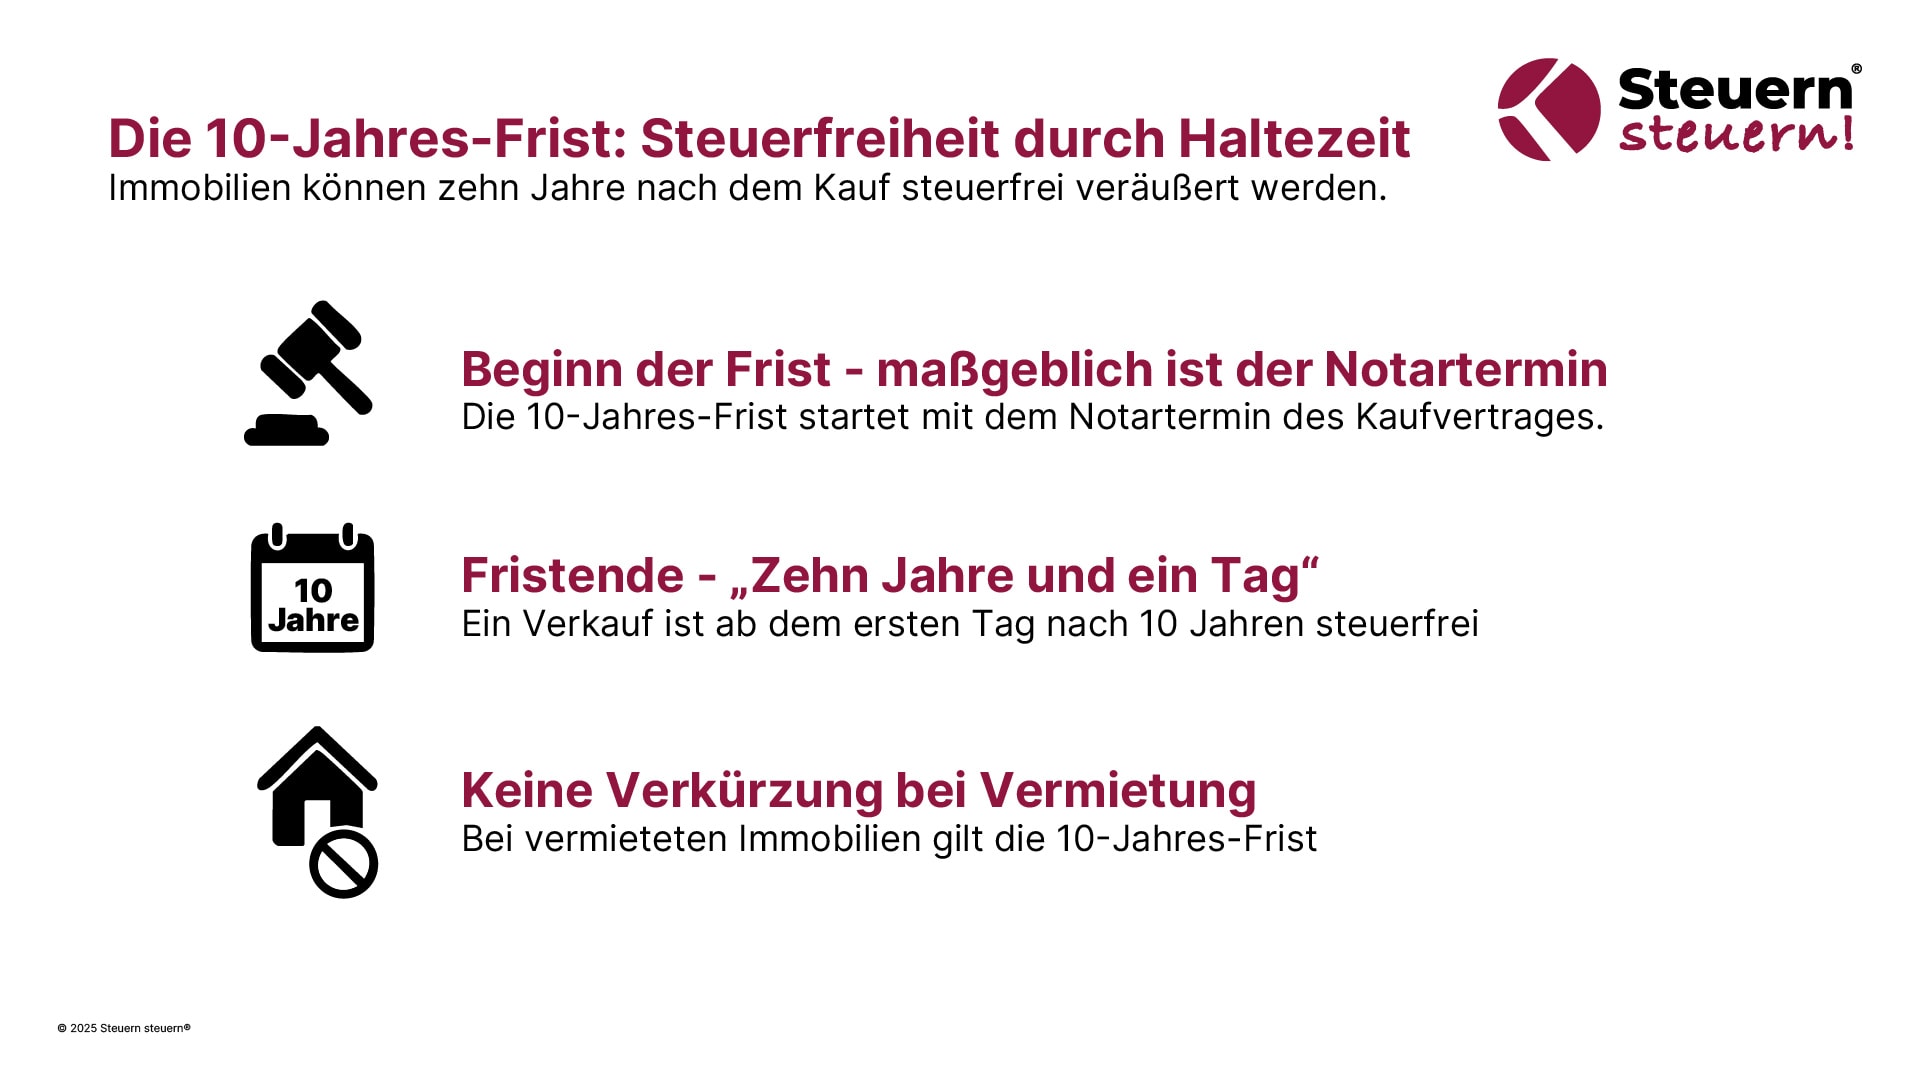
Die Zehnjahresfrist ist ein zentraler Faktor für die Besteuerung privater Immobilienverkäufe. Ist sie überschritten, bleibt der Veräußerungsgewinn bei Immobilien im Privatvermögen grundsätzlich einkommensteuerfrei. Bei einem früheren Verkauf kommen insbesondere die gesetzlichen Ausnahmen für eigene Wohnzwecke in Betracht.
Beginn der Frist – maßgeblich ist der Notartermin
Die 10-Jahres-Frist startet mit dem Datum des Kaufvertrags (notarieller Beurkundung) der Immobilie. Entscheidend ist also nicht der Tag der Schlüsselübergabe oder Zahlung, sondern der Tag, an dem rechtlich bindend der Kauf geschlossen wurde.
Praxis-Tipp: Für die Frist zählen im Regelfall die Daten der bindenden notariellen Kauf- und Verkaufsverträge, nicht Zahlung, Schlüsselübergabe oder spätere Grundbucheintragung. Besondere Vereinbarungen zur Vertragsbindung sind gesondert zu prüfen.
Fristende – „Zehn Jahre und ein Tag"
Für die Zehnjahresfrist zählt im Regelfall der Zeitraum zwischen den bindenden notariellen Kaufverträgen. Maßgeblich ist nicht das Ende des Anschaffungsjahres. Beispiel: Bei einem Kaufvertrag vom 15. November 2016 ist die Frist bei einem Verkaufsvertrag am 15. November 2026 noch nicht überschritten; ab dem 16. November 2026 liegt der Verkauf außerhalb der Zehnjahresfrist. Sonderfälle der Vertragsbindung sind gesondert zu prüfen.
Keine Verkürzung bei Vermietung
Die Vermietung einer privat gehaltenen Immobilie verkürzt die Zehnjahresfrist nicht, verlängert sie aber auch nicht. Ein Wechsel von Vermietung zu Eigennutzung setzt die Frist nicht neu in Gang. Für einen Verkauf innerhalb der Frist kann jedoch die Ausnahme für eigene Wohnzwecke greifen, wenn deren Voraussetzungen tatsächlich erfüllt sind.
Für unbebaute Grundstücke greift die Ausnahme für eigene Wohnzwecke mangels Wohnnutzung grundsätzlich nicht. Ein Gewinn aus ihrem Verkauf innerhalb von zehn Jahren kann daher nach § 23 EStG steuerpflichtig sein. Auch hier ist die Freigrenze für den Jahresgesamtgewinn aus privaten Veräußerungsgeschäften zu beachten.
Aktueller Gesetzesstand: Gilt die 10-Jahres-Frist weiterhin?
Stand der Prüfung: 3. November 2026. Die Zehnjahresfrist steht weiterhin in § 23 EStG. Eine politische Forderung oder ein Gesetzentwurf ändert die geltende Rechtslage noch nicht.
Der Bundestag hat den Gesetzentwurf 21/6637 zur Abschaffung der Steuerfreiheit nicht selbst genutzter Immobilien am 8. Oktober 2026 abgelehnt. Die vorgeschlagene Änderung ist damit kein geltendes Recht. Bei künftigen Vorhaben müssen Gesetzesbeschluss, Inkrafttreten und konkrete Übergangsregeln jeweils gesondert geprüft werden; pauschale Aussagen zur Rückwirkung reichen dafür nicht aus.
Ausnahmen von der 10-Jahres-Frist: Eigennutzung & Co.
Nicht jeder Immobilienverkauf innerhalb von zehn Jahren führt automatisch zu Spekulationssteuer. Das Einkommensteuergesetz sieht wichtige Ausnahmen vor, durch die ein Verkauf trotz kurzer Haltedauer steuerfrei sein kann.
Steuerfrei durch Eigennutzung (die „3-Jahres-Regel")
Die bedeutendste Ausnahme betrifft eigengenutztes Wohneigentum. Verkäufe von selbst bewohnten Häusern oder Eigentumswohnungen können vollständig steuerfrei erfolgen, auch wenn sie innerhalb von 10 Jahren stattfinden.
§ 23 EStG enthält zwei Alternativen: Die Immobilie wurde entweder zwischen Anschaffung beziehungsweise Fertigstellung und Verkauf ausschließlich zu eigenen Wohnzwecken genutzt oder die Eigennutzung umfasst das Verkaufsjahr und die beiden vorangegangenen Kalenderjahre. Bei der zweiten Alternative kommt es auf einen zusammenhängenden Nutzungszeitraum über diese drei Kalenderjahre an.
Die „2-Silvester-Regel"
Bei der zweiten Alternative muss die eigene Wohnnutzung das gesamte mittlere Kalenderjahr umfassen. Im zweiten Jahr vor dem Verkauf und im Verkaufsjahr kann jeweils ein Tag genügen. Beispiel: Eine zusammenhängende Eigennutzung vom 31. Dezember 2024 bis zum 1. Januar 2026 deckt drei Kalenderjahre ab; ein Verkauf im Jahr 2026 kann dadurch die Ausnahme erfüllen.
Ein zusammenhängender Zeitraum von einem Jahr und zwei Tagen kann damit ausreichen. Entscheidend sind die tatsächlich erfüllten Voraussetzungen, nicht allein ein gemeldeter Wohnsitz. Der BFH hat die Nutzung über drei Kalenderjahre und eine anschließende Zwischenvermietung im Verkaufsjahr beurteilt.
Voraussetzung: Ausschließlich eigene Wohnzwecke
Die eigene Wohnnutzung muss die jeweilige gesetzliche Alternative erfüllen. Bei der zweiten Alternative ist eine anschließende kurzzeitige Vermietung im Verkaufsjahr nicht automatisch schädlich: Der BFH ließ sie zu, wenn die Immobilie zuvor zusammenhängend im Verkaufsjahr mindestens einen Tag, im Vorjahr vollständig und im zweiten Vorjahr mindestens einen Tag selbst bewohnt wurde.
Bei Zweit- oder Ferienwohnungen kann auch zeitweiliges eigenes Bewohnen genügen, wenn die Immobilie in der übrigen Zeit als eigene Wohnung zur Verfügung steht. Die ausschließliche Überlassung an Dritte erfüllt diese Voraussetzung grundsätzlich nicht. Bei gemischter Nutzung oder Vermietung einzelner Räume müssen die betroffenen Flächen und Nutzungszeiträume gesondert geprüft werden.
Teilweise Eigennutzung
Bei einer teilweise selbst genutzten und teilweise vermieteten Immobilie müssen die jeweiligen Gebäudeteile und der auf sie entfallende Gewinn getrennt beurteilt werden. Nur soweit die Voraussetzungen der Eigennutzungsausnahme erfüllt sind, kann der betreffende Gewinnanteil steuerfrei bleiben. Für die vermieteten Teile sind insbesondere die Zehnjahresfrist und die übrigen Regeln des § 23 EStG zu prüfen.
Vereinfachtes Beispiel: Ein Zweifamilienhaus wird nach fünf Jahren mit insgesamt 100.000 Euro steuerlich ermitteltem Gewinn verkauft. Entfallen davon jeweils 50.000 Euro auf die selbst genutzte und die vermietete Wohnung und erfüllt die selbst genutzte Wohnung die gesetzliche Ausnahme, können diese 50.000 Euro steuerfrei bleiben. Die anderen 50.000 Euro sind grundsätzlich steuerpflichtig. Die Gewinnaufteilung muss sachgerecht sein; gleiche Flächen bedeuten nicht zwingend gleiche Gewinnanteile.
Hausverkauf mit Vorvertrag
Ein notarieller Vorvertrag verschiebt die steuerliche Veräußerung nicht automatisch hinter das Fristende. Ein wirksamer, beide Parteien bindender Vorvertrag kann bereits als Veräußerung gelten (BFH vom 13. Dezember 1983, VIII R 16/83). Entscheidend ist die konkrete Vertragsbindung, nicht allein der spätere Übergang des Eigentums.
Vor einer Vereinbarung innerhalb der laufenden Frist sollten ihre Bindungswirkung und steuerlichen Folgen geprüft werden. Die notarielle Form allein macht einen Vorvertrag nicht zu einer sicheren Gestaltung zur Vermeidung der Spekulationssteuer.
Wie berechnet man die Spekulationssteuer auf Immobilien?
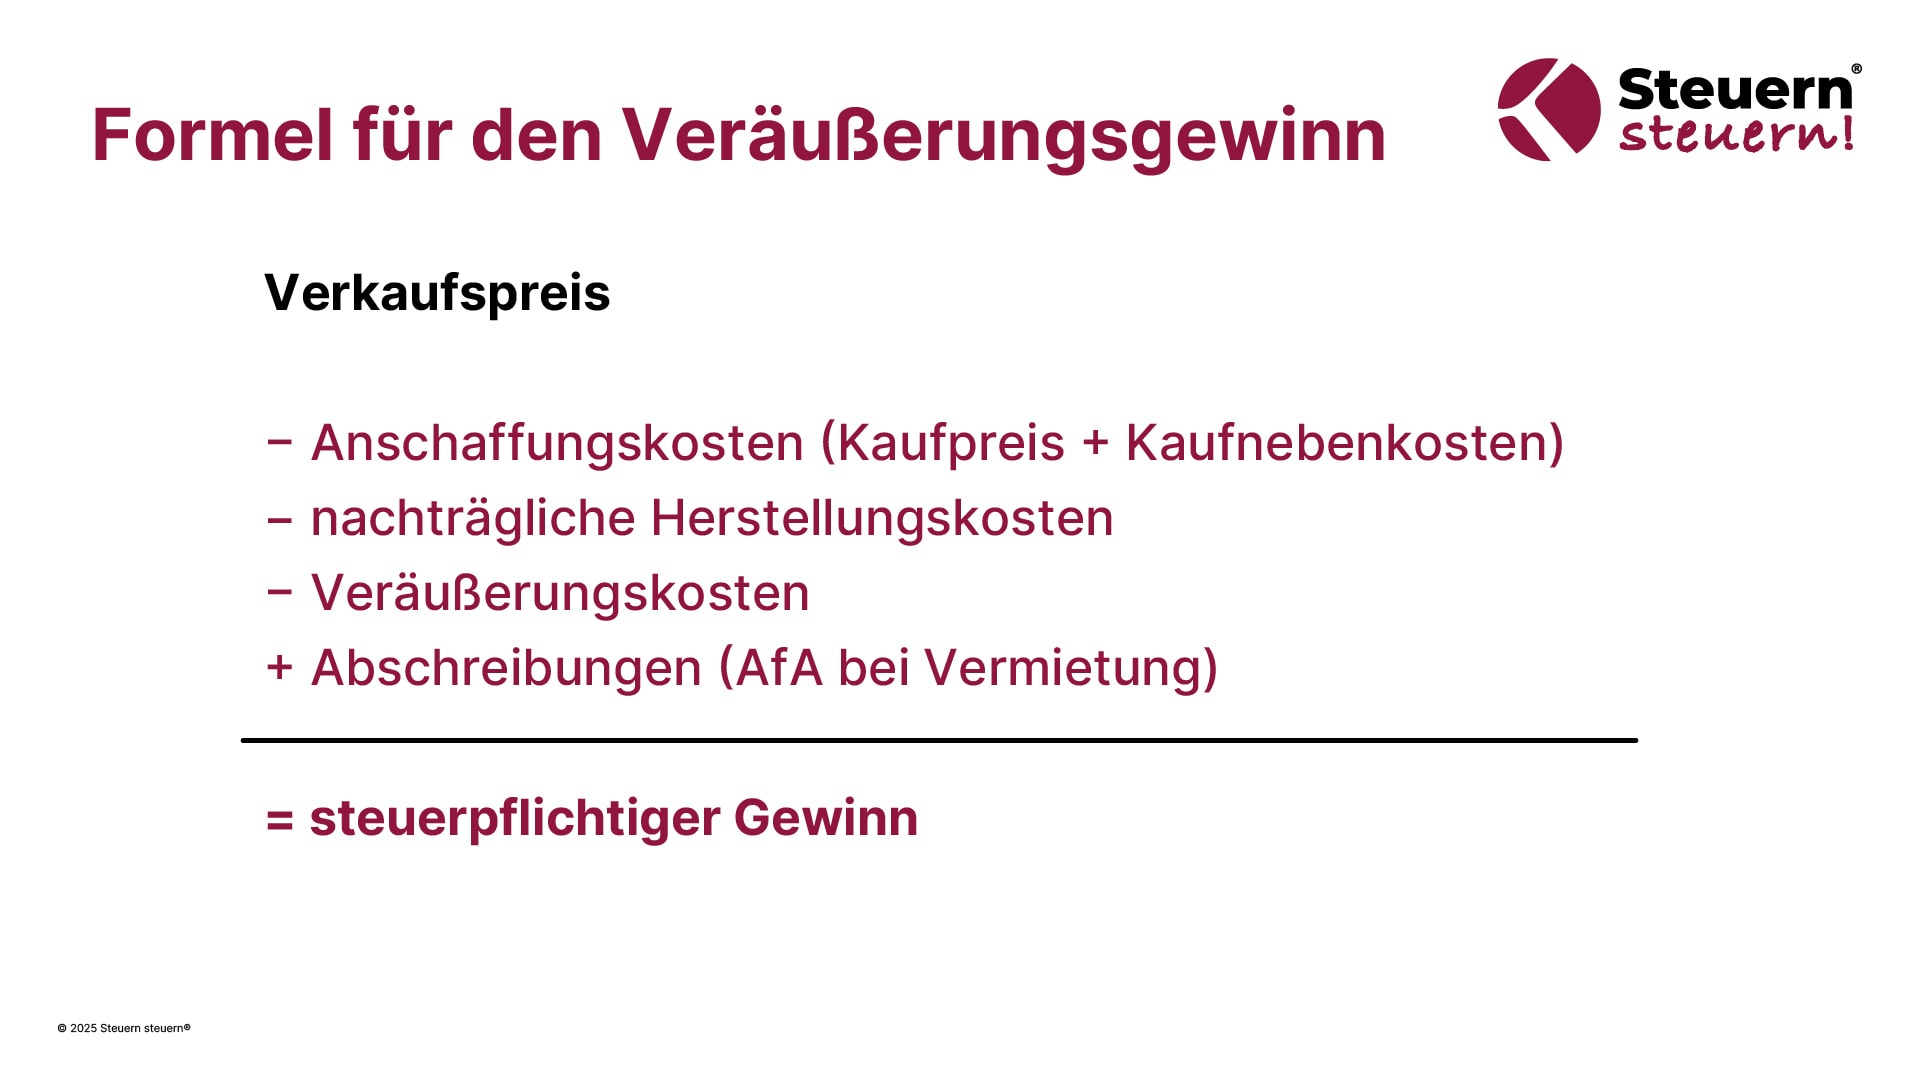
Für ein steuerpflichtiges privates Veräußerungsgeschäft gilt vereinfacht: Gewinn = Verkaufspreis − Anschaffungs- und Herstellungskosten − abziehbare Veräußerungskosten + bereits steuerlich abgezogene Abschreibungen. Berücksichtigt werden nur die jeweils einschlägigen und nachgewiesenen Beträge. Die Kostenbasis ist nach § 23 Absatz 3 EStG insbesondere um berücksichtigte AfA, erhöhte Absetzungen und Sonderabschreibungen zu mindern.
Formel für den Veräußerungsgewinn
Erläuterung der Posten:
- Anschaffungskosten: Der ursprüngliche Kaufpreis plus die Nebenkosten des Erwerbs (Grunderwerbsteuer, Notargebühren, Grundbuchkosten, evtl. Makler beim Kauf)
- Veräußerungskosten: Unmittelbar durch den Verkauf veranlasste, steuerlich abziehbare Aufwendungen, beispielsweise eine vom Verkäufer getragene Maklerprovision. Ob einzelne Gebühren oder Finanzierungskosten dazugehören, ist nach ihrem Zusammenhang mit dem Verkauf zu prüfen.
- Nachträgliche Herstellungskosten: Steuerlich als Herstellungskosten einzuordnende Aufwendungen, etwa für eine Erweiterung des Gebäudes. Nicht jede Renovierung oder neue Ausstattung ist automatisch eine solche Herstellungskostenposition.
- Abschreibungen: AfA, erhöhte Absetzungen und Sonderabschreibungen, die bei der Einkünfteermittlung bereits abgezogen wurden, mindern die für § 23 EStG anzusetzenden Anschaffungs- oder Herstellungskosten und erhöhen dadurch den Veräußerungsgewinn.
Kein Inflationsausgleich
Für einen nach § 23 EStG steuerpflichtigen Immobilienverkauf gibt es keinen allgemeinen Inflationsausgleich. Vereinfachtes Beispiel: Eine seit dem Kauf vermietete Wohnung im Privatvermögen wird im Januar 2018 für 200.000 Euro gekauft und im Mai 2026 für 240.000 Euro verkauft. Vor Berücksichtigung von Nebenkosten, weiteren abziehbaren Kosten und Abschreibungen beträgt die nominale Differenz 40.000 Euro. Die Frist ist in diesem Beispiel noch nicht überschritten.
Werbungskosten vs. Herstellkosten
Oft fragen Eigentümer, ob Renovierungskosten abziehbar sind. Hier unterscheiden die Finanzämter:
- Abziehbare Veräußerungskosten müssen mit dem Verkauf wirtschaftlich zusammenhängen und dürfen nicht zugleich an anderer Stelle doppelt berücksichtigt werden. Renovierungsausgaben sind nach Anlass und steuerlicher Einordnung zu prüfen; sie mindern den Veräußerungsgewinn nicht automatisch.
- Herstellungskosten können beispielsweise bei einer Gebäudeerweiterung oder wesentlichen Verbesserung entstehen. Zusätzlich ist die Regel zu anschaffungsnahen Herstellungskosten zu prüfen: Bestimmte Instandsetzungs- und Modernisierungsaufwendungen innerhalb von drei Jahren zählen dazu, wenn sie ohne Umsatzsteuer 15 Prozent der Anschaffungskosten des Gebäudes übersteigen. Nicht allein der Zeitpunkt oder eine neue Einbauküche entscheidet über die Einordnung.
Ansetzen von Verlusten
Sollte der Rechenweg einen Verlust ergeben, ist dieser Verlust nur verrechenbar mit Gewinnen aus anderen privaten Veräußerungsgeschäften des gleichen Jahres. Nicht verrechnete Verluste dürfen ein Jahr zurück oder unbegrenzt vorgetragen werden, allerdings immer nur innerhalb der Kategorie „private Veräußerungen".
Steuererklärung & Dokumentation
Steuerpflichtige Gewinne aus privaten Immobilienverkäufen werden in der Anlage SO erklärt. Bei der zeitlichen Zuordnung sind insbesondere die Zuflussregeln zu beachten; bei Ratenzahlungen muss die Verteilung auf die betroffenen Veranlagungsjahre gesondert geprüft werden. Kauf- und Verkaufsverträge, Kostenbelege und die bisher berücksichtigten Abschreibungen sollten dafür vorliegen.
Spezialfälle: Erbe, Schenkung, Scheidung
In diesem Abschnitt betrachten wir besondere Lebenssituationen, die Einfluss auf die Spekulationssteuer haben können.
Geerbte und geschenkte Immobilien
Bei Erbschaft oder Schenkung einer Immobilie gelten grundsätzlich die gleichen Spekulationsregeln – allerdings mit einem wichtigen Unterschied: Der neue Eigentümer „tritt in die Fußstapfen" des Vorbesitzers.
Fristübernahme
Bei einem vollständig unentgeltlichen Erwerb durch Erbschaft oder Schenkung wird für § 23 EStG grundsätzlich die Anschaffung durch den Rechtsvorgänger zugerechnet. Der Erwerb allein setzt die Zehnjahresfrist daher nicht neu in Gang. Werden bei einer Übertragung beispielsweise Schulden übernommen oder Ausgleichszahlungen geleistet, kann ein entgeltlicher beziehungsweise teilweise entgeltlicher Vorgang vorliegen, der gesondert zu beurteilen ist.
Eigennutzung durch Vorbesitzer
Hat der Erblasser oder Schenker die Immobilie selbst bewohnt, wird diese Nutzungszeit dem Erben/Beschenkten angerechnet. Beispiel: Die Eltern haben das Familienheim stets selbst genutzt. Der Sohn erbt und verkauft kurz darauf – keine Spekulationssteuer, weil die Eigennutzung der Eltern die Ausnahme erfüllt.
Verkauf im Rahmen von Scheidung
Scheidungen führen häufig dazu, dass gemeinsames Immobilieneigentum aufgeteilt oder verkauft wird. Hierbei können unerwartet Spekulationssteuern entstehen.
Verkauf zwischen Ex-Partnern
Eine entgeltliche Übertragung des Miteigentumsanteils auf den anderen Ehegatten kann auch im Rahmen einer Scheidung ein privates Veräußerungsgeschäft sein. Innerhalb der Zehnjahresfrist sind insbesondere ein Gewinn und die Voraussetzungen der Eigennutzungsausnahme zu prüfen. Der BFH hat bestätigt, dass der Auszug und die weitere Nutzung durch den geschiedenen Ehegatten und das gemeinsame Kind nicht automatisch eigene Wohnnutzung des ausgezogenen Eigentümers sind.
💡 Hinweis: Eine Scheidung allein befreit einen Immobilienverkauf nicht von der Einkommensteuer. Vor einer Übertragung sollten die Vertragsdaten, eine mögliche Gegenleistung, die tatsächlichen Nutzungszeiträume und die Folgen für beide Beteiligten geprüft werden.
Gewerblicher Grundstückshandel: Wenn Immobilienverkauf zum Gewerbe wird
Ein essenzieller Stolperstein für Immobilieninvestoren ist die Abgrenzung zwischen privatem Vermögensverkauf und gewerblichem Immobilienhandel. Das Steuerrecht kennt hierfür die 3-Objekte-Grenze.
Die 3-Objekte-Grenze
Mehr als drei Objektverkäufe in engem zeitlichem Zusammenhang mit Erwerb, Errichtung oder wesentlicher Modernisierung sind ein Indiz für gewerblichen Grundstückshandel. Als enger Zusammenhang gilt im Regelfall ein Zeitraum von fünf Jahren. Die Drei-Objekt-Grenze bedeutet daher weder eine automatische Gewerblichkeit ab dem dritten Verkauf noch eine sichere Freigabe für jede kleinere Verkaufszahl.
Wichtig: Die Gesamtumstände und eine bereits bei Erwerb, Errichtung oder Modernisierung bestehende Veräußerungsabsicht sind entscheidend. Auch bei weniger als vier Verkäufen kann gewerblicher Grundstückshandel vorliegen; umgekehrt ist die Zahl der Verkäufe kein isolierter Automatismus.
Konsequenzen der gewerblichen Einstufung
Bei gewerblichem Grundstückshandel sind die Gewinne aus den dem Gewerbebetrieb zugeordneten Immobilien als gewerbliche Einkünfte zu beurteilen. Für diese Verkäufe gilt die private Zehnjahresregel des § 23 EStG nicht. Daraus folgt aber nicht automatisch, dass jedes andere privat gehaltene Objekt derselben Person zum Betriebsvermögen gehört. Auch die Gewerbesteuer ist gesondert zu prüfen.
Indizien für gewerbliches Handeln
Nicht nur die bloße Anzahl zählt – auch qualitative Kriterien können zur gewerblichen Einstufung beitragen:
- Aktive Maßnahmen zur Wertsteigerung (umfassende Sanierung zum schnellen Weiterverkauf)
- Parzellierung und Erschließung von Grundstücken
- Planmäßiger Handel statt zufälligem Verkauf
Folgen abwenden: Wie vermeidest Du die gewerbliche Einstufung?
- Zeitliche Planung: Prüfe den Zusammenhang zwischen Erwerb, Bau oder wesentlicher Modernisierung und den geplanten Verkäufen. Eine pauschal sichere Höchstzahl von zwei oder drei Verkäufen gibt es nicht.
- Dokumentation: Halte Erwerbszweck, Nutzung, Modernisierungen und tatsächliche Verkaufsgründe nachvollziehbar fest. Eine bloße Erklärung, keinen Grundstückshandel zu beabsichtigen, ersetzt die Prüfung der objektiven Umstände nicht.
- Beratung suchen: Bereits beim dritten Objekt im Auge behalten, was das für steuerliche Folgen hätte.
Steueroptimierung für Profis: Holding, Immobilien-GmbH, Stiftung
Für vermögende Privatpersonen und professionelle Investoren gibt es fortgeschrittene Steuerstrategien, um Immobiliengewinne zu optimieren.
Die vermögensverwaltende Immobilien-GmbH
Eine Immobilien-GmbH ist steuerlich kraft Rechtsform gewerblich. Ein steuerpflichtiger Verkaufsgewinn unterliegt 2026 grundsätzlich 15 Prozent Körperschaftsteuer zuzüglich Solidaritätszuschlag darauf. Hinzu kann Gewerbesteuer treten. Ob die erweiterte Grundstückskürzung greift, hängt von ihren konkreten Voraussetzungen ab; sie folgt nicht allein aus der Bezeichnung als vermögensverwaltende GmbH. Die private Zehnjahresregel gilt für den Immobilienverkauf durch die GmbH nicht.
- Beispiel auf Gesellschaftsebene: Für 2026 ergeben 15 Prozent Körperschaftsteuer, 0,825 Prozent Solidaritätszuschlag und 14 Prozent Gewerbesteuer bei einem Hebesatz von 400 Prozent zusammen 29,825 Prozent. Das Beispiel unterstellt eine entsprechende Gewerbesteuerpflicht ohne erweiterte Grundstückskürzung. Es ist keine allgemeine Obergrenze und enthält noch keine Steuer auf eine spätere private Ausschüttung.
- Private Auszahlung: Wird der Gewinn später an einen privaten Gesellschafter ausgeschüttet, entsteht grundsätzlich eine weitere Besteuerung. Regelmäßig sind 25 Prozent Kapitalertragsteuer zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer zu berücksichtigen; abweichende Verfahren und Ausnahmen sind im Einzelfall zu prüfen. Die Steuer innerhalb der GmbH ist daher nicht automatisch die gesamte Belastung des Gesellschafters.
Holding-Struktur und Share Deals: Anteile statt Immobilien verkaufen
Verkauft eine Holding-Kapitalgesellschaft Anteile an einer anderen Kapitalgesellschaft, kann die Begünstigung nach § 8b Absatz 2 und 3 KStG greifen. Dabei bleiben die qualifizierenden Veräußerungsgewinne grundsätzlich außer Ansatz; fünf Prozent gelten als nicht abziehbare Betriebsausgaben. Bei einem Gewerbesteuer-Hebesatz von 400 Prozent ergibt das für 2026 im vereinfachten Beispiel rund 1,49 Prozent Steuer auf Holding-Ebene. Gesetzliche Ausnahmen, Kosten und spätere Ausschüttungen sind zusätzlich zu berücksichtigen.
Das Prinzip „Share Deal“: Die Holding verkauft die Anteile an der Immobiliengesellschaft. Das ist steuerlich ein anderer Vorgang als der unmittelbare Verkauf der Immobilie durch deren Eigentümer. Die Begünstigung gilt daher nicht automatisch für den Verkauf eines privat gehaltenen Hauses. Eine vorherige Übertragung in eine Gesellschaft kann selbst Steuern und Kosten auslösen und muss eigenständig geprüft werden.
Familienimmobilien in der Stiftung
Familienstiftungen können Bestandteil einer langfristigen Vermögens- und Nachfolgeplanung sein. Sie beseitigen die Erbschaftsteuerproblematik jedoch nicht pauschal: Das Vermögen einer wesentlich im Familieninteresse errichteten Stiftung unterliegt grundsätzlich alle 30 Jahre der Erbersatzsteuer. Auch die Übertragung von Vermögen auf die Stiftung und spätere Leistungen an Begünstigte sind steuerlich gesondert zu prüfen.
Immobilienverkauf: Bei einer rein vermögensverwaltenden Familienstiftung kann die Regelung des § 23 EStG für Grundstücksverkäufe anwendbar sein. Nach Überschreiten der Zehnjahresfrist kann der Veräußerungsgewinn dann steuerfrei bleiben. Bei einem wirtschaftlichen Geschäftsbetrieb oder einer betrieblichen Zuordnung ist die Besteuerung gesondert zu prüfen; die Aussage gilt nicht pauschal für jede Stiftung und jeden Verkauf.
Bei einem steuerpflichtigen privaten Veräußerungsgewinn einer inländischen Familienstiftung beträgt die Körperschaftsteuer 2026 grundsätzlich 15 Prozent. Hinzu kommen 5,5 Prozent Solidaritätszuschlag auf diese Körperschaftsteuer, zusammen also 15,825 Prozent auf dieser Ebene. Ein wirtschaftlicher Geschäftsbetrieb kann zusätzlich Gewerbesteuer auslösen. Spätere Leistungen an Begünstigte sowie die übrigen Steuern und Kosten der Struktur sind damit nicht abgegolten.
Fazit: Clever verkaufen und Spekulationssteuer vermeiden
Die Spekulationssteuer kann bei Immobilienverkäufen innerhalb der 10-Jahres-Frist zu einer erheblichen finanziellen Belastung werden. Doch wie wir gesehen haben, gibt es zahlreiche legale Möglichkeiten, diese Steuer zu reduzieren oder ganz zu umgehen.
Die wichtigsten Handlungsempfehlungen
- Fristen einhalten
Prüfe die konkreten Vertragsdaten. Bei einer privat gehaltenen Immobilie ist die Zehnjahresfrist grundsätzlich erst am Tag nach dem zehnten Jahrestag des bindenden Kaufvertrags überschritten. Für einen früheren Verkauf können die gesetzlichen Ausnahmen für eigene Wohnzwecke greifen. - Eigennutzung prüfen
Ist ein Verkauf innerhalb der Frist geplant, prüfe die tatsächliche Wohnnutzung und beide gesetzlichen Ausnahmen. Eine Schenkung an Familienmitglieder setzt die Zehnjahresfrist grundsätzlich nicht neu in Gang und macht einen späteren Verkauf nicht automatisch steuerfrei. - Professionelle Beratung
Jede Situation ist anders – daher lohnt eine individuelle Beratung. Auch vermeintliche Kleinigkeiten wie der exakte Notartermin oder die Vertragsgestaltung können über Steuerfreiheit oder -pflicht entscheiden. - Gewinn kalkulieren
Berechne den voraussichtlichen Gewinn und plane entsprechend. Immobilienbewertungstools und Steuerrechner können helfen, das Optimum auszuloten. - Für Profis: Strukturen vergleichen
Eine Holding-Struktur oder Familienstiftung sollte anhand der gesamten Steuer- und Kostenfolgen beurteilt werden. Dazu gehören die Übertragung vorhandener Immobilien, die laufende Verwaltung, der spätere Verkauf und Auszahlungen an Privatpersonen.
Dein nächster Schritt
Die steuerlichen Rahmenbedingungen ändern sich immer wieder, daher solltest Du am Ball bleiben und bei wichtigen Entscheidungen auf aktuelle Beratungen setzen. So stellst Du sicher, dass Du den bestmöglichen Erlös aus Deinem Immobilienverkauf erzielst – und zwar ohne böse steuerliche Überraschungen.
Planst Du einen Immobilienverkauf? Unsere spezialisierten Steuerberater bei SteuernSteuern.de entwickeln die optimale Verkaufsstrategie für Dich – kontaktiere uns jetzt für eine unverbindliche Erstberatung.
Sichere dir jetzt deine KOSTENLOSE Steueranalyse!
Bist du bereit, deine Steuerlast zu optimieren und dein Unternehmen auf das nächste Level zu bringen?
Unser Expertenteam bietet dir eine maßgeschneiderte Steueranalyse im Wert von 500€ - völlig kostenfrei und unverbindlich!
Warum du jetzt handeln solltest:
✅ Entdecke versteckte Einsparpotenziale
✅ Erfahre, ob eine Umwandlung in eine GmbH für dich sinnvoll ist
✅ Erhalte einen klaren Fahrplan zur Steueroptimierung
🕒 Dieses Angebot ist zeitlich begrenzt! Wir können nur 20 kostenlose Analysen pro Monat durchführen.
So einfach geht's:
- Klicke auf den Button "Jetzt kostenlose Steueranalyse sichern"
- Fülle das kurze Formular aus (dauert nur 2 Minuten)
- Unser Steuerexperte meldet sich innerhalb von 24 Stunden bei dir
Jetzt kostenlose Steueranalyse sichern
"Ich kann die kompetente und verständliche Beratung von Herrn Kasper und seinem Team eindeutig empfehlen." – Anne Sturm
⚠️ Verpasse nicht diese Chance, deine Steuersituation zu optimieren und dein hart verdientes Geld zu behalten!
Ja, ich möchte Steuern sparen!
FAQ – Häufige Fragen zur Spekulationssteuer
Wann fällt Spekulationssteuer bei Immobilien an?
Ein Gewinn aus dem Verkauf einer privat gehaltenen Immobilie kann steuerpflichtig sein, wenn zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahre liegen und keine Ausnahme für eigene Wohnzwecke greift. Die Freigrenze gilt für den Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr: Nur bei weniger als 1.000 Euro bleibt dieser deshalb steuerfrei. Ab genau 1.000 Euro greift die Freigrenze nicht.
Fällt Spekulationssteuer bei geerbten Immobilien an?
Bei einer geerbten Immobilie wird für § 23 EStG grundsätzlich die Anschaffung durch den Erblasser zugerechnet. Ist die Zehnjahresfrist seit dessen maßgeblichem Erwerb bereits überschritten und gehört die Immobilie weiterhin zum Privatvermögen, bleibt ein anschließender Verkauf grundsätzlich einkommensteuerfrei. Bei einem früheren Verkauf sind insbesondere die Ausnahmen für eigene Wohnzwecke und die zugerechnete Nutzung zu prüfen.
Wann beginnt die 10-Jahres-Spekulationsfrist bei Immobilien?
Im Regelfall ist für die Anschaffung das Datum des bindenden notariellen Kaufvertrags maßgeblich. Für das Fristende kommt es entsprechend auf den bindenden Verkaufsvertrag an. Zahlung, Schlüsselübergabe und Grundbucheintragung sind hierfür grundsätzlich nicht entscheidend; besondere Vertragsgestaltungen sind gesondert zu prüfen.
Wie viele Immobilien darf ich nach 10 Jahren steuerfrei verkaufen?
Eine allein an der Verkaufszahl festgemachte Obergrenze gibt es für private Immobilienverkäufe nicht. Nach den Verwaltungsgrundsätzen zum gewerblichen Grundstückshandel gehört der Verkauf bebauter Grundstücke, die mindestens zehn Jahre vermietet wurden, grundsätzlich noch zur privaten Vermögensverwaltung, unabhängig vom Umfang des veräußerten Grundbesitzes. Besondere Umstände können jedoch zu einer anderen Einordnung führen. Entscheidend bleiben die Gesamtumstände und die Zuordnung der einzelnen Objekte; mehrere Verkäufe allein machen nicht automatisch sämtliche Immobilien gewerblich.
Wird die Spekulationsfrist bei Immobilien abgeschafft?
Stand der Prüfung: 3. November 2026. Die Zehnjahresfrist gilt weiterhin nach § 23 EStG. Der Bundestag hat den Gesetzentwurf 21/6637 zur Abschaffung der Steuerfreiheit nicht selbst genutzter Immobilien am 8. Oktober 2026 abgelehnt. Politische Vorschläge sind von beschlossenen und in Kraft getretenen Änderungen zu unterscheiden.
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
