


Am 2. Januar 2025 hat das Bundesfinanzministerium mit dem neuen Umwandlungssteuer-Erlass die amtliche Spielanleitung für den qualifizierten Anteilstausch neu geschrieben – und der Bundesfinanzhof hat fast zeitgleich mehrere Urteile gefällt, die die Fallstricke verschärfen. Der neue Umwandlungssteuer-Erlass vom 2. Januar 2025 ersetzt den Erlass von 2011 und verarbeitet insbesondere die Änderungen durch das Jahressteuergesetz 2024 sowie zahlreiche BFH-Entscheidungen zum Anteilstausch und zur Sperrfrist.
Für Dich als Geschäftsführer und Gesellschafter einer GmbH ist das hochrelevant: Überträgst Du Deine GmbH Anteile einfach so auf eine Holdinggesellschaft, behandelt das Finanzamt den Vorgang als Verkauf – Deine stillen Reserven werden aufgedeckt und sofort versteuert. Bei einem Unternehmenswert von einer Million Euro können das über 250.000 € Steuern sein, ohne dass ein Euro auf Deinem Konto landet. Und selbst wer den richtigen Weg wählt, kann Jahre später stolpern: eine vergessene Meldung bis zum 31. Mai, ein unbedachter Formwechsel innerhalb der Sperrfrist – und die rückwirkende Besteuerung ist da.
Die Lösung heißt qualifizierter Anteilstausch. Die Kurzantwort vorab: Ein qualifizierter Anteilstausch nach § 21 UmwStG liegt vor, wenn Du Deine Anteile an einer Kapitalgesellschaft gegen neue Anteile in eine übernehmende Gesellschaft (Deine Holding) einbringst und diese danach unmittelbar die Mehrheit der Stimmrechte hält. Dann kann die Einbringung auf Antrag zum Buchwert erfolgen – also komplett steuerneutral, ohne Aufdeckung stiller Reserven. Im Gegenzug gelten eine siebenjährige Sperrfrist und jährliche Nachweispflichten.
In diesem Beitrag erfährst Du:
- Was ein qualifizierter Anteilstausch ist – und wie er sich vom einfachen Anteilstausch unterscheidet
- Welche Voraussetzungen § 21 UmwStG wirklich verlangt (Stimmrechtsmehrheit, Gegenleistung, Antrag)
- Wo die größten Fallstricke liegen: Sperrfrist, Nachweispflicht, Einbringungsgewinn II und aktuelle BFH-Urteile
- Welche Alternativen es gibt, wenn Du weniger als 50 % hältst
- Wie internationale Konstellationen behandelt werden
Key Takeaways
- Der qualifizierte Anteilstausch ist in § 21 UmwStG geregelt und ermöglicht die steuerneutrale Einbringung von Anteilen an einer Kapitalgesellschaft in eine Holding.
- Voraussetzung: Die übernehmende Gesellschaft muss nach der Einbringung unmittelbar die Mehrheit der Stimmrechte halten – als Gegenleistung erhältst Du neue Anteile an der Holding.
- Der Antrag auf Buchwertfortführung muss rechtzeitig gestellt werden – spätestens bis zur erstmaligen Abgabe der Steuererklärung, in der die steuerliche Schlussbilanz elektronisch beim Finanzamt eingereicht wird.
- Ohne qualifizierten Anteilstausch und wirksamen Buchwertantrag bleibt es beim Ansatz zum gemeinen Wert.
- Durch § 3 Abs. 2a UmwStG (eingeführt mit dem Jahressteuergesetz 2024) ist die Frist zur Übermittlung der steuerlichen Schlussbilanz bei bestimmten Umwandlungen nun ausdrücklich an die allgemeine Erklärungsfrist nach § 149 AO gekoppelt – das beeinflusst auch die zeitliche Planung von Buchwertanträgen
- Die Sperrfrist beträgt sieben Jahre (§ 22 UmwStG). Verkäufe innerhalb der Sperrfrist führen zu rückwirkender Besteuerung; erst nach sieben Jahren endet die latente Steuerverhaftung.
- Jährliche Nachweise bis zum 31. Mai sind Pflicht – fehlende Nachweise führen zur rückwirkenden Besteuerung, selbst ohne Verkauf.
- Keine Rückwirkung: Die steuerliche Rückbeziehung ist beim Anteilstausch ausgeschlossen; maßgeblich ist der Übergang des wirtschaftlichen Eigentums.
Was ist ein qualifizierter Anteilstausch?
Ein qualifizierter Anteilstausch ist die Einbringung von Anteilen an einer Kapitalgesellschaft oder Genossenschaft in eine andere Kapitalgesellschaft gegen Gewährung neuer Anteile, bei der die übernehmende Gesellschaft nach der Einbringung nachweisbar unmittelbar die Mehrheit der Stimmrechte an der erworbenen Gesellschaft hält. So definiert es § 21 Abs. 1 Satz 2 UmwStG, und so bestätigt es auch der Umwandlungssteuer-Erlass 2025 des BMF.
Klingt technisch – ist im Kern aber ein einfacher Vorgang: Deine bestehenden GmbH Anteile werden gegen neue Anteile an der Holding getauscht. Die operative Gesellschaft wird zur Tochtergesellschaft; Du selbst hältst künftig die Anteile an der übernehmenden Holding. Der qualifizierte Anteilstausch wird deshalb häufig für den Aufbau von Holdingstrukturen verwendet – gerade wenn das Unternehmen schon existiert und eine Neugründung der Struktur „von oben" nicht mehr möglich ist. Wie das im Detail abläuft, zeige ich Dir in meinem Leitfaden, wie Du Deine GmbH steuerneutral in eine Holding einbringen kannst.
Einfacher vs. qualifizierter Anteilstausch: Buchwert statt gemeinen Wert
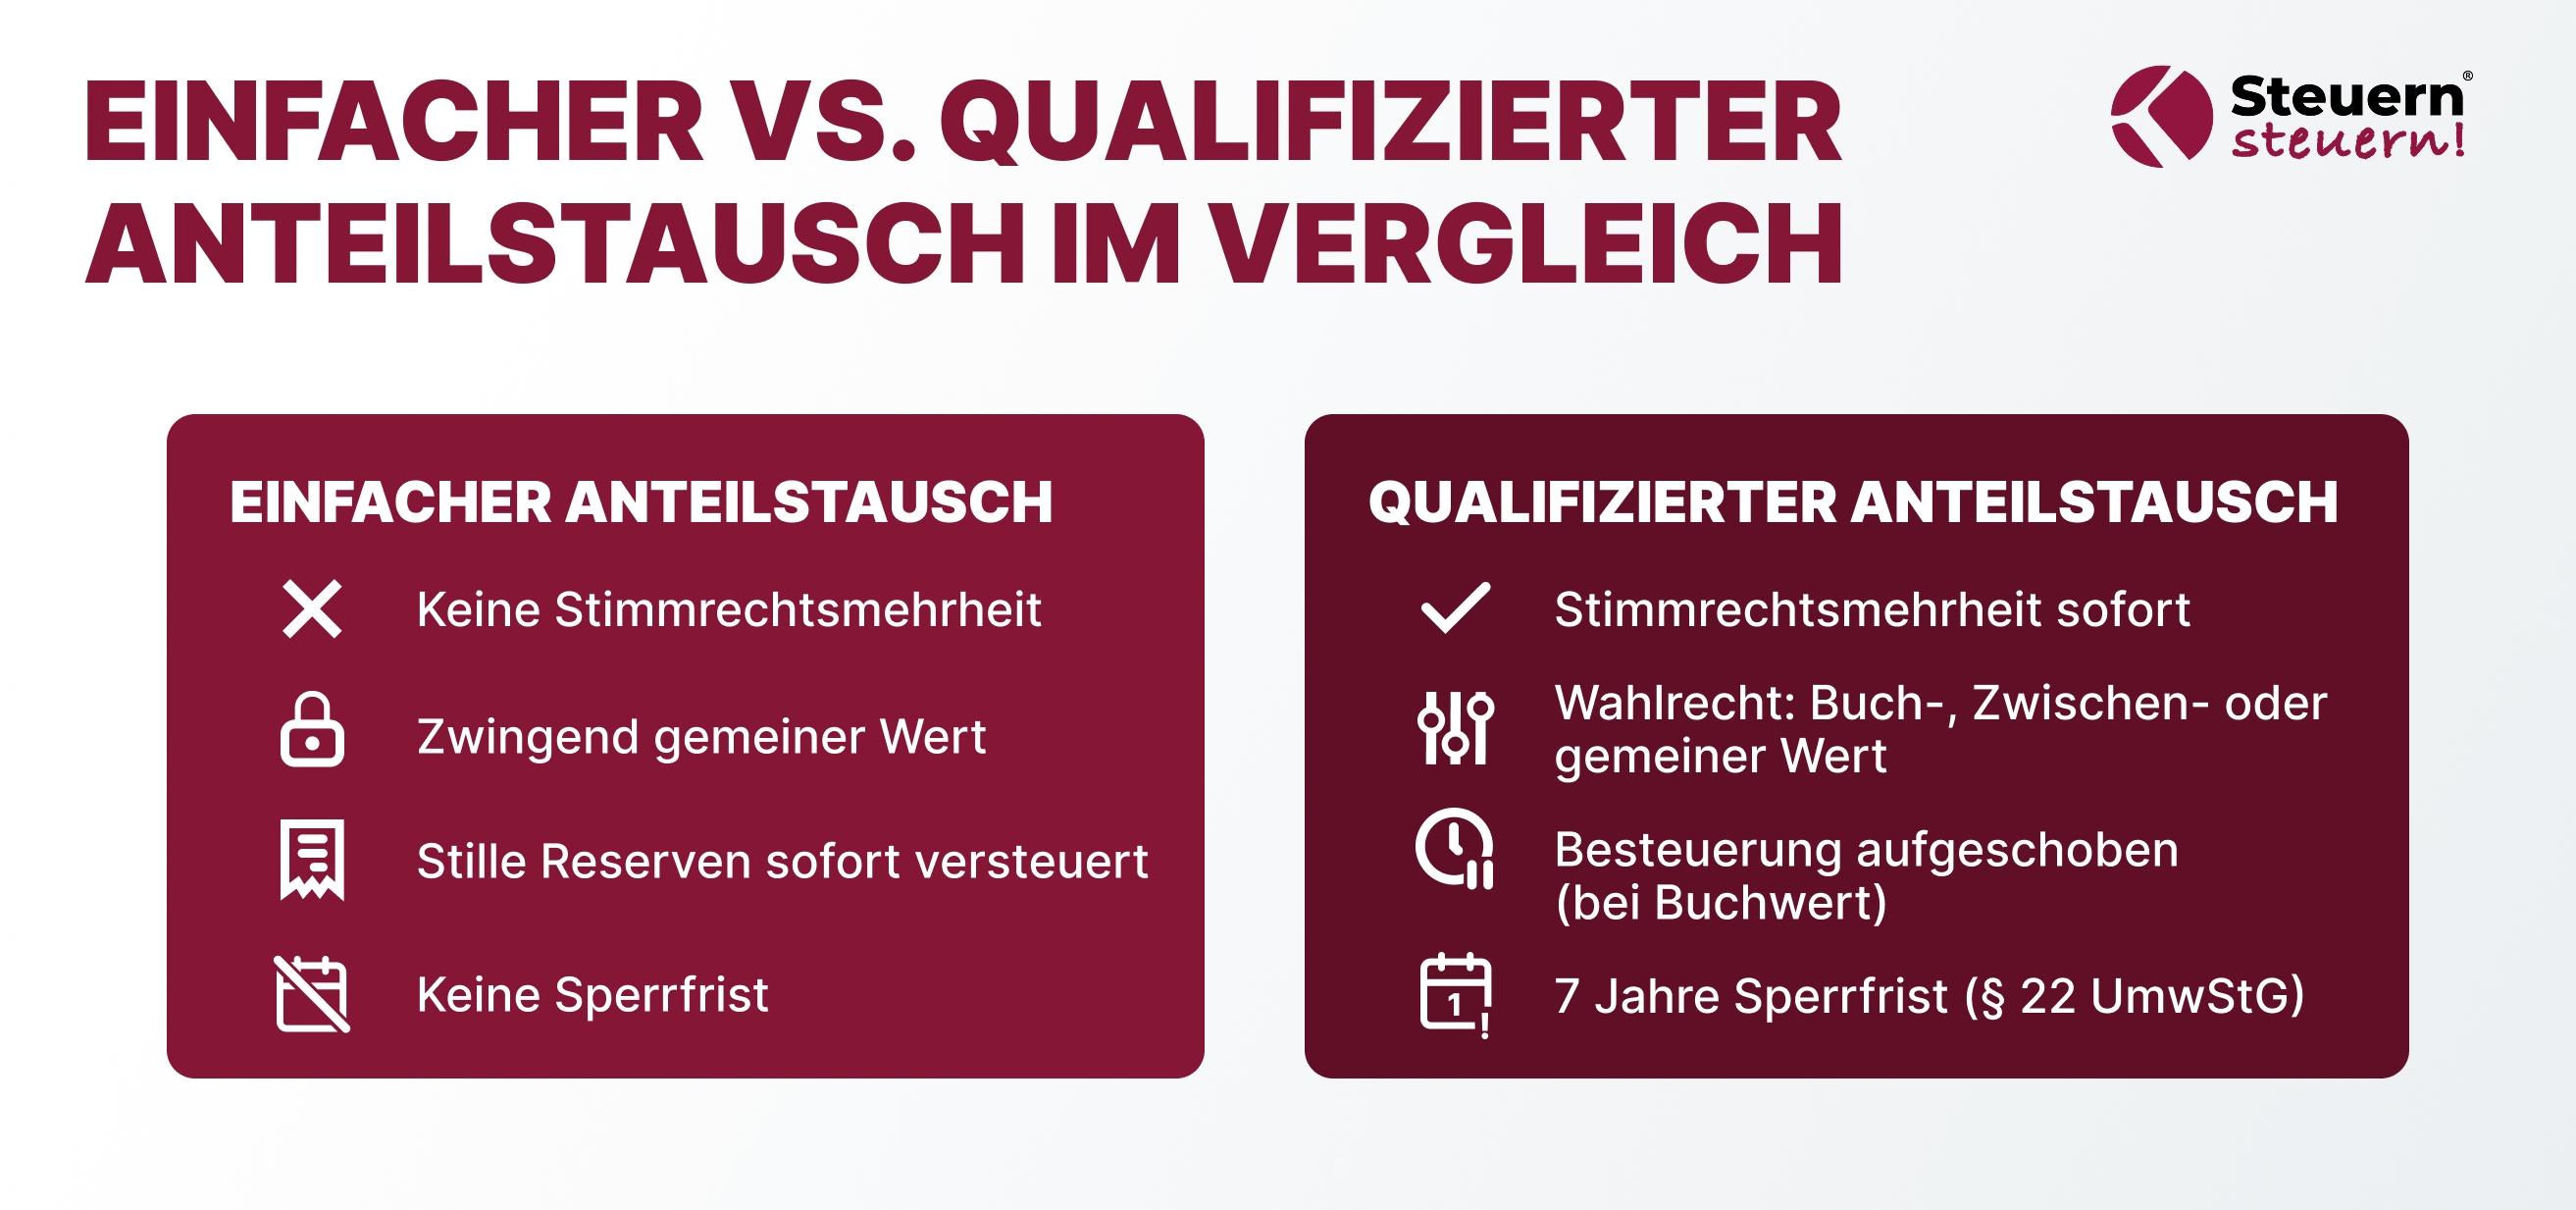
Das Umwandlungssteuergesetz unterscheidet zwei Fälle – und genau hier entscheidet sich, ob Du Steuern zahlst oder nicht:
- Ein einfacher Anteilstausch liegt vor, wenn die übernehmende Gesellschaft nach dem Tausch keine Stimmrechtsmehrheit hält. Dann ist zwingend der gemeine Wert anzusetzen – der Vorgang wird wie eine Veräußerung besteuert.
- Beim qualifizierten Anteilstausch besteht dagegen ein Bewertungswahlrecht: Der Anteilstausch kann auf Antrag zum Buchwert oder Zwischenwert erfolgen. Stille Reserven müssen also nicht sofort versteuert werden – die Besteuerung wird auf einen späteren Zeitpunkt verschoben. Wichtig: Der gewählte Wert gilt für Dich als Einbringenden zugleich als Veräußerungspreis der alten und als Anschaffungskosten der neuen Anteile. Liegt der gemeine Wert ausnahmsweise unter dem Buchwert, ist der gemeine Wert anzusetzen; ein Maßgeblichkeitsgrundsatz zur Handelsbilanz besteht nicht.
Warum die Holding Struktur über der operativen GmbH so attraktiv ist
Eine Holding Struktur ist die Anordnung, bei der eine Muttergesellschaft (Holding GmbH) die Anteile an einer oder mehreren operativen Gesellschaften hält – für viele Unternehmer der logische nächste Schritt im Vermögensaufbau. Der Anteilstausch ermöglicht dabei eine steuerneutrale Umstrukturierung von Kapitalgesellschaften: Du kannst die Holding also auch dann noch nachträglich errichten, wenn Deine GmbH längst wertvoll geworden ist. Die steuerlichen Vorteile:
- Gewinnausschüttungen an die Holding sind zu 95 % steuerfrei. Nach § 8b KStG gelten nur 5 % als nicht abziehbare Betriebsausgaben – effektiv rund 1,5 % Steuerbelastung. Voraussetzung: Die Holding muss mindestens 10 % an der Tochtergesellschaft halten, und zwar zu Beginn des Kalenderjahres.
- Nach aktueller Rechtsprechung kann die 10-%-Mindestbeteiligung im Erwerbsjahr auch durch einen sog. Blockerwerb erreicht werden; die Rückbeziehungsfiktion des § 8b Abs. 4 Satz 6 KStG sorgt dann dafür, dass die 95-%-Steuerfreistellung bereits für Ausschüttungen im Erwerbsjahr gilt
- Gewinne aus Verkäufen durch die Holding sind weitgehend steuerfrei. Verkauft nicht Du privat, sondern Deine Holding die operative GmbH, greift dieselbe 95-%-Logik – die Zahlen dazu findest Du im Beitrag zum steueroptimierten Verkauf einer GmbH.
- Thesaurierung statt Sofortbesteuerung: Gewinne bleiben in der Holding und arbeiten weiter – etwa in einer vermögensverwaltenden GmbH für den Vermögensaufbau. Erst die private Entnahme löst Kapitalertragsteuer aus.
Ehrlicherweise: Der Anteilstausch selbst spart zunächst keinen Cent. Er ist das Werkzeug für die steuerneutrale Strukturmigration – die eigentlichen Steuervorteile entstehen durch das, was Du danach mit der Struktur machst. Wie Du diese Hebel nutzt, zeigt unser Überblick, wie Du mit einer Holding Steuern sparen kannst.
Aus der Praxis: „Viele Unternehmer kommen zu mir und wollen ‚die Holding wegen der 1,5 %'. Meine erste Frage ist immer: Was machst Du mit dem Gewinn? Wer alles sofort privat entnimmt, hat von der Struktur wenig. Als Faustregel aus unserer Beratung: Die Umwandlung in eine Holding lohnt sich ab etwa 70.000 € Jahresgewinn, die nicht vollständig privat benötigt werden – oder immer dann, wenn ein Verkauf auch nur denkbar ist." – StB David Kasper
Alle Bausteine der Holding-Struktur für Unternehmer – von den Arten der Holdinggesellschaft bis zur Besteuerung – findest Du in unserem Fachgebiet im Überblick.
Voraussetzungen: So gelingt die Einbringung von Anteilen in Deine Holding GmbH
Die Voraussetzungen des § 21 UmwStG sind abschließend geregelt: einbringbare Anteile, qualifizierte Gegenleistung, Stimmrechtsmehrheit und ein rechtzeitiger Antrag. Fehlt auch nur ein Baustein, bleibt es beim gemeinen Wert – und damit bei der sofortigen Besteuerung. Gehen wir die einzelnen Punkte Schritt für Schritt durch.
Welche Anteile Du einbringen kannst
Eingebracht werden können Anteile an Kapitalgesellschaften (GmbH, UG, AG) und Genossenschaften; der Einbringende unterliegt keiner besonderen Beschränkung. Übernehmende und erworbene Gesellschaft müssen im Anwendungsrahmen des Umwandlungssteuergesetzes liegen, also insbesondere EU-/EWR-Gesellschaften sein.
Übernehmende und erworbene Gesellschaft müssen in den Anwendungsbereich des Umwandlungssteuergesetzes fallen; typischerweise handelt es sich um inländische Kapitalgesellschaften oder EU-/EWR-Gesellschaften mit inländischer Betriebsstätte, bei grenzüberschreitenden Fällen greifen zusätzlich die Vorgaben des Art. 8 Fusionsrichtlinie 2009/133/EG.
Hältst Du Dein Unternehmen noch als Einzelunternehmen, ist der Anteilstausch nicht Dein Thema – dann führt der Weg über die Umwandlung: Wie Du Dein Einzelunternehmen steuerneutral in eine GmbH umwandeln kannst, erklären wir separat.
Die übernehmende Gesellschaft braucht die Mehrheit der Stimmrechte
Der Dreh- und Angelpunkt des qualifizierten Falls: Die übernehmende Gesellschaft muss nach der Einbringung unmittelbar die Mehrheit der Stimmrechte an der erworbenen Gesellschaft halten – der Stimmrechte, nicht der Kapitalanteile. Genau 50 % reichen nicht; es muss mehr als die Hälfte sein.
Dabei genügt es, wenn die eingebrachten Anteile mehrheitsvermittelnd oder mehrheitsverstärkend wirken. Besonders praxisrelevant: Mehrere Einbringende können die Stimmrechtsmehrheit gemeinsam herstellen, wenn ihre Einbringungen auf einem einheitlichen Vorgang beruhen. Der Bundesfinanzhof hat das im Urteil I R 48/15 für zwei Gesellschafter bestätigt, die ihre jeweils hälftigen Beteiligungen zeitgleich in dieselbe Holding einbrachten. Wichtig ist eine saubere Dokumentation des einheitlichen Vorgangs, idealerweise in einer Urkunde.
Neue Anteile als Gegenleistung – und die Grenzen sonstiger Gegenleistungen
Grundmodell: Du erhältst als Gegenleistung neue Anteile an der übernehmenden Gesellschaft, die im Rahmen einer Sachkapitalerhöhung oder Sachgründung entstehen. Sonstige Gegenleistungen – etwa eine Darlehensforderung gegen die Holding – sind nur in engen Grenzen zulässig: maximal 25 % des Buchwerts der eingebrachten Anteile oder 500.000 €, höchstens jedoch der Buchwert. Werden diese Grenzen überschritten, ist die Buchwertfortführung insoweit ausgeschlossen – ein klassischer Gestaltungsfehler mit teuren Folgen.
Der Antrag auf Buchwertfortführung: Frist und Form
Ohne Antrag kein Buchwert – so einfach ist die Regel. Der Antrag auf Buchwertfortführung muss von der übernehmenden Gesellschaft rechtzeitig gestellt werden, nämlich spätestens bis zur erstmaligen Abgabe der Körperschaftsteuererklärung, mit der die steuerliche Schlussbilanz elektronisch beim Finanzamt eingereicht wird. Ein verspäteter Antrag ist unwirksam; dann bleibt es beim gemeinen Wert.
Zur Form hat der BFH mit Urteil vom 2. Dezember 2025 (X R 32/23) klargestellt, dass der Antrag nach § 21 Abs. 2 Satz 3 UmwStG keine bestimmte Form voraussetzt – er kann ausdrücklich oder konkludent gestellt werden, etwa durch den schlüssigen Ansatz der Buchwerte in der Bilanz.
Das ist aber kein Freifahrtschein: Zwischen der materiellen Möglichkeit eines konkludenten Antrags und seiner Beweisbarkeit im Streitfall liegen Welten. Wer sich im Hinblick auf sechsstellige stille Reserven darauf verlässt, spielt mit dem Feuer.
Aus der Praxis: „Wir stellen den Antrag auf Buchwertfortführung grundsätzlich ausdrücklich, schriftlich und zusammen mit der ersten Bilanz – auch nach dem BFH-Urteil zur Formfreiheit. In einem Mandat, das wir übernommen haben, musste der Vorberater dem Finanzamt drei Jahre später beweisen, dass die Buchwertansätze ‚gewollt' waren. Diese Diskussion kostet mehr Nerven und Honorar als ein Zweizeiler zum richtigen Zeitpunkt." – StB David Kasper.
Wo die größten Fallstricke liegen: Sperrfrist, Nachweise, Einbringungsgewinn II
Die eigentlichen Risiken des qualifizierten Anteilstauschs liegen nicht in der Errichtung der Struktur, sondern in den sieben Jahren danach. Vier Punkte entscheiden in der Praxis über Erfolg oder rückwirkende Steuerlast.
Keine Rückbeziehung: Das wirtschaftliche Eigentum entscheidet
Anders als bei der Einbringung von Betrieben nach § 20 UmwStG gibt es beim Anteilstausch keine steuerliche Rückwirkung: Die §§ 2 und 20 Abs. 5 und 6 UmwStG sind nach dem UmwStE 2025 ausdrücklich nicht anwendbar. Maßgeblich ist allein der Zeitpunkt, in dem das wirtschaftliche Eigentum an den eingebrachten Anteilen auf die Holding übergeht. Wer seine Struktur „rückwirkend zum 1. Januar" plant, wie es bei anderen Umwandlungen bis zu acht Monate möglich ist, wird beim reinen Anteilstausch enttäuscht – für die Jahresplanung, etwa mit Blick auf anstehende Gewinnausschüttungen, ein zentraler Unterschied, den viele Beiträge zum Thema unterschlagen.
Die siebenjährige Sperrfrist nach § 22 UmwStG
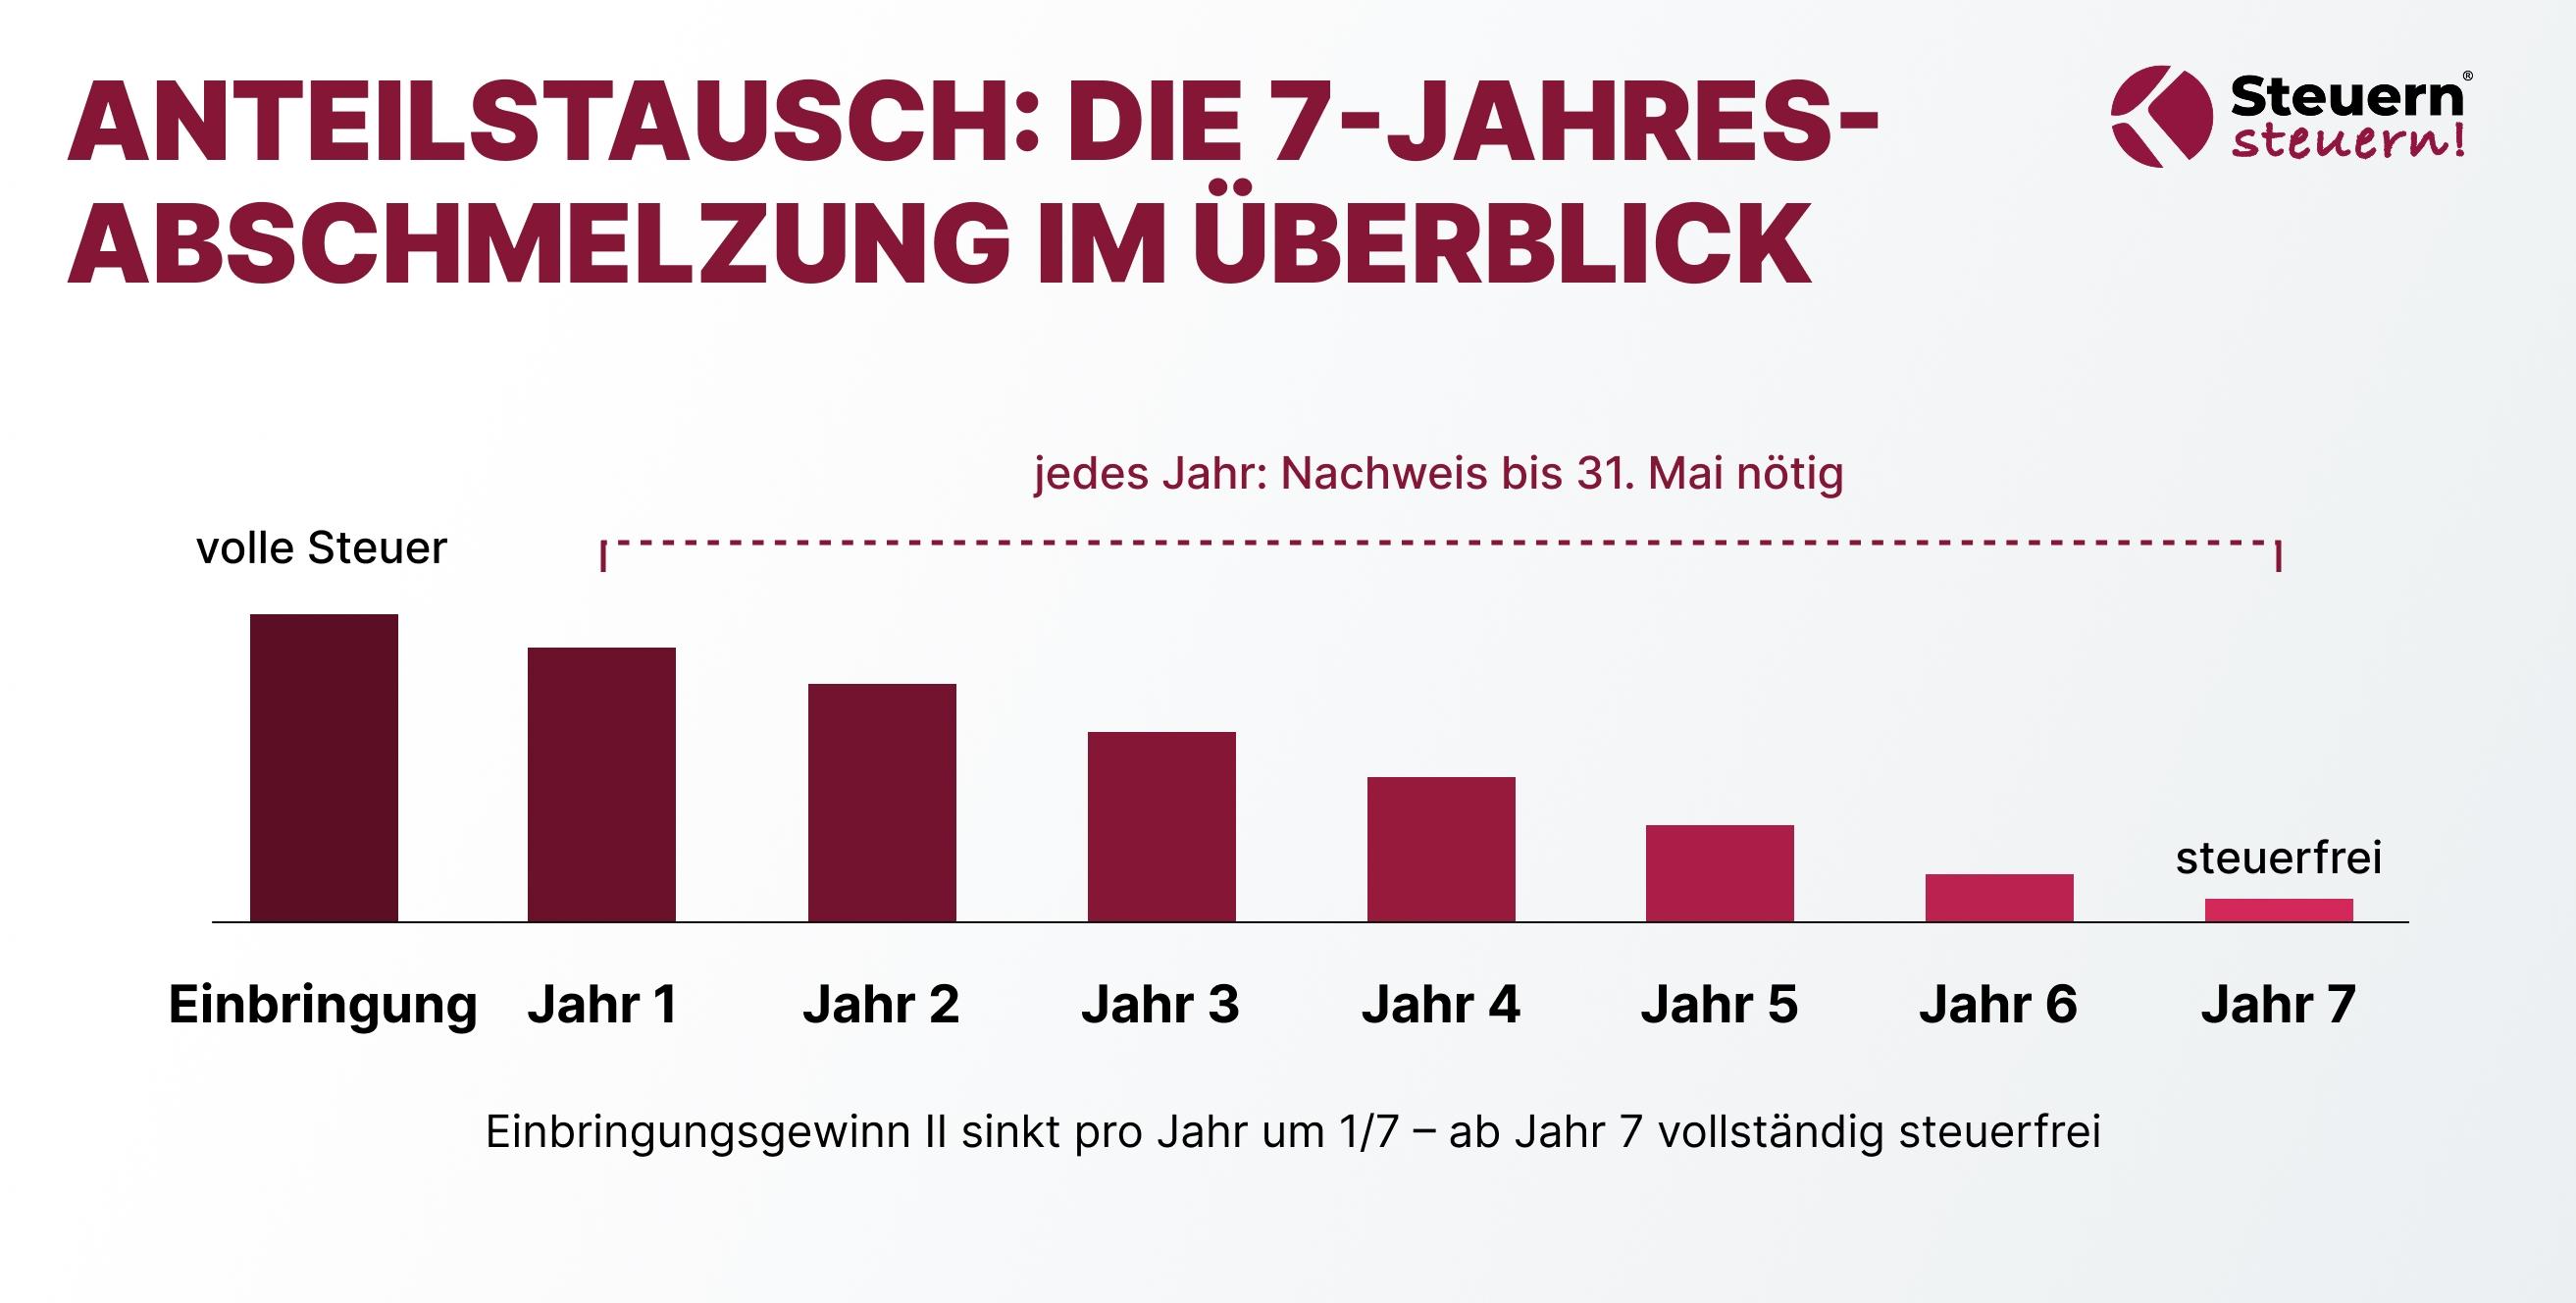
Eine siebenjährige Sperrfrist gilt nach dem Anteilstausch, sobald zum Buch- oder Zwischenwert eingebracht wurde (§ 22 UmwStG); die Regelung soll Verkaufsabsichten nach der Einbringung verhindern. Veräußert die Holding die Anteile innerhalb von sieben Jahren oder wird ein Ersatztatbestand nach § 22 Abs. 2 UmwStG verwirklicht, erfolgt eine rückwirkende Besteuerung: Bei Dir als Einbringendem entsteht der Einbringungsgewinn II – so, als hättest Du im Zeitpunkt der Einbringung doch verkauft. Immerhin schmilzt der steuerpflichtige Betrag um ein Siebtel pro Jahr ab; nach sieben Jahren endet die latente Steuerverhaftung vollständig.
Besonders tückisch: Als Veräußerung gilt nicht nur der Verkauf. Der BFH hat mit Urteil X R 26/22 bestätigt, dass auch ein Formwechsel der eingebrachten Kapitalgesellschaft in eine Personengesellschaft innerhalb der Sperrfrist eine Veräußerung im Sinne des Einbringungsgewinns II sein kann. Wer drei Jahre nach dem Anteilstausch „nur umstrukturiert", kann die volle Nachversteuerung auslösen – ein Risiko, das ohne steuerliche Begleitung kaum jemand auf dem Schirm hat.
Die jährliche Nachweispflicht bis zum 31. Mai
Jährliche Nachweise sind während der gesamten Sperrfrist erforderlich: Bis spätestens 31. Mai eines jeden Jahres musst Du dem Finanzamt nachweisen, wem die sperrfristbehafteten Anteile zuzurechnen sind. Fehlende Nachweise führen zur rückwirkenden Besteuerung der Anteile – sie gelten dann als veräußert, selbst wenn sie unverändert in der Holding liegen. Ein reiner Formfehler mit potenziell sechsstelliger Steuerwirkung.
Gesetzlich geregelt ist die Nachweispflicht in § 22 Abs. 3 UmwStG; der Einbringende muss in den dem Einbringungszeitpunkt folgenden sieben Jahren jährlich spätestens zum 31. Mai nachweisen, wem die Anteile am jeweiligen Stichtag zuzurechnen sind, andernfalls fingiert das Gesetz eine Veräußerung.
In unserer Kanzlei laufen diese Meldungen deshalb über ein zentrales Fristenkontrollsystem.
Sonderfall Organschaft: Unterjähriger Anteilstausch
Wenig beachtet, aber für Konzernstrukturen entscheidend: Der Anteilstausch spielt auch für die körperschaftsteuerliche Organschaft eine wichtige Rolle. Mit Urteil I R 40/20 hat der BFH zur finanziellen Eingliederung beim unterjährigen qualifizierten Anteilstausch entschieden – eine bestehende Organschaft kann danach unter bestimmten Voraussetzungen nahtlos fortgeführt werden. Wer eine Organschaft plant oder hat, sollte den Zeitpunkt des Anteilstauschs mit dem Wirtschaftsjahr abstimmen. Solche Detailfragen gehören in eine individuelle Steuerstrategie für Unternehmer, nicht in ein Standardpaket.
Alternativen und Sonderfälle: Wenn der Standardweg nicht passt
Nicht jede Ausgangslage passt in das Raster des § 21 UmwStG. Zwei Konstellationen begegnen mir in der Beratung besonders häufig.
Alternative § 20 UmwStG: Steuerneutrale Einbringung bei weniger als 50 %
Hältst Du weniger als die Hälfte der Stimmrechte und können auch nicht mehrere Gesellschafter in einem einheitlichen Vorgang gemeinsam einbringen, scheidet der qualifizierte Anteilstausch aus. Dann führt der Weg über § 20 UmwStG: die Einbringung eines Betriebs, Teilbetriebs oder Mitunternehmeranteils, in dem die GmbH-Beteiligung enthalten ist – in der Praxis häufig über eine zuvor geschaffene gewerbliche Einheit wie ein Einzelunternehmen oder eine atypisch stille Gesellschaft. Diese Wege sind gestaltungsintensiv und nichts für den Selbstbau; die Grundzüge findest Du im Beitrag zur GmbH-Einbringung in eine Holding im Abschnitt zu Minderheitsbeteiligungen.
Welche Rechtsform für die Holding – GmbH, UG oder Stiftung?
Schon bei der Holding Gründung stellst Du die Weichen: Die beste Rechtsform für die aufnehmende Holding ist in den meisten Fällen die GmbH – flexibel, anerkannt und ab 12.500 € eingezahltem Stammkapital startklar. Warum Du besser keine UG als Holding gründen solltest, habe ich ausführlich begründet: Der Zusatz „haftungsbeschränkt" signalisiert Kapitalschwäche, die Rücklagenpflicht bremst, die spätere Umwandlung kostet doppelt. Für langfristige Vermögenssicherung und Nachfolge kann dagegen die Stiftung als Alternative zur Holding-GmbH interessant sein – ohne Gewerbesteuer auf Beteiligungserträge und ohne Wegzugsbesteuerung; die steuerlichen Vorteile einer Stiftung reichen bis zu einer effektiven Belastung von rund 0,75 % auf Ausschüttungen.
Fazit: Qualifizierter Anteilstausch – großer Hebel, klare Regeln, teure Fehler
Der qualifizierte Anteilstausch nach § 21 UmwStG ist der zentrale Weg, eine bestehende operative GmbH nachträglich unter eine Holding zu ziehen, ohne stille Reserven aufzudecken. Die Regeln sind seit dem UmwStE 2025 klarer denn je: Stimmrechtsmehrheit der übernehmenden Gesellschaft, neue Anteile als Gegenleistung, rechtzeitiger Antrag auf Buchwertfortführung – dann gelingt die steuerneutrale Einbringung. Die Kehrseite: sieben Jahre Sperrfrist, jährliche Nachweise bis zum 31. Mai und eine BFH-Rechtsprechung, die selbst einen Formwechsel zur schädlichen Veräußerung machen kann.
Rechne selbst: Bei einem Unternehmenswert von 1 Mio. € und geringen Anschaffungskosten stehen beim Scheitern der Steuerneutralität schnell 250.000 € und mehr an sofortiger Steuer im Raum – ein vergessener Nachweis oder ein falsch getimter Umstrukturierungsschritt kann denselben Effekt Jahre später rückwirkend auslösen. Umgekehrt sichert Dir die sauber umgesetzte Struktur 95 % steuerfreie Gewinnausschüttungen, einen nahezu steuerfreien Exit über die Holding und maximale Flexibilität für Deinen Vermögensaufbau.
Diese Abwägung – Struktur, Zeitpunkt, Gegenleistungen, Fristenmanagement – gehört in erfahrene Hände. Als Kanzlei mit Schwerpunkt auf strategischer Steuergestaltung für Unternehmer begleiten wir Anteilstausch-Gestaltungen von der ersten Analyse bis zur letzten Sperrfrist-Meldung.
Sichere Dir jetzt Deine kostenlose Steueranalyse – wir prüfen, ob und wie sich der qualifizierte Anteilstausch für Dich rechnet, bevor Du den Notartermin machst:
Sichere dir jetzt deine KOSTENLOSE Steueranalyse!
Bist du bereit, deine Steuerlast zu optimieren und dein Unternehmen auf das nächste Level zu bringen?
Unser Expertenteam bietet dir eine maßgeschneiderte Steueranalyse im Wert von 500€ - völlig kostenfrei und unverbindlich!
Warum du jetzt handeln solltest:
✅ Entdecke versteckte Einsparpotenziale
✅ Erfahre, ob eine Umwandlung in eine GmbH für dich sinnvoll ist
✅ Erhalte einen klaren Fahrplan zur Steueroptimierung
🕒 Dieses Angebot ist zeitlich begrenzt! Wir können nur 20 kostenlose Analysen pro Monat durchführen.
So einfach geht's:
- Klicke auf den Button "Jetzt kostenlose Steueranalyse sichern"
- Fülle das kurze Formular aus (dauert nur 2 Minuten)
- Unser Steuerexperte meldet sich innerhalb von 24 Stunden bei dir
Jetzt kostenlose Steueranalyse sichern
"Ich kann die kompetente und verständliche Beratung von Herrn Kasper und seinem Team eindeutig empfehlen." – Anne Sturm
⚠️ Verpasse nicht diese Chance, deine Steuersituation zu optimieren und dein hart verdientes Geld zu behalten!
Ja, ich möchte Steuern sparen!
FAQ: Häufige Fragen zum qualifizierten Anteilstausch
Was bedeutet qualifizierter Anteilstausch konkret für die Besteuerung?
„Qualifiziert" bedeutet: Wegen der Stimmrechtsmehrheit der Holding entfällt die sofortige Besteuerung der stillen Reserven – die Steuer wird auf einen späteren Zeitpunkt verschoben. Der angesetzte Wert gilt für Dich zugleich als Veräußerungspreis der alten und als Anschaffungskosten der neuen Anteile. Verkaufst Du die Holding-Anteile oder veräußert die Holding die eingebrachten Anteile innerhalb von sieben Jahren, erfolgt allerdings eine rückwirkende Besteuerung über den Einbringungsgewinn.
Was ist ein einfacher Anteilstausch?
Ein einfacher Anteilstausch liegt vor, wenn Anteile gegen neue Anteile getauscht werden, die übernehmende Gesellschaft danach aber keine Mehrheit der Stimmrechte hält. In diesem Fall besteht kein Bewertungswahlrecht: Die Anteile sind zwingend mit dem gemeinen Wert anzusetzen, sodass die stillen Reserven aufgedeckt und sofort versteuert werden. Der einfache Anteilstausch ist damit steuerlich wie eine Veräußerung zu behandeln.
Was ist ein qualifizierter Anteilstausch nach einer Einbringung in eine Kapitalgesellschaft?
Gemeint ist der Fall, dass bereits eingebrachte oder gehaltene Anteile in einem weiteren Schritt in eine (weitere) Kapitalgesellschaft eingebracht werden – auch dieser Folgevorgang kann nach § 21 UmwStG qualifiziert sein. Voraussetzung bleibt, dass die übernehmende Gesellschaft nach diesem Vorgang die Stimmrechtsmehrheit hält; mehrheitsverstärkende Einbringungen genügen. Achtung bei sperrfristbehafteten Anteilen: Weitereinbringungen innerhalb der Sperrfrist können Ersatztatbestände nach § 22 Abs. 2 UmwStG berühren und sollten vorab geprüft werden.
Welche Sperrfrist gilt beim Anteilstausch in eine Holding?
Nach der Buchwertfortführung gilt eine siebenjährige Sperrfrist gemäß § 22 UmwStG. Ein Verkauf innerhalb der Sperrfrist führt zu rückwirkender Besteuerung (Einbringungsgewinn II), wobei sich der steuerpflichtige Betrag um ein Siebtel pro abgelaufenem Jahr reduziert. Nach sieben Jahren endet die latente Steuerverhaftung vollständig. Zusätzlich musst Du während der Sperrfrist jährlich bis zum 31. Mai nachweisen, wem die Anteile zuzurechnen sind.
Gibt es beim qualifizierten Anteilstausch eine steuerliche Rückwirkung?
Nein – beim Anteilstausch sind die Rückwirkungsregeln der §§ 2 und 20 Abs. 5 und 6 UmwStG ausdrücklich nicht anwendbar. Maßgeblich ist allein der Zeitpunkt, in dem das wirtschaftliche Eigentum an den eingebrachten Anteilen auf die übernehmende Gesellschaft übergeht. Wer die Struktur zu einem bestimmten Stichtag wirksam haben will, muss den Vollzug entsprechend timen – eine rückwirkende Gestaltung wie bei der Betriebseinbringung gibt es hier nicht.
Ist ein grenzüberschreitender Anteilstausch möglich?
Ja – innerhalb der EU/des EWR ist der grenzüberschreitende Anteilstausch unter den Voraussetzungen des UmwStG und im Rahmen von Art. 8 der Fusionsrichtlinie 2009/133/EG steuerneutral möglich. Der UmwStE 2025 enthält dazu eigene Beispiele, etwa zu Frankreich und Tschechien. Grenzüberschreitende Fälle bringen allerdings zusätzliche Themen wie Entstrickung und DBA-Recht mit sich und erfordern besondere Sorgfalt bei der Gestaltung.
Quellen:
- BMF,Umwandlungssteuer-Erlass vom 2.1.2025
- § 21 UmwStG, § 22 UmwStG
- § 8b KStG
- BFH-Urteile X R 32/23, X R 26/22, I R 48/15, I R 40/20 (Entscheidungsdatenbank des BFH)
- Fusionsrichtlinie 2009/133/EG
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
