


Wer mit einer GmbH-Beteiligung ins Ausland zieht, bekommt vom Finanzamt eine Rechnung, bevor er auch nur einen Anteil verkauft hat. Kein Liquiditätsereignis, kein Veräußerungsgewinn. Trotzdem Steuer.
Die atypisch stille Gesellschaft kann das für GmbH Gesellschafter unter bestimmten Voraussetzungen verhindern. Zumindest einen Teil davon.
Was eine atypisch stille Gesellschaft ist und wie sie grundsätzlich funktioniert, haben wir hier erklärt.
Das Wichtigste auf einen Blick:
- Die atypisch stille Gesellschaft bringt den GmbH-Anteil ins Sonderbetriebsvermögen II. Dann kann § 6 AStG tatbestandlich entfallen, wenn die Zuordnung im Einzelfall steuerlich anerkannt wird.
- Das schaltet nur einen von drei Steuerzugriffen aus: § 4 Abs. 1 S. 3 EStG kann einen gleichwertigen Entstrickungsgewinn auslösen, § 49 EStG bleibt für laufende Gewinne dauerhaft bestehen.
- Die Gestaltung ist nicht höchstrichterlich bestätigt. Eine verbindliche Auskunft nach § 89 AO ist vor dem Wegzug Pflicht, keine Option.
- Das Timing entscheidet: Die Struktur muss vollständig eingebracht sein, bevor der Wegzug vollzogen wird. Nachträgliche Einrichtung erkennt das Finanzamt nicht an.
- BFH IX R 39/21 (EuGH-Vorlage, 03.06.2025): Die internationale Dimension ist offen. Das Urteil kann die steuerliche Behandlung atypisch stiller Gesellschaften im grenzüberschreitenden Kontext grundlegend verändern.
- Das Ausland ist kein Freifahrtschein. Jedes Zielland hat eigene Steuerregeln: DBA, lokale Exit Tax, laufende Gewinnbesteuerung.
Du verlässt Deutschland — und das Finanzamt schickt sofort eine Rechnung
Was ist die Wegzugsteuer?
§ 6 AStG ist die zentrale Vorschrift zur Wegzugsteuer, auch Wegzugssteuer oder Wegzugsbesteuerung genannt.
Sie trifft dich, wenn du ins Ausland ziehst und dabei Anteile an einer Kapitalgesellschaft hältst. Das Finanzamt behandelt deinen Wegzug wie einen Verkauf, auch wenn du nichts verkauft hast. Besteuert wird der Wertzuwachs: der Unterschied zwischen dem gemeinen Wert und deinen Anschaffungskosten.
§ 6 AStG (Wegzugsteuer): Das Gesetz stellt die Aufgabe deines Wohnsitzes einer Veräußerung der GmbH-Anteile gleich. Du zahlst Steuer auf den gemeinen Wert, also auf das, was deine Anteile heute wert wären, wenn du sie verkaufen würdest.
(Alle Tatbestandsvarianten: Wegzugsbesteuerung nach § 6 AStG.)
Wann greift die Wegzugsteuer?
Die Wegzugsbesteuerung nach § 6 AStG hat erhebliche Folgen, auch für diejenigen, die zur Wegzugsbesteuerung schon recherchiert haben, aber die Strukturlösung nicht kennen. Sie greift, wenn du drei Voraussetzungen erfüllst:
Was das konkret kostet
Deine Beteiligung an einer GmbH hat stille Reserven von 2 Millionen Euro. Die Wegzugsteuer beträgt dann über 527.000 Euro, fällig zum Wegzugszeitpunkt. Auch ohne Verkauf.
Für GmbH Gesellschafter mit hohen stillen Reserven ist die Wegzugssteuer oft der größte Einzelposten beim Wegzug. Ohne Planung ist sie sofort fällig.
Wer die Stundungsregelung bei der Wegzugsbesteuerung nutzt, muss jährlich melden: Ereignisse binnen eines Monats anzeigen, jährliche Bestätigung bis zum 31.07. (BMF, 22.12.2023, Tz. 176 ff.).
Neu ab 01.01.2025: Das Jahressteuergesetz 2024 brachte eine wichtige Änderung: Die Wegzugsbesteuerung wurde auf wesentliche Investmentfonds-Anteile ausgeweitet. Die Wegzugsbesteuerung trifft damit einen breiteren Kreis von Steuerpflichtigen, auch Investoren mit wesentlichen Fondsanteilen. Auch bei Fondsanteilen bemisst sich die Steuer am Wertzuwachs. Wer neben GmbH-Anteilen auch Fondsanteile hält, hat damit eine Steigerung der Wegzugsteuer-Tatbestände, also einen weiteren Steuerzugriff.
Die atypisch stille Gesellschaft kann die Wegzugsteuer verhindern
Die atypisch stille Gesellschaft ist eine stille Gesellschaft bei einer GmbH, bei der der stille Gesellschafter als Mitunternehmer gilt. Das hat eine direkte steuerliche Konsequenz für das Unternehmen. Genau da liegt der Hebel.
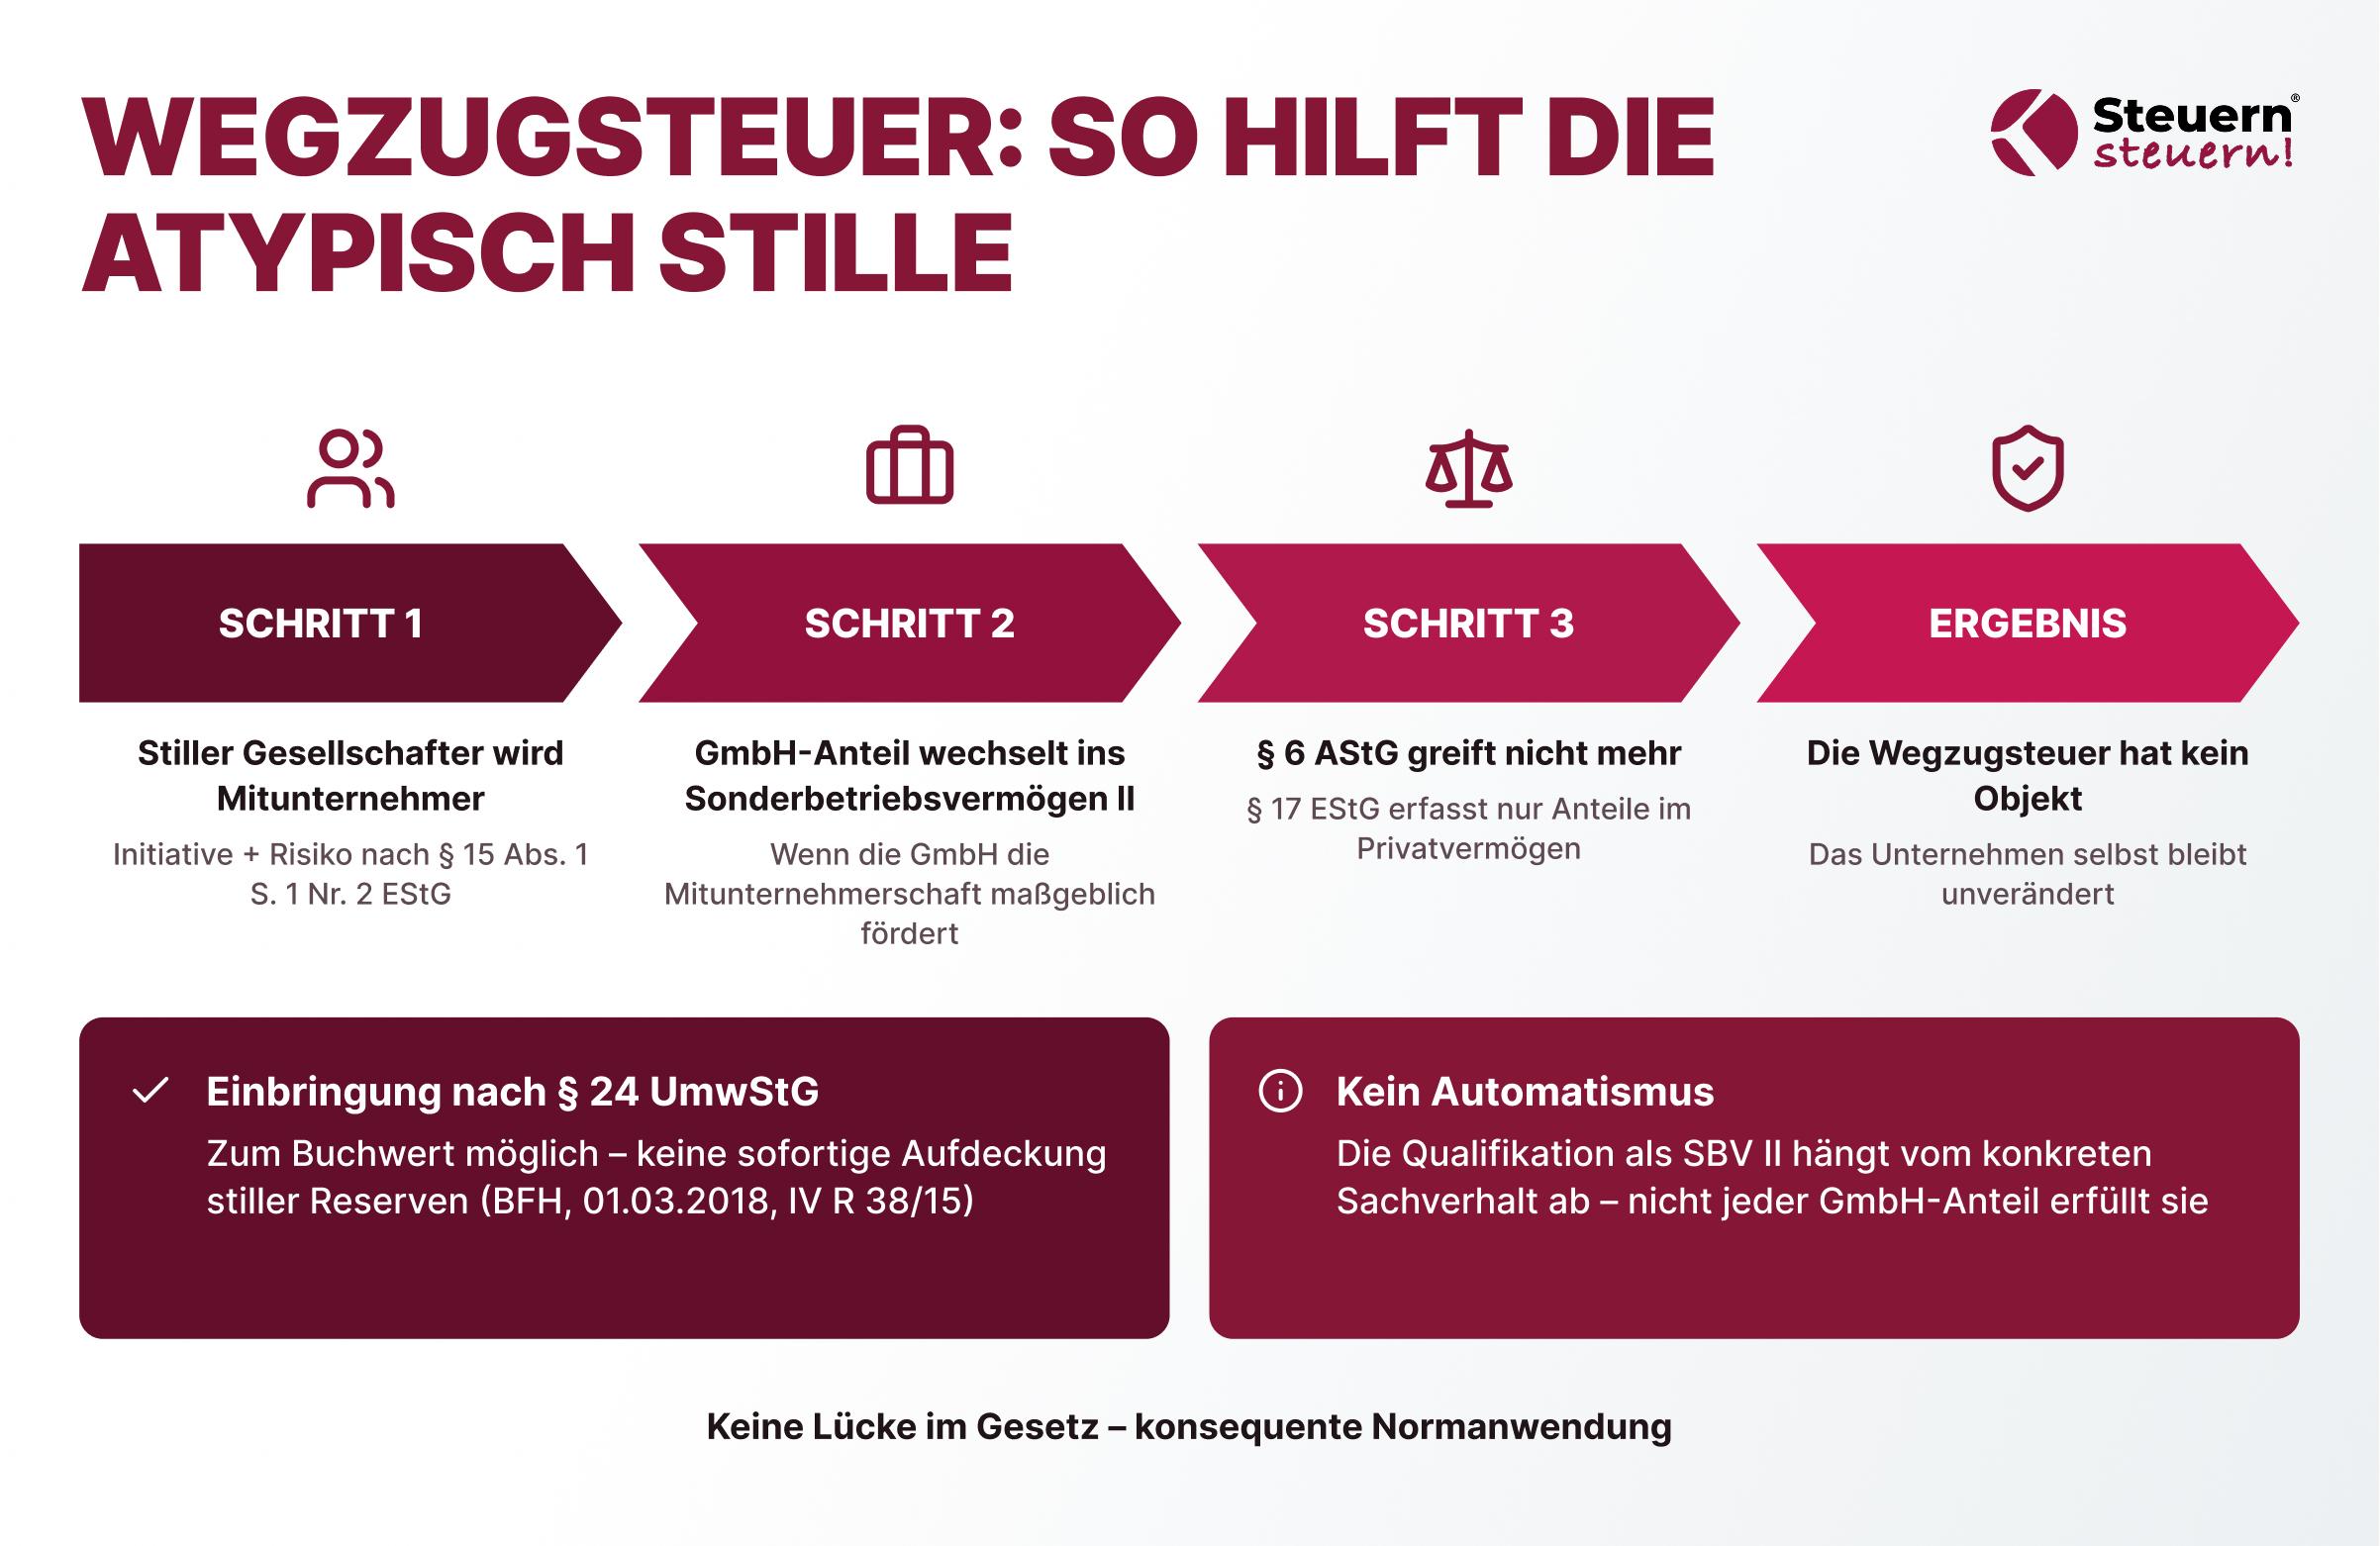
Schritt 1: Der stille Gesellschafter wird Mitunternehmer
Die stille Gesellschaft ist zivilrechtlich die Beteiligung eines stillen Gesellschafters am Handelsgewerbe eines Unternehmens (§ 230 HGB). Gegenstand ist das Handelsgewerbe des Inhabers, nicht ein Anteil daran. Der stille Gesellschafter bringt eine Einlage in das Unternehmen ein. Neben Beiträgen in Form von Kapital sind auch Sacheinlagen möglich. Er erhält eine Gewinnbeteiligung. Er tritt nach außen nicht auf. Der Geschäftsinhaber führt das Unternehmen unverändert weiter.
Die stille Gesellschaft wird nicht im Handelsregister eingetragen. Kein Notar, keine Eigentumsübertragung. Im Außenverhältnis tritt sie nicht auf. Der stille Gesellschafter bleibt im Außenverhältnis unsichtbar.
Steuerlich ist die stille Gesellschaft atypisch, wenn der stille Gesellschafter als Mitunternehmer gilt. Das ist er, wenn er Mitunternehmerinitiative entfalten kann und Mitunternehmerrisiko trägt (§ 15 Abs. 1 S. 1 Nr. 2 EStG). § 15 EStG ist dabei die entscheidende Norm.
Eine atypisch stille Gesellschaft begründet damit eine Mitunternehmerschaft. Der stille Gesellschafter wird betrieblich beteiligt, nicht nur als Kapitalgeber.
Für externe Investoren ist die atypisch stille Gesellschaft damit mehr als eine Finanzanlage. Sie ist eine unternehmerische Beteiligung. Sie ist eine unternehmerische Beteiligung am Unternehmen des Inhabers.
Schritt 2: Der GmbH-Anteil wechselt vom Privatvermögen ins Betriebsvermögen
Die Mitunternehmerschaft hat eigenes steuerliches Betriebsvermögen. Dazu gehört auch das Sonderbetriebsvermögen II (SBV II).
Sonderbetriebsvermögen II: SBV II umfasst Wirtschaftsgüter, die einem Mitunternehmer gehören und seine Beteiligung an der Mitunternehmerschaft stärken. Ein GmbH-Anteil kann SBV II einer atypisch stillen Gesellschaft sein, wenn die GmbH die Tätigkeit der Mitunternehmerschaft maßgeblich fördert.
Ergebnis: Der GmbH-Anteil ist nicht mehr Privatvermögen. Er ist betriebliches Sonderbetriebsvermögen.
Noch kein vollständiges Bild der Grundstruktur? Atypisch stille Gesellschaft — was sie ist, wie sie funktioniert und wer sie nutzen kann.
Schritt 3: § 6 AStG greift nicht mehr
§ 6 AStG knüpft an § 17 EStG an. § 17 EStG erfasst GmbH Anteile und andere Kapitalgesellschaftsanteile nur im Privatvermögen.
Was ins Sonderbetriebsvermögen II übergegangen ist, ist kein Privatvermögen mehr. Die Wegzugsteuer hat damit kein Objekt.
Das ist keine Lücke im Gesetz. Es ist konsequente Normanwendung, eine der wenigen Möglichkeiten, den Tatbestand des § 6 AStG zu vermeiden. Das Unternehmen selbst ändert sich nicht, nur die steuerliche Einordnung der Beteiligung.
Die Einbringung nach § 24 UmwStG: Die Überführung des Betriebs in die atypisch stille Gesellschaft ist wie eine Einbringung nach § 24 UmwStG zu behandeln (BFH, 01.03.2018, IV R 38/15). Unter den Voraussetzungen des § 24 UmwStG ist eine Einbringung zum Buchwert möglich. Keine sofortige Aufdeckung stiller Reserven.
Die Qualifikation als SBV II ist kein Automatismus. Sie hängt vom konkreten Sachverhalt ab. Nicht jeder GmbH-Anteil erfüllt das Kriterium.
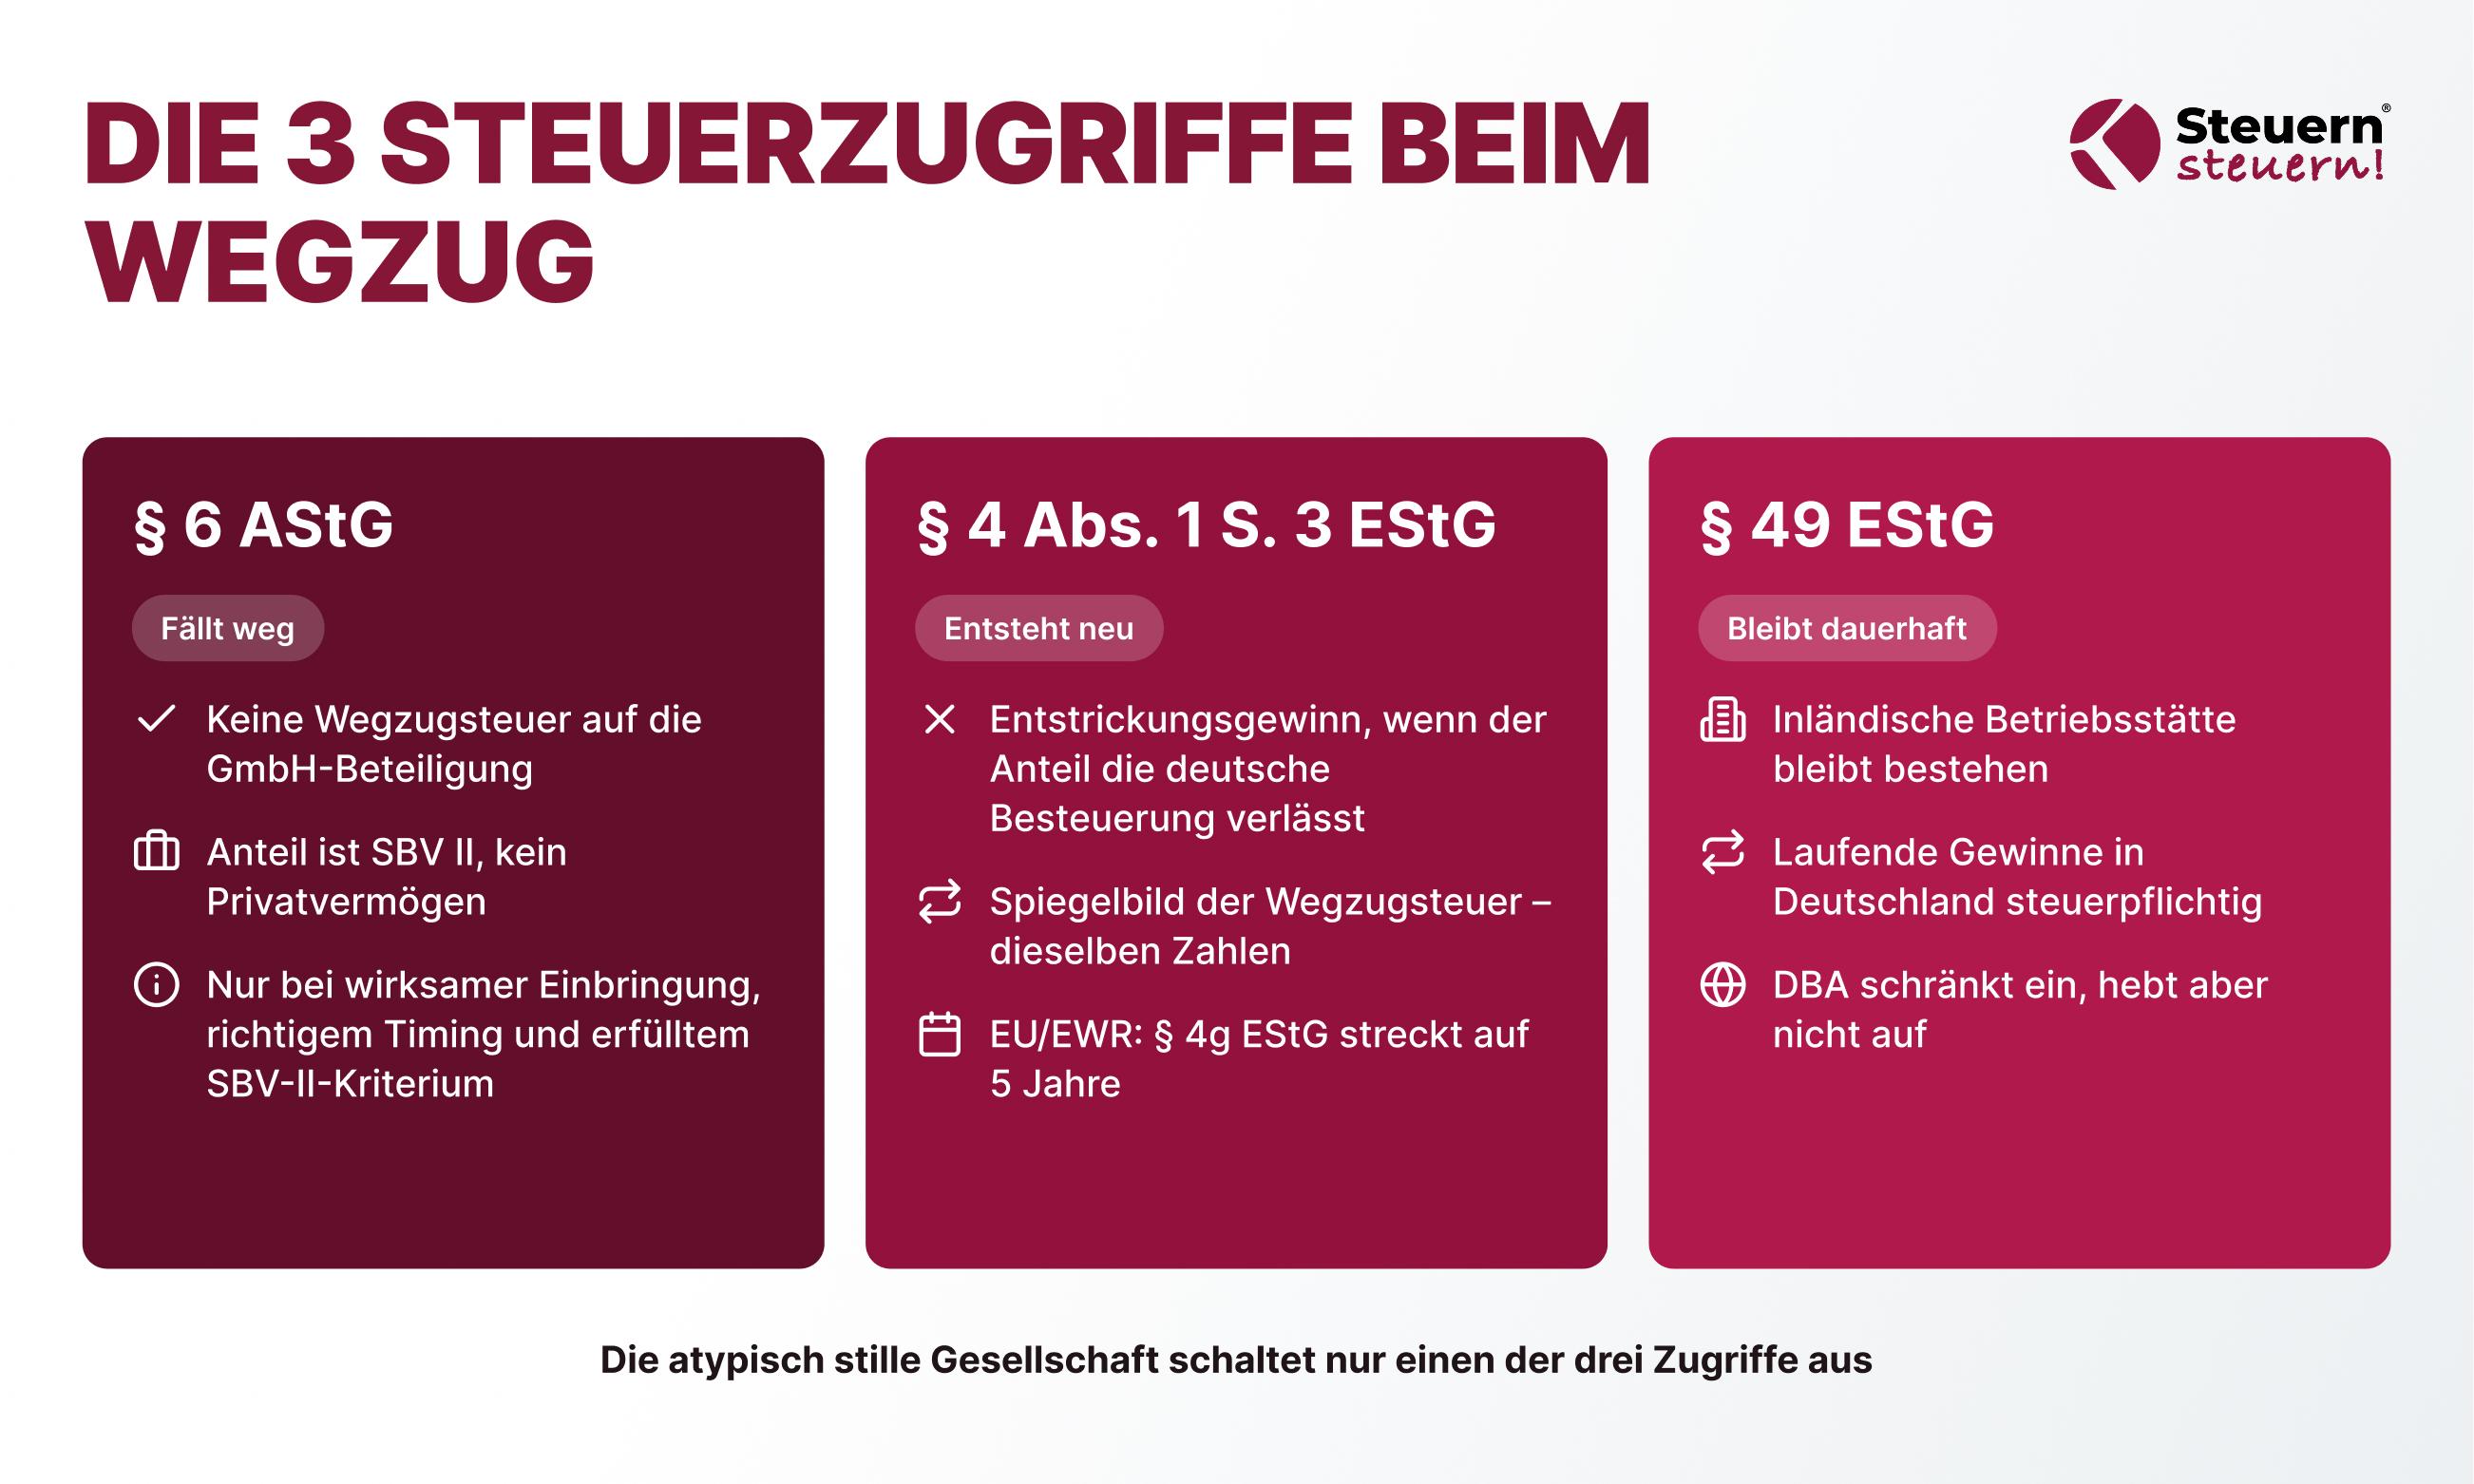
Drei Steuerzugriffe — die atypisch stille Gesellschaft schaltet nur einen aus
Viele Unternehmer denken, die atypisch stille Gesellschaft sei die Lösung. Sie schaltet die Wegzugsteuer nach § 6 AStG aus, das stimmt. Aber es gibt zwei weitere Steuerzugriffe, die unabhängig davon greifen. Die werden meistens übersehen.
Steuerzugriff 1 — § 6 AStG: fällt weg
Wenn der GmbH-Anteil wirksam Sonderbetriebsvermögen II der atypisch stillen Gesellschaft geworden ist, greift die Wegzugsteuer nach § 6 AStG nicht. Kein Privatvermögen, kein Tatbestand. Das Unternehmen läuft weiter, ohne dass der Wegzug einen Steuerzugriff auslöst.
Das bedeutet: Keine fiktive Veräußerungsbesteuerung für die GmbH-Beteiligung beim Wegzug ins Ausland. Bei stillen Reserven im siebenstelligen Bereich ist das für GmbH Gesellschafter erheblich. Das Unternehmen wechselt steuerlich die Zuordnung, nicht den Besitzer.
Der stille Gesellschafter hält die Beteiligung an der Kapitalgesellschaft nicht mehr direkt im Privatvermögen. Er hält sie als Sonderbetriebsvermögen der Mitunternehmerschaft.
Voraussetzung: Die Einbringung ist steuerlich wirksam. Das Timing stimmt. Das SBV-II-Kriterium ist im konkreten Sachverhalt erfüllt.
Steuerzugriff 2 — § 4 Abs. 1 Satz 3 EStG: entsteht neu
Mit dem Wegfall der Wegzugsteuer ist das Thema nicht erledigt.
§ 4 Abs. 1 Satz 3 EStG stellt den Ausschluss des deutschen Besteuerungsrechts an einem Wirtschaftsgut einer Entnahme gleich. Wenn der Mitunternehmeranteil durch den Wegzug aus der deutschen Besteuerungssphäre ausscheidet, entsteht ein steuerpflichtiger Entstrickungsgewinn.
Diese Norm wirkt auf diese Weise wie ein steuerliches Spiegelbild der Wegzugsteuer: andere Norm, andere Fristen, aber dieselben Zahlen.
§ 4g EStG: In EU- und EWR-Fällen erlaubt § 4g EStG auf Antrag einen Ausgleichsposten. Er streckt die Steuerwirkung auf 5 Jahre.
Vollständige Normbrücke: Bei Auflösung der atypisch stillen Gesellschaft nach dem Wegzug greift zusätzlich § 16 EStG für den Aufgabegewinn.
Steuerzugriff 3 — § 49 EStG: bleibt dauerhaft
§ 49 EStG bleibt bestehen, unabhängig davon, ob die Wegzugsteuer entfällt oder nicht.
Wer nach dem Wegzug weiterhin Mitunternehmer einer deutschen atypisch stillen Gesellschaft ist, hat eine inländische Betriebsstätte. Die laufenden Gewinne unterliegen nach § 49 Abs. 1 Nr. 2 Buchst. a EStG weiterhin der deutschen Einkommensteuer.
Das Doppelbesteuerungsabkommen zwischen Deutschland und dem Ausland kann das Besteuerungsrecht am Unternehmen einschränken, aber nicht vollständig aufheben.
Der Wegzug ins Ausland, ob aus Gründen der Lebensqualität oder steuerlicher Optimierung, beendet nicht automatisch die deutsche Steuerpflicht für laufende Gewinne. Der stille Gesellschafter bleibt am deutschen Unternehmen beteiligt. Das Unternehmen ist weiterhin seine Einkunftsquelle in Deutschland. Das Finanzamt weiß das.
Das Finanzamt hat noch nicht das letzte Wort
Die atypisch stille Gesellschaft gilt als Gestaltungsinstrument zur Vermeidung der Wegzugsteuer. Die Vermeidung der Wegzugsteuer ist ihr Hauptzweck in dieser Konstellation. In der Praxis ist sie trotzdem riskant.
Was die Fachliteratur sagt
Zwei Positionen stehen sich gegenüber.
Haufe (2026): Die atypisch stille Gesellschaft ist ein funktionsfähiges Gestaltungsmodell. Der GmbH-Anteil wird automatisch Sonderbetriebsvermögen II. Die Einbringung kann zum Buchwert erfolgen. Die Wegzugsteuer greift nicht mehr.
IWW/PFB (22.10.2025): Die Gestaltung ist steuerlich interessant, aber nicht höchstrichterlich anerkannt. Ohne höchstrichterliche Bestätigung besteht das Risiko der Nichtanerkennung durch das Finanzamt.
Beide Positionen sind in der aktuellen Fachliteratur vertreten. Für Gesellschafter einer Kapitalgesellschaft ist diese Unsicherheit ein erheblicher Planungsfaktor. Die relevanten Steuergesetze, § 6 AStG, § 4 Abs. 1 Satz 3 EStG und § 49 EStG, sind als Gestaltungskette noch nicht abschließend durch den BFH bestätigt.
Was BFH IX R 39/21 zeigt: Mit Beschluss vom 03.06.2025 hat der BFH dem EuGH vorgelegt, ob Deutschland AStG-Zwischeneinkünfte bei einer ausländischen atypisch stillen Gesellschaft trotz DBA-Freistellung ansetzen darf. Selbst die internationale Dimension ist auf höchster Ebene offen.
Wie du dich absicherst
Das Risiko: Das Finanzamt kann die SBV-II-Zuordnung im Einzelfall ablehnen. Dann greift die Wegzugssteuer rückwirkend. Die Beteiligung fällt steuerlich zurück ins Privatvermögen des GmbH Gesellschafters.
Eine verbindliche Auskunft nach § 89 AO bindet das Finanzamt vorab an eine konkrete rechtliche Einordnung. Sie steht nach § 89 AO auf Antrag zur Verfügung und ist in diesem Kontext Pflicht, keine Option.
Deine Struktur ist ein Einzelfall
Ob die atypisch stille Gesellschaft in deiner Situation die Wegzugsteuer wirklich ausschaltet, hängt von der konkreten SBV-II-Zuordnung, dem Timing und der Haltung deines Finanzamts ab. Das lässt sich nicht pauschal beantworten. Jede Kapitalgesellschaft ist ein Einzelfall.
Jetzt kostenlose Steueranalyse sichern Für deine Struktur. Nicht für alle.
Was BFH und BMF aktuell entschieden haben
Die meisten Artikel zu diesem Thema zitieren keine Quellen. Wir haben die Primärquellen ausgewertet.
BMF und Verwaltungsanweisungen:
Das Ausland entscheidet mit
Die atypisch stille Gesellschaft löst die Wegzugsteuer auf der deutschen Seite. Was im Ausland passiert, ist davon unabhängig.
Hinweis: Das Doppelbesteuerungsabkommen verteilt Besteuerungsrechte. Es schafft keine Steuerfreiheit. Die DBA-Feinanalyse für atypisch stille Beteiligungen im konkreten Sachverhalt ist immer Einzelfallprüfung.
Informationen zu internationalem Steuerrecht findest du in unserem Fachgebiet, auch zur Behandlung deines Unternehmens im Ausland.
Das musst du vor dem Wegzug geklärt haben
Timing und verbindliche Auskunft
Timing der Einbringung: Die atypisch stille Gesellschaft muss gegründet und die GmbH-Beteiligung wirksam eingebracht sein, bevor der Wegzug ins Ausland vollzogen wird. Was „rechtzeitig“ bedeutet, ist Teil der Vorabprüfung. Entscheidend: Eine nachträgliche Einrichtung erkennt das Finanzamt nicht an. Die Wegzugssteuer lässt sich nicht rückwirkend vermeiden.
Verbindliche Auskunft (§ 89 AO): Die Gestaltung ist nicht höchstrichterlich bestätigt. Die verbindliche Auskunft bindet das Finanzamt vorab an eine konkrete Einordnung. Sie ist obligatorisch, nicht optional.
Die Vorbereitung einer verbindlichen Auskunft ist ein eigenständiger Beratungsschritt, den ein Steuerberater mit internationalem Mandat begleiten muss. Er beginnt mit der Analyse deiner konkreten Struktur.
Bewertung und Mitwirkungspflichten
Bewertung des Mitunternehmeranteils: Für die Entstrickung nach § 4 Abs. 1 Satz 3 EStG gilt der gemeine Wert. Du musst ihn sachgerecht ermitteln. Ein Bewertungsgutachten ist in der Regel erforderlich.
Mitwirkungspflichten: Wer die Stundungsregelung nach § 6 Abs. 4 AStG nutzt, muss laufend melden: Ereignisse binnen eines Monats, jährliche Bestätigung bis zum 31.07. (BMF, 22.12.2023). Diese Pflichten gelten auch nach dem Wegzug.
Gewerbesteuer und Ausstiegskosten
Gewerbesteuer: Die atypisch stille Gesellschaft unterliegt als Mitunternehmerschaft eigenständig der Gewerbesteuer. Das Unternehmen zahlt diese Steuer laufend weiter, auch nach dem Wegzug.
Ausstiegsbesteuerung: Wer die atypisch stille Gesellschaft auflöst, muss das einplanen: Bei Auflösung der Mitunternehmerschaft werden alle stillen Reserven des Unternehmens und ein anteiliger Firmenwert steuerlich realisiert (§ 16 EStG). Das ist keine Ausnahme, sondern die gesetzliche Konsequenz.
Steuerliche Begleitung im Ausland: Das umfasst unter anderem: DBA-Analyse, lokale Registrierungspflichten und die Behandlung der deutschen Beteiligungseinkünfte im Ausland.
Risiko verdeckte Gewinnausschüttung
Die Einbringung der GmbH-Beteiligung muss zu fremdüblichen Konditionen erfolgen, so wie zwischen unabhängigen Dritten. Das Finanzamt prüft das am Maßstab des ordentlichen Unternehmers. Bei nicht fremdüblicher Gestaltung droht das Risiko einer verdeckten Gewinnausschüttung (§ 8 Abs. 3 KStG). Die steuerlichen Folgen sind erheblich, unabhängig vom Wegzug.
Fazit: Was die atypisch stille Gesellschaft leistet und was nicht
Was du mitnehmen solltest:
§ 6 AStG kann tatbestandlich entfallen, wenn der GmbH-Anteil wirksam Sonderbetriebsvermögen II einer Mitunternehmerschaft ist. Die atypisch stille Gesellschaft wandelt die GmbH steuerlich in eine Personengesellschaft um. Für Personengesellschaften gilt § 6 AStG nicht. Das ist eine erhebliche Entlastung für GmbH Gesellschafter mit hohen stillen Reserven. Das Unternehmen kann weiterlaufen, der Wegzug kostet keine Sofortsteuer.
Zwei weitere Steuerzugriffe bleiben aber. § 4 Abs. 1 Satz 3 EStG kann einen gleichwertigen Steuerzugriff auslösen. § 49 EStG bleibt für laufende Einkünfte dauerhaft bestehen.
Und: Die Gestaltung ist nicht höchstrichterlich bestätigt. IWW (22.10.2025) empfiehlt verbindliche Auskunft als Mindestabsicherung. BFH IX R 39/21 (EuGH-Vorlage, 03.06.2025) zeigt: Die internationale Dimension ist offen.
Die atypisch stille Gesellschaft ist kein einfacher Ausweg. Sie ist das bekannteste Gestaltungsinstrument zur Vermeidung der Wegzugsteuer. Für GmbH-Gesellschafter, die aus steuerlichen oder persönlichen Gründen ins Ausland ziehen und ihre Beteiligung an einem deutschen Unternehmen behalten wollen.
Sie muss sorgfältig geprüft, exakt strukturiert und durch eine verbindliche Auskunft abgesichert sein. Das gilt unter anderem bevor der Wegzug vollzogen wird. Das Unternehmen muss unter anderem vorbereitet werden: Gesellschaftsvertrag, Bewertung, Mitwirkungspflichten.
Häufige Fragen
Was bedeutet atypisch stille Gesellschaft?
Die atypisch stille Gesellschaft ist eine stille Gesellschaft, bei der der stille Gesellschafter als Mitunternehmer gilt. Das setzt voraus, dass der stille Gesellschafter Mitunternehmerinitiative entfalten kann und Mitunternehmerrisiko trägt (§ 15 EStG). Im Außenverhältnis bleibt die stille Gesellschaft unsichtbar. Im Unterschied zur typisch stillen Gesellschaft begründet die atypisch stille Gesellschaft eine Mitunternehmerschaft, mit eigenem steuerlichem Betriebsvermögen und Sonderbetriebsvermögen.
Wann fällt eine Wegzugsteuer an?
Die Wegzugsteuer nach § 6 AStG fällt an, wenn du deinen Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland aufgibst, innerhalb der letzten 12 Jahre mindestens 7 Jahre unbeschränkt einkommensteuerpflichtig warst und zu mindestens 1 % an einer Kapitalgesellschaft beteiligt bist (§ 17 EStG). Der Wegzug gilt dann als fiktiver Verkauf der Anteile.
Wer muss keine Wegzugsteuer zahlen?
Die Wegzugsteuer nach § 6 AStG greift nicht, wenn mindestens eine Voraussetzung fehlt. Auch Inhaber einer Personengesellschaft zahlen keine Wegzugsteuer nach § 6 AStG: weniger als 7 von 12 Jahren in Deutschland gelebt, weniger als 1 % Beteiligung, oder der GmbH-Anteil liegt nicht im Privatvermögen. Letztes trifft zu, wenn der Anteil wirksam als Sonderbetriebsvermögen II in eine atypisch stille Gesellschaft eingebracht wurde. In jedem Fall gilt: Die Prüfung ist eine Einzelfallanalyse.
Wie kann man die Wegzugsteuer vermeiden?
Zur Vermeidung der Wegzugsteuer gibt es mehrere legale Möglichkeiten. Keine Möglichkeit ist ohne Risiko. Die richtige Wahl der Vermeidungsstrategie hängt von deiner persönlichen Situation ab. Die atypisch stille Gesellschaft bringt die GmbH-Beteiligung in das Sonderbetriebsvermögen II einer Mitunternehmerschaft. § 6 AStG greift dann nicht, weil kein Privatvermögen mehr vorhanden ist.
Weitere Optionen: Weniger als 7 Jahre in Deutschland gelebt, keine Wegzugsbesteuerung. Jede Option hat eigene steuerliche Folgekosten. Oder die GmbH in eine Personengesellschaft umwandeln (z. B. GmbH & Co. KG). Die Wegzugsteuer greift bei Personengesellschaften nicht. Jede Option hat eigene steuerliche Folgen. Die Wegzugssteuer ist keine unausweichliche Pflicht. Sie ist gestaltbar. Ein Steuerberater mit internationalem Mandat ist für diese Gestaltungen unerlässlich.
Wie wird eine atypisch stille Gesellschaft besteuert?
Die atypisch stille Gesellschaft wird steuerlich als Mitunternehmerschaft behandelt. Der stille Gesellschafter ist am Gewinn und Verlust des Unternehmens beteiligt. Seine Gewinnbeteiligung richtet sich nach dem Gesellschaftsvertrag. Die Höhe der Gewinnbeteiligung ist frei vereinbar. Die Mitunternehmerschaft unterliegt eigenständig der Gewerbesteuer. Der stille Gesellschafter versteuert seinen Anteil am Gewinn als Einkünfte aus Gewerbebetrieb.
Die Beteiligung des stillen Gesellschafters an der Kapitalgesellschaft gehört zum Sonderbetriebsvermögen der Mitunternehmerschaft. Bei Wegzug greift nicht § 6 AStG, sondern gegebenenfalls § 4 Abs. 1 Satz 3 EStG (betriebliche Entstrickung).
Welche Nachteile hat eine atypische stille Gesellschaft?
Die atypisch stille Gesellschaft hat mehrere Nachteile: Die Gestaltung ist nicht höchstrichterlich bestätigt. Die größte Herausforderung: Das Finanzamt kann die SBV-II-Zuordnung ablehnen. Die Mitunternehmerschaft unterliegt eigenständig der Gewerbesteuer. Bei Auflösung werden alle stillen Reserven realisiert (Ausstiegsbesteuerung nach § 16 EStG). Die Beteiligung muss fremdüblich eingebracht werden. Sonst droht eine verdeckte Gewinnausschüttung. Ein erfahrener Steuerberater prüft diesen Maßstab vorab. Die Gestaltung muss vor dem Wegzug stehen. Eine nachträgliche Einrichtung erkennt das Finanzamt nicht an.
Für GmbH-Gesellschafter mit einer wesentlichen Beteiligung an einer Kapitalgesellschaft bedeutet das unter anderem: früh planen, professionell absichern.
Ist eine atypisch stille Gesellschaft umwandlungsfähig?
Ja. Die Überführung einer Kapitalgesellschaft in eine atypisch stille Gesellschaft gilt steuerlich als Einbringung nach § 24 UmwStG, ähnlich wie bei einer Personengesellschaft (BFH, 01.03.2018, IV R 38/15). Unter den Voraussetzungen des § 24 UmwStG kann die Einbringung zum Buchwert erfolgen, ohne sofortige Aufdeckung stiller Reserven.
Wie kann eine atypisch stille Gesellschaft gekündigt werden?
Der stille Gesellschafter kann die atypisch stille Gesellschaft ordentlich nach § 132 HGB kündigen, zum Ende eines Geschäftsjahres unter Einhaltung der im HGB vorgesehenen Kündigungsfrist. Daneben ist eine außerordentliche Kündigung aus wichtigem Grund möglich. Steuerlich ist die Auflösung folgenreich: Alle stillen Reserven und ein anteiliger Firmenwert werden aufgedeckt und versteuert (§ 16 EStG).
Warum ziehen GmbH-Inhaber ins Ausland?
Die Gründe sind unterschiedlich: Lebensqualität im Ausland, Steuerersparnisse im Zielland, Nähe zu Investoren oder neue unternehmerische Möglichkeiten. Aus steuerlicher Sicht ist der Wegzug für Geschäftsinhaber mit wesentlichen GmbH-Beteiligungen die größte Herausforderung. Die Steuerlast ist auf diese Weise oft höher als erwartet. Frühzeitige Planung ist der Hauptgrund für den Unterschied.
Was kostet die Beratung beim Wegzug?
Die Kosten hängen unter anderem ab: von der Bewertung der GmbH Anteile, den Vereinbarungen im Gesellschaftsvertrag und der Notwendigkeit einer verbindlichen Auskunft. Die Steuerlast durch § 6 AStG kann siebenstellig sein. Ein spezialisierter Steuerberater mit internationalem Mandat ist für diese Gestaltungen unerlässlich. Die Beratungskosten stehen in keinem Verhältnis zur vermiedenen Steuerlast.
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
