


Vor ein paar Monaten saß ein Unternehmer bei mir, der seine GmbH nach 22 Jahren verkaufen wollte. Sein Plan war klar: Das Eigenheim behält er – das ist ja Privatvermögen und nach zehn Jahren ohnehin steuerfrei. Nur hatte er über zwei Jahrzehnte ein Arbeitszimmer ausschließlich seiner GmbH überlassen. Und damit, ohne es zu ahnen, eine Betriebsaufspaltung ausgelöst.
Das ist kein exotischer Sonderfall. Sobald Du Deiner Gesellschaft eine Immobilie oder auch nur einen betrieblich genutzten Raum überlässt, wandert dieser Teil steuerlich fiktiv in Dein Betriebsvermögen – zivilrechtlich gehört Dir das Haus weiter, für das Finanzamt zählt es aber als Betrieb.
Die Folgen sind bitter: Die zehnjährige Spekulationsfrist ist weg, auf die Mieterträge kann Gewerbesteuer anfallen, und beim Verkauf oder bei der Auflösung werden die stillen Reserven mit bis zu 45 % Einkommensteuer belegt. Das Schlimmste daran: Die meisten Betroffenen erfahren davon erst, wenn es zu spät zum Gestalten ist – und manchmal wurde ihnen genau dieses Setup sogar von einem Berater empfohlen.
Eine Betriebsaufspaltung auflösen heißt: gezielt eines der beiden Merkmale – personelle oder sachliche Verflechtung – wegfallen zu lassen. Der entscheidende Hebel liegt in der Reihenfolge: Fällt das Merkmal unkontrolliert weg, gilt das als Betriebsaufgabe mit sofortiger Versteuerung sämtlicher stiller Reserven. Wird die Auflösung dagegen geplant – über Verpächterwahlrecht, steuerneutrale Umwandlung oder eine bewusste Aufgabe samt Freibeträgen – lässt sich die Last in vielen Konstellationen drastisch senken, teils auf null.
In diesem Praxisleitfaden erfährst Du, woran Du eine Betriebsaufspaltung überhaupt erkennst, welche sechs Strategien zum Auflösen fachlich tragfähig sind, welche Steuerfolgen Du vor jeder Gestaltung durchrechnen musst – und warum das Thema 2026 heikler ist als je zuvor.
Key Takeaways
- Eine Betriebsaufspaltung setzt immer beide Merkmale voraus: sachliche und personelle Verflechtung. Fällt eines weg, endet sie – gewollt oder ungewollt.
- Die Beendigung der Betriebsaufspaltung führt häufig zur Betriebsaufgabe und damit zur Aufdeckung stiller Reserven, die voll versteuert werden müssen.
- Nicht jede Auflösung ist ein Steuerhammer: Verpächterwahlrecht, Wiesbadener Modell und eine steuerneutrale Einbringung nach Umwandlungssteuergesetz können die sofortige Besteuerung vermeiden.
- Das EStG wurde zuletzt am 26. Mai 2026 geändert – bei diesem Thema ist ein aktueller Rechtsstand kein Beiwerk, sondern Pflicht.
- Die häufigsten Auslöser aus meiner Beratungspraxis: Immobilie, Arbeitszimmer und Ehegattenanteile. Genau hier prüfen wir zuerst.
Warum „Betriebsaufspaltung auflösen" 2026 zum Hochrisiko-Thema wird
Die Betriebsaufspaltung ist eine steuerliche Konstruktion, die eine rechtlich selbstständige Vermögensverwaltung (Besitzunternehmen) und eine gewerbliche Gesellschaft (Betriebsgesellschaft) für Steuerzwecke zu einer gewerblichen Einheit verklammert.
Das Tückische: Sie steht in keinem einzigen Paragrafen. Sie ist aus der Rechtsprechung des Bundesfinanzhofs entstanden und wird von der Verwaltung im Amtlichen Einkommensteuer-Handbuch 2025 des BMF in einem eigenen Modul (Anhang 8, „Betriebsaufspaltung/Betriebsverpachtung") mit Unterpunkten zu Verpächterwahlrecht und Einstimmigkeitsabreden geführt.
Warum 2026? Weil das Einkommensteuergesetz zuletzt am 26. Mai 2026 geändert wurde und weil die steuerlichen Folgen einer Auflösung oft nicht sofort erkennbar sind. Wer heute Beteiligungsverhältnisse verschiebt, eine Immobilie überträgt oder einen Gesellschafter aufnimmt, kann eine Betriebsaufspaltung ungewollt beenden – mit sofortiger Steuerlast.
Deshalb gilt: Die steuerlichen Folgen müssen vor jeder Änderung der Beteiligungsverhältnisse geprüft werden, nicht danach.
Aus der Praxis: „Viele meiner Mandanten haben eine Betriebsaufspaltung und wissen es gar nicht. Der Klassiker ist das Arbeitszimmer im Eigenheim, das jemand seiner GmbH überlässt. Zivilrechtlich gehört ihm das Haus weiter – steuerlich ist genau dieser Raum aber fiktiv im Betriebsvermögen. Und beim Verkauf kommt dann die Rechnung." – David Kasper

Was eine Betriebsaufspaltung bei Deiner Betriebs-GmbH steuerlich auslöst
Eine Betriebsaufspaltung liegt vor, wenn eine wesentliche Betriebsgrundlage an eine gewerblich tätige Gesellschaft überlassen wird (sachliche Verflechtung) und dieselbe Person oder Personengruppe beide Seiten beherrscht (personelle Verflechtung). Die zentrale Rechtsfolge: Das eigentlich vermögensverwaltende Besitzunternehmen wird steuerlich als gewerbliche Tätigkeit behandelt. Aus Vermietung wird Gewerbe – die Einkünfte werden umqualifiziert.
Das hat drei unmittelbare Konsequenzen.
- Erstens werden die überlassenen Wirtschaftsgüter, allen voran die Immobilie, zu Betriebsvermögen.
- Zweitens kann auf die Mieterträge Gewerbesteuer anfallen, wenn Freibetrag und Kürzungen nicht greifen.
- Drittens – und das ist der teuerste Punkt – entfällt bei der überlassenen Immobilie die zehnjährige Spekulationsfrist. Ein späterer Verkauf ist steuerpflichtig, egal wie lange Du gehalten hast. Wie eng das mit dem Thema Vermietung an die eigene Gesellschaft verzahnt ist, zeigen wir ausführlich im Ratgeber zum Mietvertrag mit eigener GmbH.
Personelle Verflechtung: Wenn dieselbe Hand beide Seiten steuert
Personelle Verflechtung erfordert, dass hinter Besitz- und Betriebsunternehmen ein einheitlicher geschäftlicher Betätigungswille steht – praktisch also, dass dieselben Personen beide Unternehmen kontrollieren. Das kann eine einzelne Person sein (Du besitzt 100 % der GmbH und die Immobilie) oder eine Personengruppe, die auf beiden Seiten das Sagen hat. Das BMF hebt in seinem Handbuch 2025 ausdrücklich hervor, welche Rolle Einstimmigkeitsabreden für diese Beherrschungsfrage spielen.
Sachliche Verflechtung: Die Immobilie als heimlicher Auslöser
Sachliche Verflechtung meint die Überlassung einer wesentlichen Betriebsgrundlage. Ob ein Wirtschaftsgut „wesentlich" ist, wird funktional beurteilt – nicht nur nach seinem Wert. Das typische Beispiel ist die Vermietung eines Grundstücks an die GmbH.
Aber es muss kein ganzes Gebäude sein: Schon ein Raum, der ausschließlich betrieblich genutzt und der Gesellschaft überlassen wird, kann genügen. Diese Überlassung wesentlicher Betriebsgrundlagen ist es, die aus reiner Vermögensverwaltung eine gewerbliche Einkunftserzielung macht. Die Rechtsprechung verlangt, dass das überlassene Grundstück bzw. der Raum aus innerbetrieblichen Gründen für die Fortführung des Betriebs erforderlich ist; nur dann liegt eine wesentliche Betriebsgrundlage und damit sachliche Verflechtung vor.
Betriebsaufspaltung auflösen: 6 Strategien im Überblick
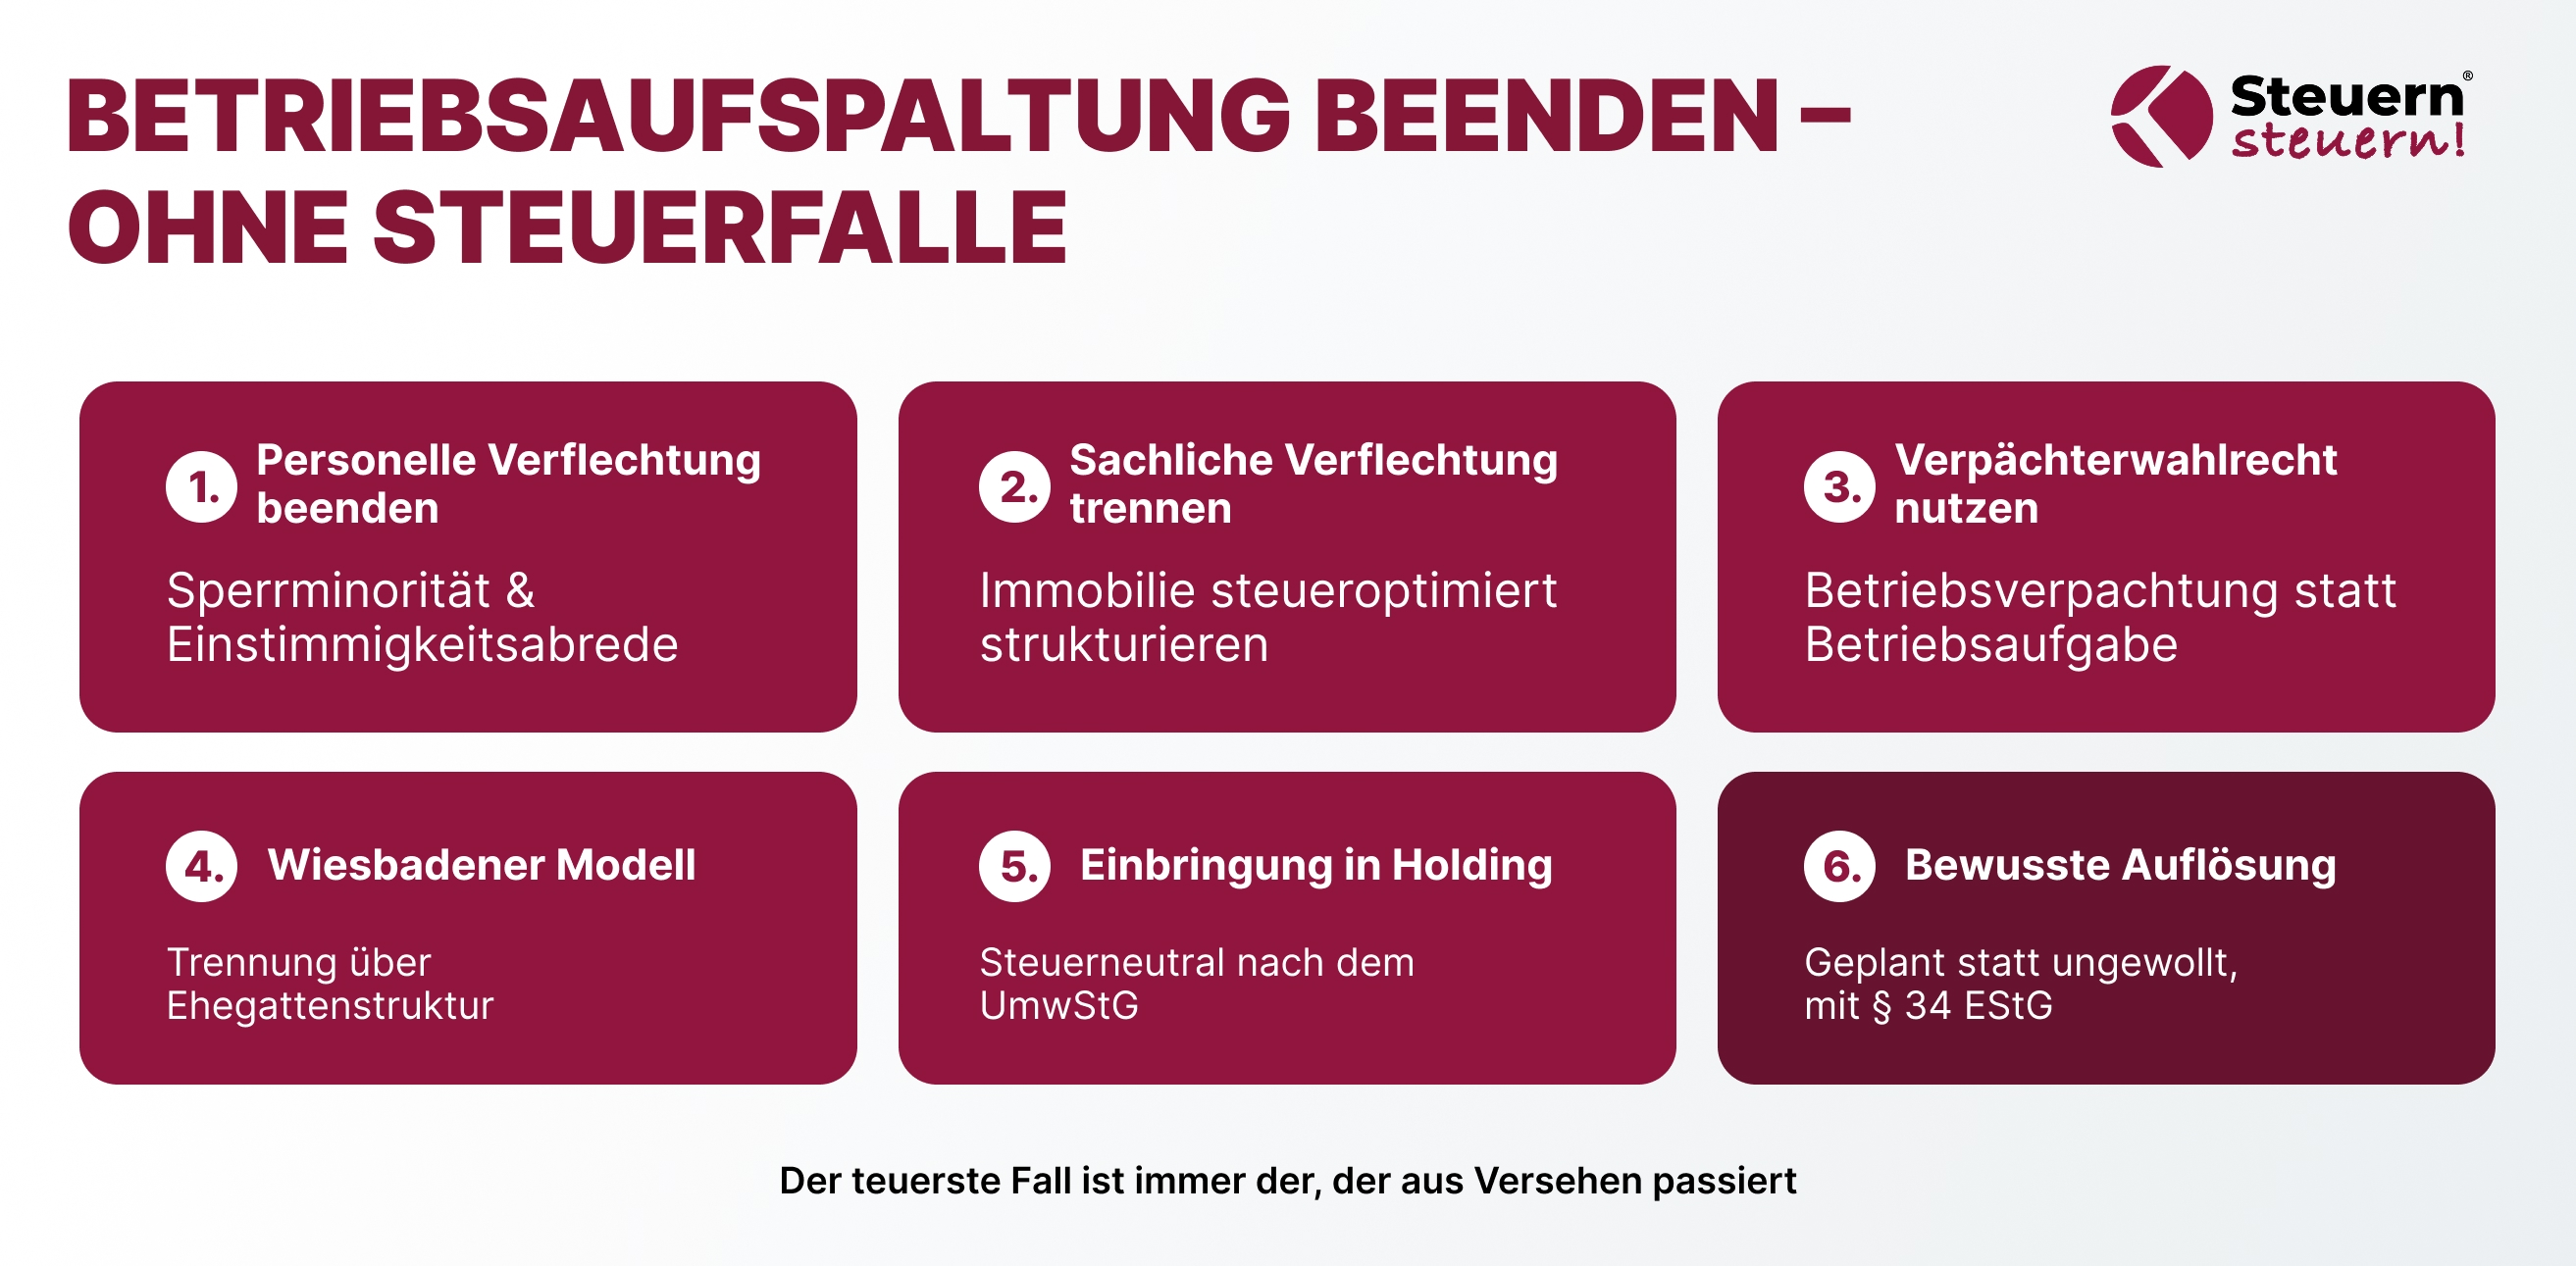
Eine Betriebsaufspaltung endet, wenn eines ihrer beiden Merkmale wegfällt. Genau daraus ergeben sich die Gestaltungswege. Welcher davon der richtige ist, hängt vom Einzelfall ab – die folgende Reihenfolge zeigt Dir aber, wo überall Hebel liegen. Alle sechs Wege lassen sich nur mit sauberer steuerlicher Gestaltung und einer belastbaren individuellen Steuerstrategie umsetzen.
Strategie 1 – Personelle Verflechtung beenden (Sperrminorität & Einstimmigkeitsabrede)
Die personelle Verflechtung muss durchgehend bestehen, damit eine Betriebsaufspaltung fortbesteht. Löst Du die Beherrschung auf einer Seite auf, endet sie. In der Praxis geschieht das häufig über eine Sperrminorität: Du hältst z. B. 99 % der GmbH, ein naher Angehöriger 1 %, und vereinbart für die Gesellschaft ein Einstimmigkeitsprinzip. Dann kannst Du in der GmbH nicht mehr allein durchregieren – die personelle Beherrschung entfällt.
Ebenso lässt sich eine Betriebsaufspaltung durch Verkauf von Anteilen oder eine unentgeltliche Anteilsübertragung beenden. Wichtig: Solche 99/1-Modelle sind ohne Einzelfallprüfung riskant und wirken nicht schematisch – das BMF verweist hier auf mehrere BFH-Urteile.
Strategie 2 – Sachliche Verflechtung trennen
Wird die Überlassung der wesentlichen Betriebsgrundlage beendet, entfällt die sachliche Verflechtung. Klingt einfach, ist aber der Punkt, an dem die meisten Mandanten stolpern – weil die Immobilie der klassische Auslöser ist.
Wer die Nutzungsüberlassung einfach beendet, riskiert eine Betriebsaufgabe (siehe unten). Sinnvoller ist oft, die Immobilie steueroptimiert zu strukturieren – etwa in einer vermögensverwaltenden GmbH, sodass sie im gewerblichen Vermögen bleibt und keine stillen Reserven aufgedeckt werden.
Strategie 3 – Verpächterwahlrecht statt Betriebsaufgabe nutzen
Die Beendigung führt nicht automatisch zur Betriebsaufgabe. Werden alle wesentlichen Betriebsgrundlagen an das frühere Betriebsunternehmen verpachtet, kann ein Verpächterwahlrecht greifen: Du kannst dann wählen, den Betrieb steuerlich fortzuführen (Betriebsverpachtung im Ganzen), statt ihn aufzugeben.
Das BMF führt das Verpächterwahlrecht 2025 ausdrücklich als eigenen Punkt in Anhang 8. Für viele Betroffene ist das der eleganteste Weg, die sofortige Aufdeckung der stillen Reserven zu vermeiden.
Strategie 4 – Wiesbadener Modell & Ehegattenstruktur
Das Wiesbadener Modell beschreibt eine Ehegattenkonstellation, in der die personelle Verflechtung von vornherein vermieden wird: Der eine Ehegatte hält die Gesellschaft, der andere die Immobilie. Weil Ehegattenanteile nicht automatisch zusammengerechnet werden, beherrscht keine einheitliche Person oder Gruppe beide Seiten – die Betriebsaufspaltung entsteht gar nicht erst bzw. lässt sich so auflösen.
Der Preis dieser Lösung: Sie verlagert das Risiko ins Familienrecht. Kommt es zur Scheidung, kann die saubere steuerliche Trennung schnell zum Problem werden. Deshalb wäge ich diesen Weg mit Mandanten immer sehr genau ab.
Strategie 5 – Steuerneutrale Einbringung in eine Holding-Struktur
Muss der betriebliche Teil ohnehin im Betriebsvermögen bleiben, kann eine steuerneutrale Umstrukturierung nach dem Umwandlungssteuergesetz die Lösung sein: Wirtschaftsgüter oder Anteile werden zu Buchwerten in eine Kapitalgesellschaft eingebracht, ohne dass stille Reserven aufgedeckt werden. Für Unternehmer mit Wachstums- oder Nachfolgeperspektive führt das oft zu Holding-Strukturen für Unternehmer.
Ob sich das lohnt, hängt vom Gewinn und der Zielstruktur ab – dazu haben wir aufgeschlüsselt, ab wann sich eine Holding lohnt. Auch die Frage GmbH oder GmbH & Co. KG spielt hier hinein: Eine gewerblich geprägte GmbH & Co. KG kann eine Immobilie bewusst im Betriebsvermögen halten und so einen unkontrollierten Wegfall abfedern. Die passende Umwandlung gestaltest Du am besten steueroptimal.
Strategie 6 – Bewusste Auflösung mit Null-Steuer-Plan
Manchmal ist die Aufdeckung nicht zu vermeiden – dann löst man die Betriebsaufspaltung bewusst und geplant auf, statt sie ungewollt platzen zu lassen. Der entscheidende Unterschied: Bei einer geplanten Betriebsaufgabe lassen sich Freibeträge und der ermäßigte Steuersatz nach § 34 EStG nutzen, der Zeitpunkt steuern und die Aufdeckung mit anderen Effekten (etwa Verlusten oder Spenden) kombinieren.
So bringen wir die Steuerlast in vielen Fällen erheblich herunter. Nach der Auflösung erzielt das Besitzunternehmen wieder ganz normale Einkünfte aus Vermietung und Verpachtung – die Immobilie kehrt steuerlich ins Privatvermögen zurück.
Aus der Praxis: „Meine klare Empfehlung: Lass eine Betriebsaufspaltung nie einfach ‚auslaufen'. Entweder wir halten den betrieblichen Teil bewusst im Betriebsvermögen, oder wir lösen sauber und geplant auf – dann können wir die Steuer über Freibeträge und Timing steuern. Der teuerste Fall ist immer der, der aus Versehen passiert." – David Kasper
Beendigung der Betriebsaufspaltung: Diese Steuerfolgen musst Du vorher simulieren
Die Beendigung der Betriebsaufspaltung ist steuerlich komplex, weil sie regelmäßig eine Betriebsaufgabe auslöst – und eine Betriebsaufgabe ist der Trigger für die Aufdeckung stiller Reserven. Wer hier ohne Simulation handelt, riskiert eine erhebliche Einkommensteuerbelastung.
Aufdeckung der stillen Reserven
Stille Reserven sind die Differenz zwischen dem oft niedrigen Buchwert in Deiner Bilanz und dem tatsächlichen (gemeinen) Wert – bei Immobilien nach Jahren der Wertsteigerung schnell ein sechsstelliger Betrag. Wird die Betriebsaufspaltung beendet und liegt kein Verpächterwahlrecht vor, müssen diese stillen Reserven versteuert werden.
Der Aufgabegewinn folgt der Logik des § 16 EStG (vereinfacht: gemeine Werte der entnommenen Wirtschaftsgüter zzgl. Veräußerungspreis abzgl. Kosten und Buchwerte). Bei hohen Immobilienwerten landest Du damit ohne Gestaltung schnell im Spitzensteuersatz von bis zu 45 %.
Hinzu kommt die Gewerbesteuer: Solange die Betriebsaufspaltung besteht, ist das Besitzunternehmen gewerbesteuerpflichtig. Die Gewerbesteuer beträgt bundesweit einheitlich eine Steuermesszahl von 3,5 % auf den Gewerbeertrag, multipliziert mit dem kommunalen Hebesatz.
Immerhin lässt sich die Gewerbesteuer bei natürlichen Personen über § 35 EStG teilweise auf die Einkommensteuer anrechnen. Weil dieser Punkt so oft übersehen wird, empfehle ich vor jeder Auflösung eine kostenlose Steueranalyse, in der wir genau diese Zahlen durchrechnen.
Ergänzend lohnt der Blick auf unsere Ratgeber zu Steuern sparen bei Vermietung und zur 10-Jahres-Frist bei Immobilien.
Als akademischer Beleg für die Tiefe des Themas: Der langjährige Freiburger Steuerprofessor Wolfgang Kessler widmete bereits 1989 seine Dissertation der „Typologie der Betriebsaufspaltung" und hatte bis 2024 den Stiftungslehrstuhl für Betriebswirtschaftliche Steuerlehre inne. Die Betriebsaufspaltung ist kein Randthema – sie beschäftigt Wissenschaft und Rechtsprechung seit Jahrzehnten.
Fazit und nächster Schritt
Der wichtigste Satz zuerst: Eine Betriebsaufspaltung aufzulösen ist keine Frage des Ob, sondern des Wie und Wann.
Wer sauber prüft – Liegt überhaupt eine Betriebsaufspaltung vor? Welches Merkmal soll entfallen? Ist ein Verpächterwahlrecht möglich? Drohen bei Betriebsaufgabe stille Reserven? – der vermeidet den teuersten aller Fehler: die ungewollte, ungeplante Aufdeckung. Definitionen findest Du überall. Was fehlt, ist die richtige Reihenfolge der Entscheidungen. Genau die liefern die sechs Strategien oben.
Falls Du vermutest, dass Dich das betrifft – etwa weil Du eine Immobilie oder ein Arbeitszimmer Deiner GmbH überlässt – warte nicht bis zum Verkauf.
Als strategische Steuerkanzlei analysieren wir Deinen Fall, rechnen die Steuerfolgen durch und setzen die Auflösung haftungssicher gegenüber dem Finanzamt um.
Sichere dir jetzt deine KOSTENLOSE Steueranalyse!
Bist du bereit, deine Steuerlast zu optimieren und dein Unternehmen auf das nächste Level zu bringen?
Unser Expertenteam bietet dir eine maßgeschneiderte Steueranalyse im Wert von 500€ - völlig kostenfrei und unverbindlich!
Warum du jetzt handeln solltest:
✅ Entdecke versteckte Einsparpotenziale
✅ Erfahre, ob eine Umwandlung in eine GmbH für dich sinnvoll ist
✅ Erhalte einen klaren Fahrplan zur Steueroptimierung
🕒 Dieses Angebot ist zeitlich begrenzt! Wir können nur 20 kostenlose Analysen pro Monat durchführen.
So einfach geht's:
- Klicke auf den Button "Jetzt kostenlose Steueranalyse sichern"
- Fülle das kurze Formular aus (dauert nur 2 Minuten)
- Unser Steuerexperte meldet sich innerhalb von 24 Stunden bei dir
Jetzt kostenlose Steueranalyse sichern
"Ich kann die kompetente und verständliche Beratung von Herrn Kasper und seinem Team eindeutig empfehlen." – Anne Sturm
⚠️ Verpasse nicht diese Chance, deine Steuersituation zu optimieren und dein hart verdientes Geld zu behalten!
Ja, ich möchte Steuern sparen!
Die Steuerberatungsgesellschaft KASPER & KÖBERPartner GmbH ist auf steuerliche Gestaltungsplanung spezialisiert – Holding-Strukturen, Umwandlungen, Immobilien und Stiftungen – und hat aus über 8.000 Beratungen mehr als 200 Mio. € an Steuern für ihre Mandanten gespart.
Häufige Fragen (FAQ)
Wie wird eine Betriebsaufspaltung beendet?
Eine Betriebsaufspaltung wird beendet, indem eines ihrer beiden Merkmale – die sachliche oder die personelle Verflechtung – wegfällt. In der Praxis geschieht das durch Beenden der Nutzungsüberlassung (sachlich) oder durch Verkauf bzw. unentgeltliche Übertragung von Anteilen und Sperrminoritäten (personell). Ebenso möglich ist eine Einbringung nach Umwandlungssteuergesetz. Entscheidend ist, dass Du vorher prüfst, ob dabei eine Betriebsaufgabe mit Aufdeckung stiller Reserven ausgelöst wird.
Wie umgehe ich eine Betriebsaufspaltung?
Eine Betriebsaufspaltung vermeidest Du, indem Du gezielt die personelle oder sachliche Verflechtung gar nicht erst entstehen lässt. Am einfachsten ist meist die personelle Ebene: Immobilie und Gesellschaft gehören nicht derselben Person oder Gruppe (z. B. Wiesbadener Modell) oder es wird über eine Sperrminorität mit Einstimmigkeitsabrede verhindert, dass eine Seite die andere beherrscht. Weil jede Variante andere Risiken birgt, gehört das in eine individuelle Steuerstrategie.
Was ist eine unechte Betriebsaufspaltung?
Eine unechte Betriebsaufspaltung liegt vor, wenn Besitz- und Betriebsunternehmen von Anfang an nebeneinander bestanden haben, ohne dass zuvor ein einheitliches Unternehmen aufgeteilt wurde. Bei der echten Betriebsaufspaltung wird ein bestehender Betrieb aktiv in Besitz- und Betriebsgesellschaft geteilt. Steuerlich werden beide Formen gleich behandelt – es kommt allein auf das Vorliegen von sachlicher und personeller Verflechtung an, nicht auf die Entstehungsgeschichte. Auch bei der Beendigung einer unechten Betriebsaufspaltung kann das Verpächterwahlrecht greifen, wenn alle wesentlichen Betriebsgrundlagen verpachtet werden
Wann liegt keine Betriebsaufspaltung vor?
Keine Betriebsaufspaltung liegt vor, sobald eines der beiden Merkmale fehlt. Es reicht also, wenn keine wesentliche Betriebsgrundlage überlassen wird (keine sachliche Verflechtung) oder wenn keine einheitliche Person bzw. Personengruppe beide Unternehmen beherrscht (keine personelle Verflechtung). Bei Ehegatten gilt: Ihre Anteile werden nicht automatisch zusammengerechnet – deshalb entsteht im Wiesbadener Modell keine Betriebsaufspaltung.
Führt die Beendigung automatisch zur Betriebsaufgabe?
Nein – nicht automatisch. Liegen die Voraussetzungen für ein Verpächterwahlrecht vor, kannst Du die Betriebsaufgabe vermeiden. Fehlen sie, kommt es zur Betriebsaufgabe mit Aufdeckung und Versteuerung der stillen Reserven. Genau deshalb ist die Prüfung vor der Auflösung so entscheidend. Weitere praxisnahe Antworten findest Du in unseren Steuern-steuern-Ratgebern.
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
