


Rund 25 % der Erwerbstätigen arbeiteten 2025 zumindest gelegentlich im Homeoffice. Was kaum jemand dabei auf dem Schirm hat: Für Gesellschafter-Geschäftsführer einer GmbH kann genau dieses Arbeitszimmer im Eigenheim eine Betriebsaufspaltung auslösen.
In der Beratungspraxis sehe ich regelmäßig Fälle, in denen ein einziger Raum im Privathaus die Immobilie anteilig steuerverstrickt – und beim späteren Verkauf oder Umzug eine fünf- bis sechsstellige Steuerlast entsteht, obwohl keinerlei Liquidität zufließt. Das Tückische: Die Betriebsaufspaltung entsteht automatisch, ohne Antrag, ohne Bescheid, oft ohne dass Du es merkst.
Die direkte Antwort auf die Hauptfrage vorab: Die Betriebsaufspaltung Voraussetzungen sind erfüllt, wenn zwei Merkmale kumulativ vorliegen – sachliche Verflechtung (das Besitzunternehmen überlässt dem Betriebsunternehmen mindestens eine wesentliche Betriebsgrundlage, etwa eine Immobilie oder einen Büroraum) und personelle Verflechtung (dieselbe Person oder Personengruppe kann in beiden Unternehmen einen einheitlichen geschäftlichen Betätigungswillen durchsetzen). So definieren es die amtlichen Einkommensteuer-Hinweise des BMF und die ständige Rechtsprechung des Bundesfinanzhofs.
In diesem Beitrag erfährst Du:
- welche Voraussetzungen einer Betriebsaufspaltung im Detail gelten – und wo die Rechtsprechung in den letzten Jahren nachgeschärft hat,
- warum das Arbeitszimmer im Home Office der am meisten unterschätzte Auslöser ist,
- welche steuerlichen Rechtsfolgen drohen, insbesondere bei der Beendigung,
- wie Du die personelle Verflechtung selbst prüfst,
- und welche Gestaltungswege es gibt, um das Konstrukt zu vermeiden oder sauber aufzulösen.
Key Takeaways: Das Wichtigste auf einen Blick
- Eine Betriebsaufspaltung erfordert sachliche und personelle Verflechtung – beide Voraussetzungen müssen kumulativ erfüllt sein. Fehlt eine, liegt grundsätzlich keine Betriebsaufspaltung vor.
- Büroräume sind nach BFH-Rechtsprechung im Regelfall wesentliche Betriebsgrundlagen – das kann auch ein häusliches Arbeitszimmer sein, wenn dort der Mittelpunkt der Geschäftsleitung liegt.
- Eine Beteiligung von exakt 50 % an der Betriebs GmbH begründet allein keine Beherrschung – auch die bloße Geschäftsführerstellung genügt nicht (BFH, Urteil vom 14.04.2021, X R 5/19).
- Eine personelle Verflechtung kann auch durch eine Gruppe von Gesellschaftern entstehen – die Personengruppentheorie gilt selbst dann, wenn eine Person bereits allein eines der beiden Unternehmen beherrscht.
- Bei der Beendigung der Betriebsaufspaltung droht regelmäßig eine Betriebsaufgabe mit Aufdeckung stiller Reserven – einschließlich der Anteile an der Betriebs-GmbH.
- Für Home-Office- und Remote-Strukturen ist das Thema besonders relevant, weil Geschäftsanschrift und Mittelpunkt der Geschäftsleitung oft im Privathaus des Gesellschafters liegen.
Was eine Betriebsaufspaltung steuerlich überhaupt ist
Eine Betriebsaufspaltung ist ein richterrechtlich entwickeltes Rechtsinstitut, bei dem ein wirtschaftlich einheitlicher Gewerbebetrieb steuerlich in ein Besitzunternehmen und ein Betriebsunternehmen aufgeteilt wird – mit der Folge, dass die eigentlich private Vermögensverwaltung des Besitzunternehmens als gewerblich qualifiziert wird. Der Begriff steht in keinem Gesetz: Du findest die Betriebsaufspaltung weder im EStG noch in der Abgabenordnung, sondern nur in den Einkommensteuer-Richtlinien und -Hinweisen als Verwaltungsspiegel der Rechtsprechung.
Die Grundlagen legte der Beschluss des Großen Senats des BFH vom 08.11.1971 (GrS 2/71), auf den sich die Gerichte bis heute in ständiger Rechtsprechung berufen. Eine wissenschaftliche Einordnung aus Heidelberg beschreibt die Betriebsaufspaltung ausdrücklich als vom Reichs- und Bundesfinanzhof entwickeltes und vom Bundesverfassungsgericht gebilligtes Institut. Diese wirtschaftliche Betrachtungsweise begründet die Gewerblichkeit des Besitzunternehmens – und genau diese Begründung über Richterrecht macht das Thema für Steuerpflichtige so schwer greifbar.
Die klassische Konstellation: Dir gehört eine Immobilie im Privatvermögen, und Du überlässt das Gebäude oder einzelne Räume Deiner eigenen GmbH – der Betriebsgesellschaft, die die operative Geschäftstätigkeit ausübt. Das Besitzunternehmen kann eine natürliche Person, eine Besitz-Personengesellschaft (GbR, OHG, GmbH & Co. KG) oder sogar eine Kapitalgesellschaft sein.
Aus der Praxis: „Die Betriebsaufspaltung steht in keinem Gesetz – sie ist reine Rechtsprechung. Genau deshalb haben viele Steuerpflichtige sie überhaupt nicht auf dem Schirm. Manchmal empfiehlt sogar der eigene Steuerberater: ‚Setz doch das Arbeitszimmer in Deiner GmbH ab.' Und der Mandant merkt gar nicht, was im Hintergrund steuerlich passiert." – David Kasper, Steuerberater
Betriebsaufspaltung Voraussetzungen: Diese zwei Merkmale müssen erfüllt sein
Die Voraussetzungen einer Betriebsaufspaltung bestehen aus der sachlichen und der personellen Verflechtung, die gleichzeitig vorliegen müssen – erst das Zusammenspiel beider Merkmale macht aus der Vermietung oder Verpachtung von Wirtschaftsgütern einen Gewerbebetrieb. Diese Zweiteilung ist die Kernarchitektur jeder Prüfung. Schauen wir uns beide Säulen im Detail an.
Sachliche Verflechtung: Die wesentliche Betriebsgrundlage
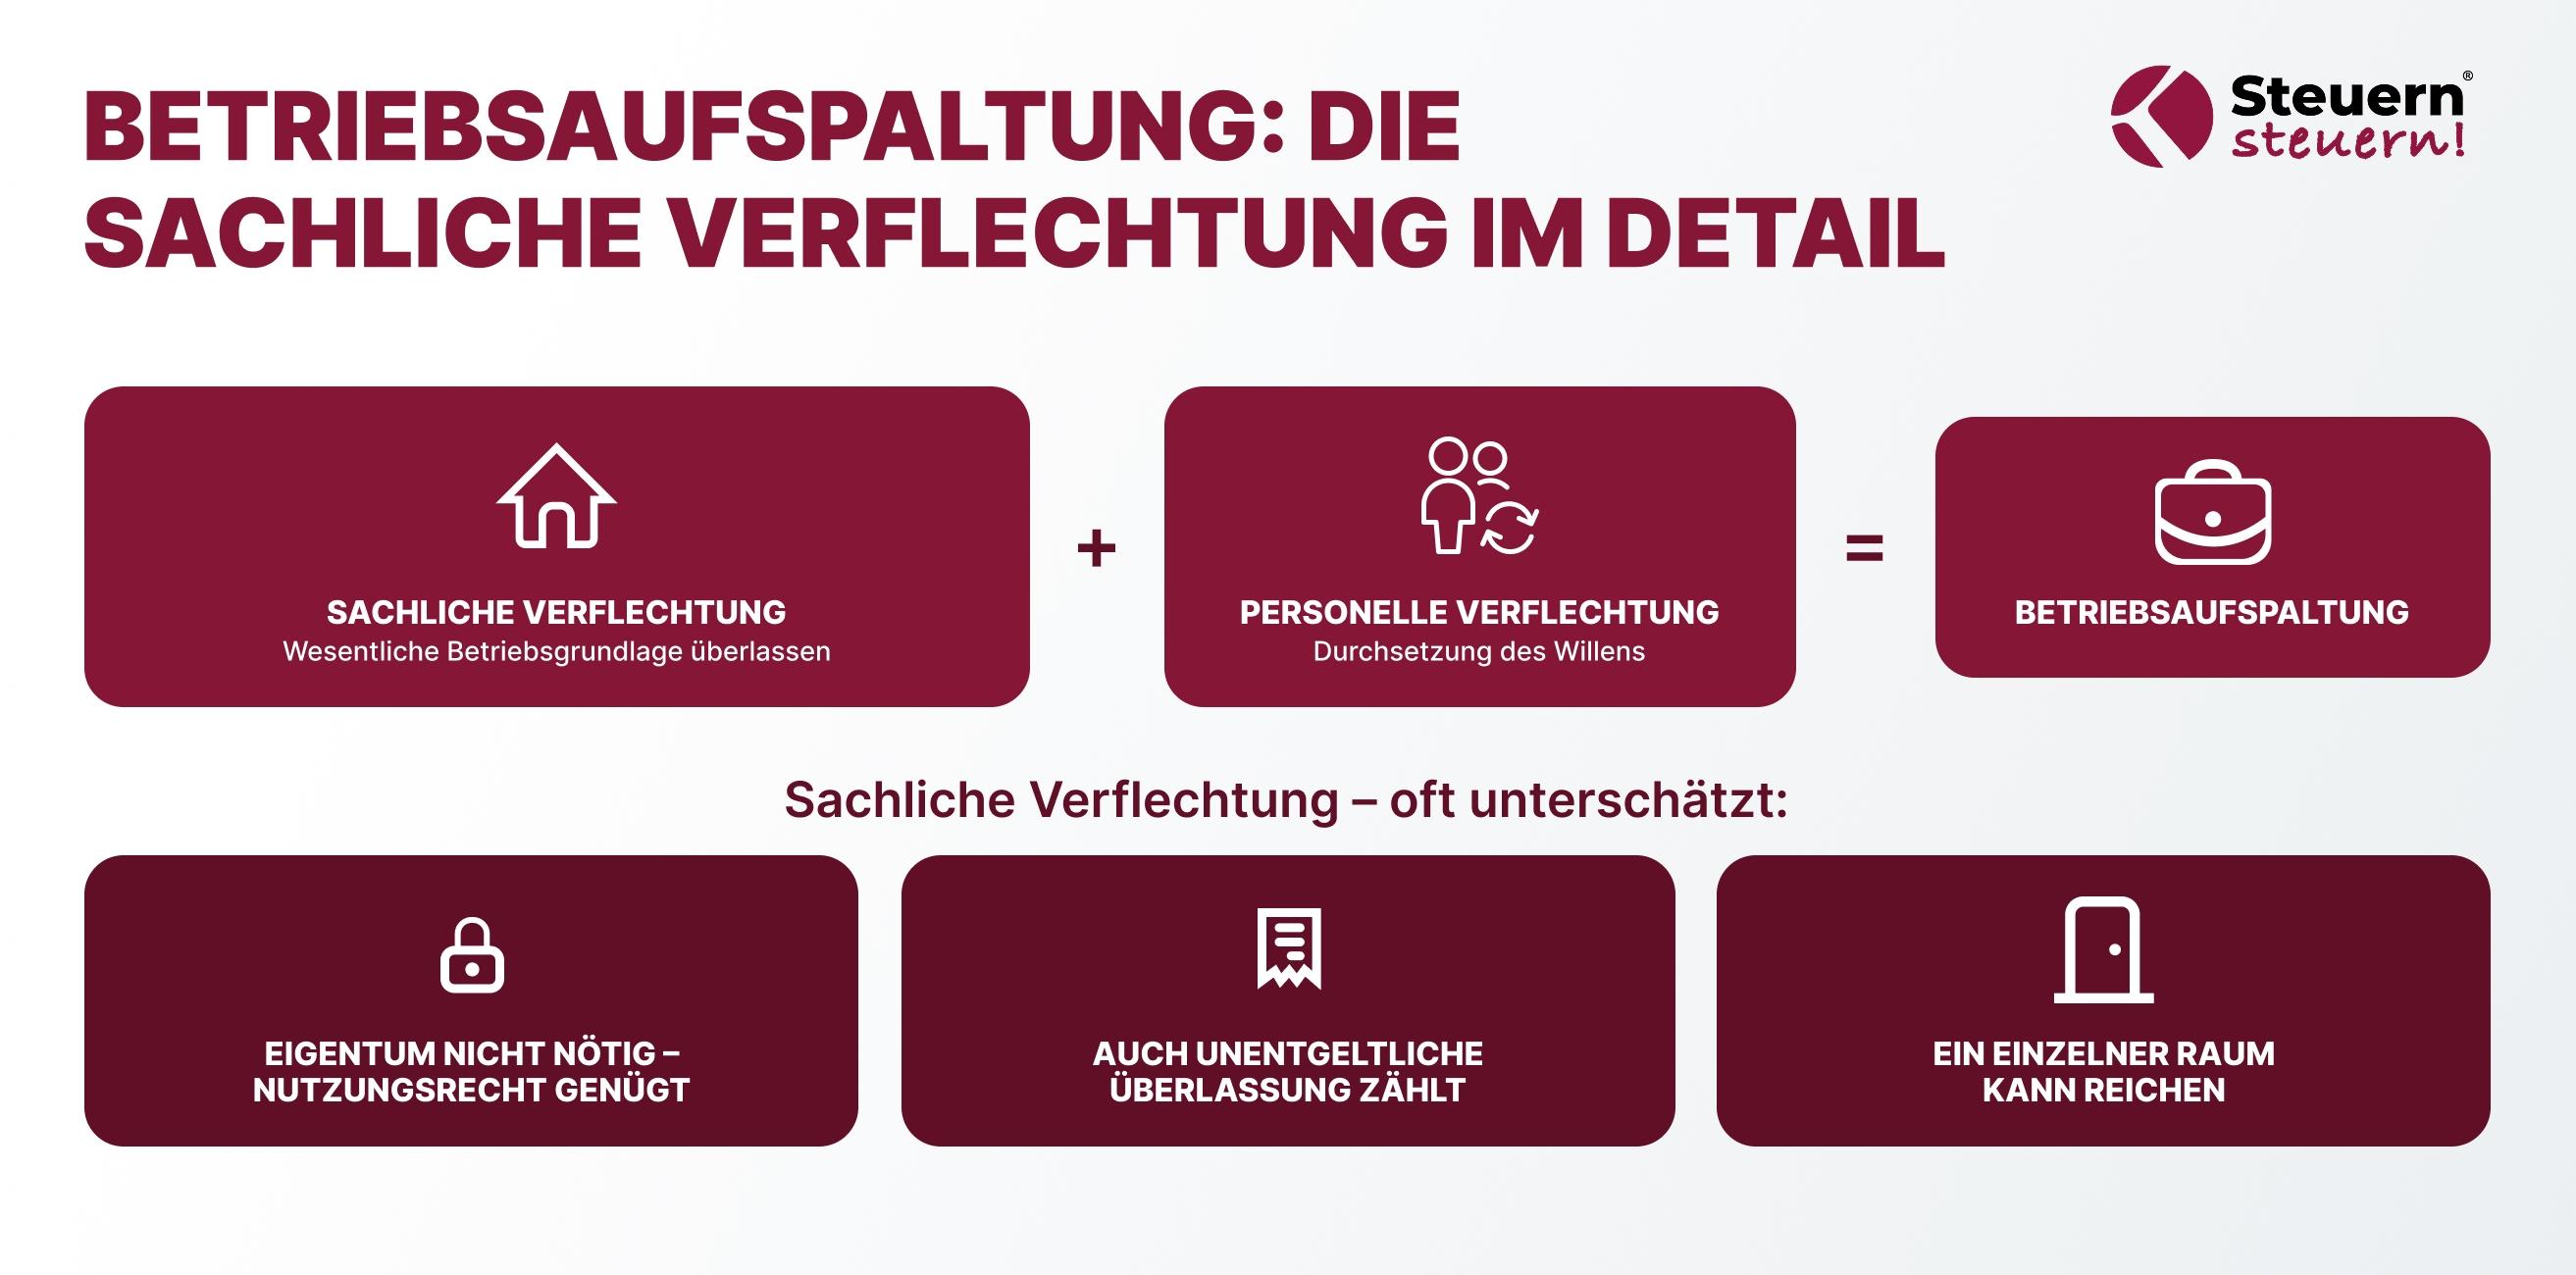
Eine sachliche Verflechtung liegt vor, wenn das Besitzunternehmen dem Betriebsunternehmen mindestens eine wesentliche Betriebsgrundlage zur Nutzung überlässt. Eine wesentliche Betriebsgrundlage ist ein Wirtschaftsgut, das für den Betrieb von erheblicher wirtschaftlicher Bedeutung ist – bei einem Betriebsgrundstück oder Gebäude ist das nach ständiger BFH-Rechtsprechung praktisch immer der Fall.
Drei Punkte werden dabei regelmäßig unterschätzt:
- Eigentum ist nicht zwingend erforderlich. Es genügt, wenn das Besitzunternehmen ein eigenes Nutzungsrecht und die Berechtigung zur Überlassung hat.
- Die Überlassung einer wesentlichen Betriebsgrundlage kann entgeltlich oder unentgeltlich erfolgen. Auch ohne Mietvertrag und ohne Vermietung im klassischen Sinne kann die Falle zuschnappen. Achtung: Eine unentgeltliche Nutzungsüberlassung kann zusätzlich zu verdeckten Gewinnausschüttungen führen, wenn die Konditionen einem Fremdvergleich nicht standhalten.
- Ein einzelner Raum reicht. Es muss nicht das gesamte Grundstück sein – auch die Überlassung von Teilflächen genügt, wenn diese funktional wesentlich sind.
Personelle Verflechtung: Der einheitliche geschäftliche Betätigungswille
Eine personelle Verflechtung erfordert, dass dieselbe Person oder Personengruppe in beiden Unternehmen einen einheitlichen geschäftlichen Betätigungswillen durchsetzen kann. Maßgeblich ist also nicht die bloße Beteiligung, sondern die tatsächliche Beherrschung von Besitz und Betrieb.
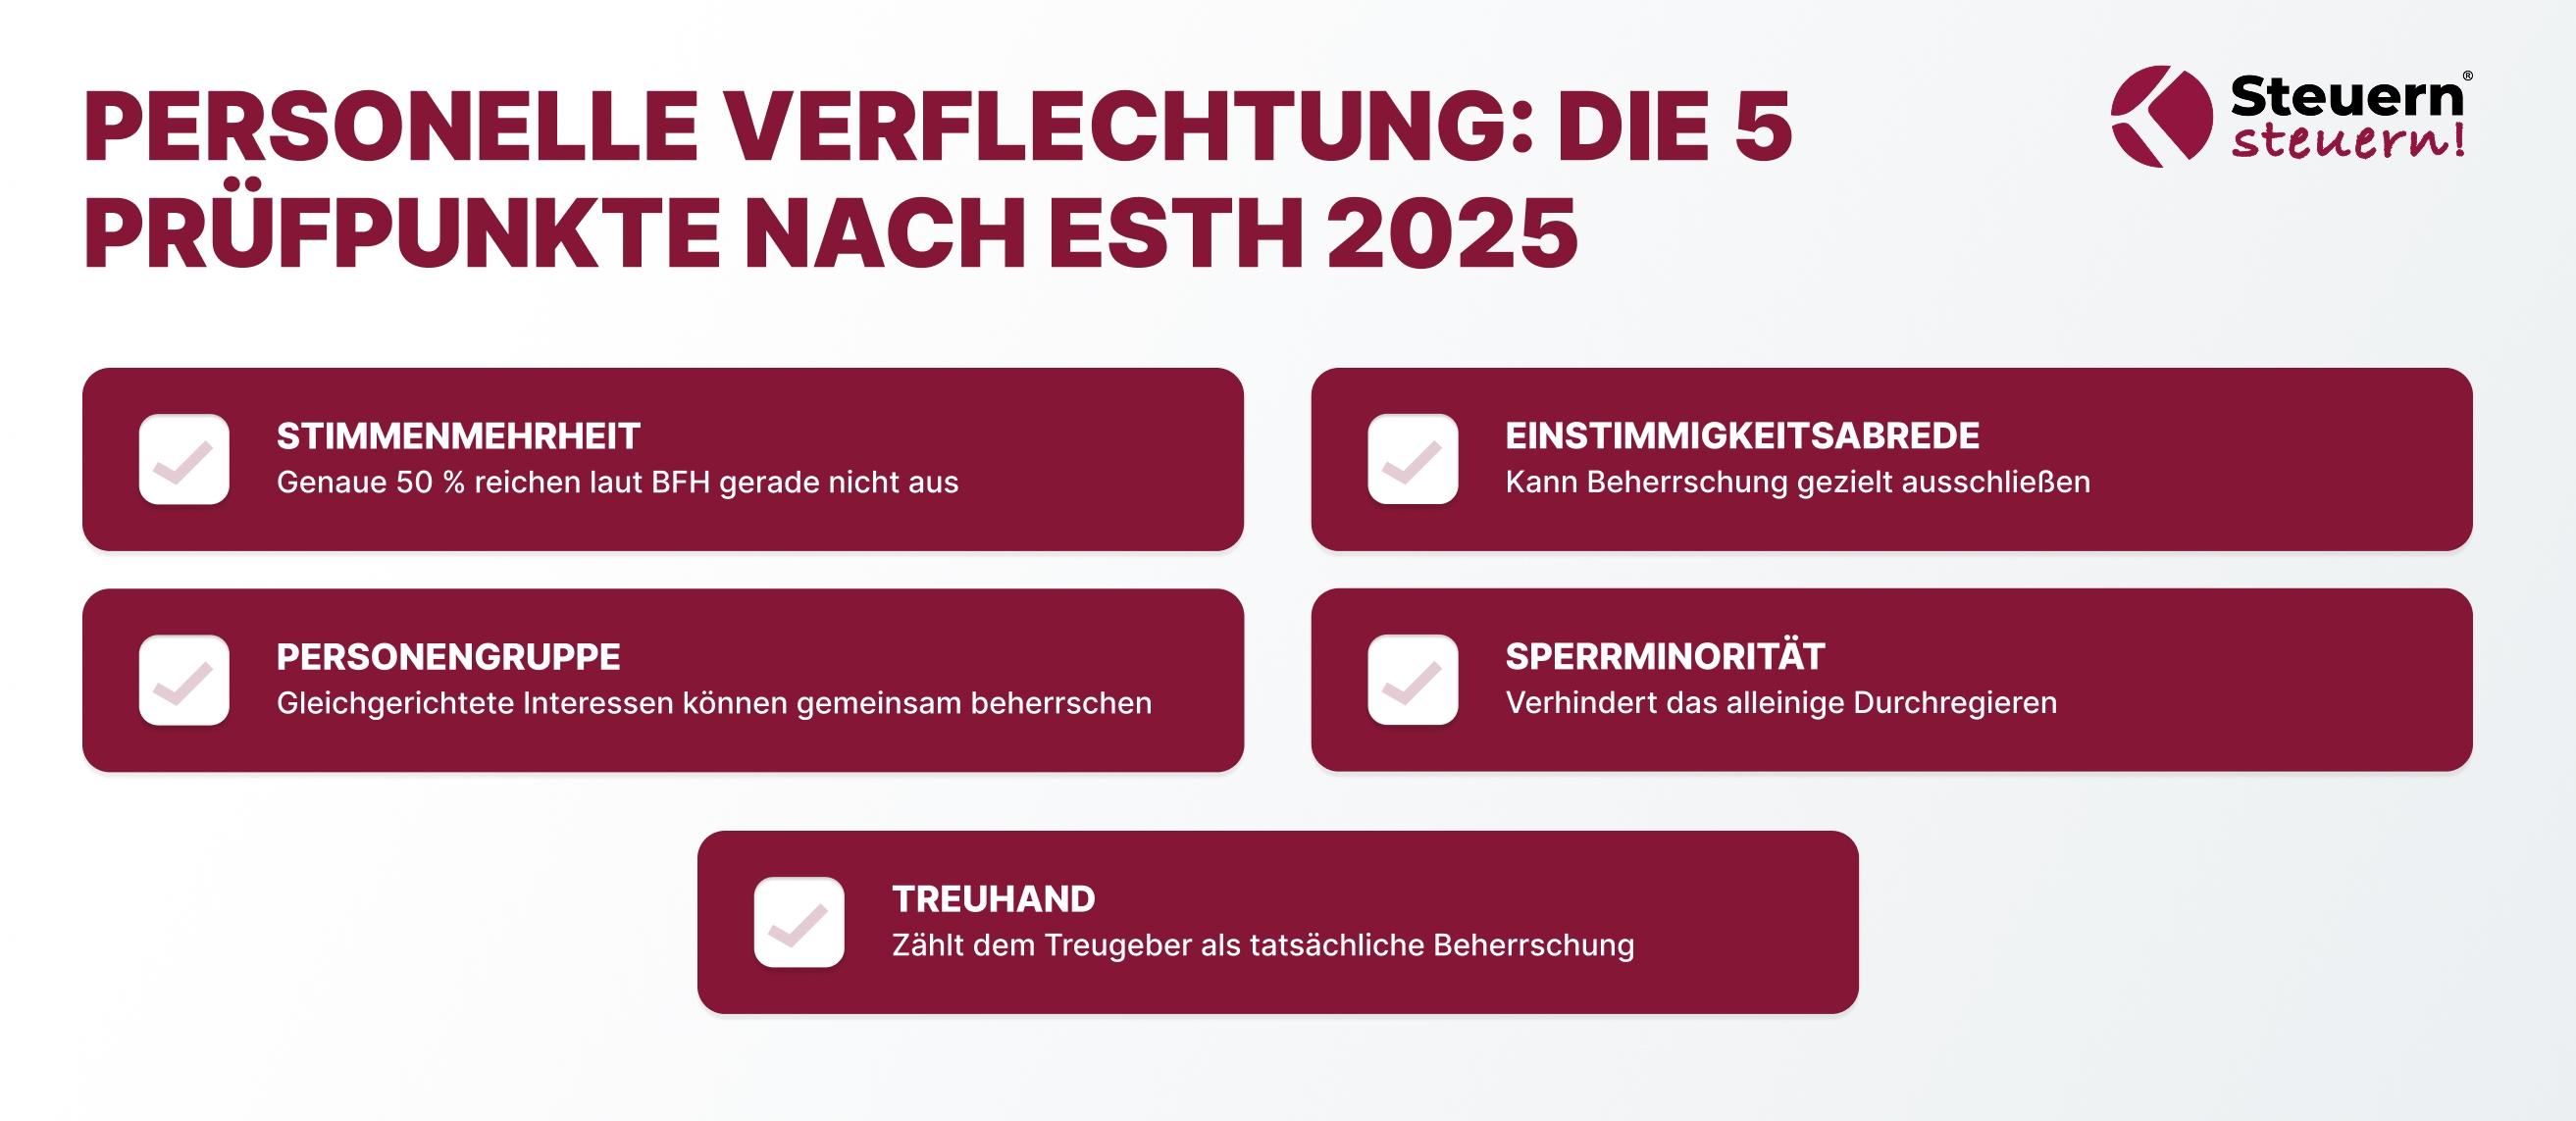
Die EStH 2025 betonen bei der Prüfung der Beherrschungsidentität mehrere Kriterien: Stimmenmehrheiten, Personengruppen, Einstimmigkeitsabreden, Treuhandfälle und die faktische Beherrschung.
Entscheidend ist immer die Frage: Wer kann in beiden Unternehmen – Besitz und Betriebsunternehmen – seinen Willen tatsächlich durchsetzen?
Warum 50 Prozent oft gerade nicht reichen
Eine Beteiligung von exakt 50 % an der Betriebs-GmbH begründet nach der Rechtsprechung des BFH gerade keine Beherrschung. Das hat der BFH 2021 ausdrücklich entschieden: Bei einer hälftigen Beteiligung fehlt die Stimmenmehrheit – und auch die bloße Stellung als Geschäftsführerin oder Geschäftsführer ersetzt die fehlende Mehrheit nicht.
Das korrigiert eine der häufigsten Fehlannahmen in der Praxis: Viele Unternehmer glauben, schon die Kombination aus 50-%-Beteiligung und Geschäftsführung genüge für die personelle Verflechtung. Umgekehrt bedeutet das aber auch: Eine echte 50/50-Beteiligung kann bewusst als Gestaltung genutzt werden, um die Beherrschung auszuschließen.
Warum Personengruppen trotzdem reichen können
Die Personengruppentheorie besagt, dass mehrere Personen mit gleichgerichteten Interessen zusammen eine personelle Verflechtung begründen können, selbst wenn keine von ihnen allein die Mehrheit hält. Der BFH bestätigte 2024, dass mehrere Personen in unterschiedlicher Beteiligungshöhe gemeinsam beide Unternehmen beherrschen können – und dass die Personengruppentheorie sogar dann gilt, wenn bereits eine Person allein eines der Unternehmen beherrscht.
Ein Beispiel: A und B halten je 1/3 der GmbH (C das restliche Drittel), und A und B besitzen gemeinsam die Immobilie. Als Personengruppe haben A und B in beiden Unternehmen die Mehrheit – die personelle Verflechtung ist erfüllt, obwohl keiner allein beherrscht.
Betriebsaufspaltung Arbeitszimmer: Warum das Home Office besonders gefährlich ist
Ein häusliches Arbeitszimmer kann eine Betriebsaufspaltung auslösen, weil der BFH Büroräume im Regelfall als wesentliche Betriebsgrundlagen behandelt – und das ausdrücklich auch für einen Raum im privat genutzten Einfamilienhaus, wenn sich dort der Mittelpunkt der Geschäftsleitung der GmbH befindet.
Der BFH hat diese Linie mehrfach bestätigt: Der Büroraum im Eigenheim ist keine Bagatelle, sondern kann funktional die zentrale Betriebsgrundlage der Gesellschaft sein.
Die Fachliteratur hat dafür inzwischen einen eigenen Begriff geprägt: Ein NWB-Fachbeitrag von Prof. Dr. Hans Ott spricht von der „Arbeitszimmer-Betriebsaufspaltung" und verortet den Fall ausdrücklich bei Remote-Unternehmen, Start-ups und der Ein-Personen-GmbH.
Genau diese Konstellationen sehe ich täglich: Gründer melden ihre GmbH unter der Privatadresse an, arbeiten von zu Hause – und erfüllen damit unbemerkt beide Voraussetzungen.
Mittelpunkt der Geschäftsleitung als Risikosignal
Der Mittelpunkt der Geschäftsleitung ist das entscheidende Kriterium dafür, ob ein häusliches Arbeitszimmer als funktional wesentliche Betriebsgrundlage qualifiziert wird. Liegen Geschäftsanschrift und faktischer Leitungsmittelpunkt Deiner Betriebsgesellschaft in Deiner privaten Wohnung, steigt die Wahrscheinlichkeit erheblich, dass das Finanzamt den Raum als wesentliche Betriebsgrundlage einstuft. Prüfe deshalb ehrlich: Wo triffst Du die wesentlichen Entscheidungen? Wo sitzt die Geschäftsführung tatsächlich?
Eine Entlastung bringt seit 2026 die Neufassung des § 8 EStDV: Eigenbetrieblich genutzte Grundstücksteile brauchen nicht als Betriebsvermögen behandelt zu werden, wenn ihre Größe nicht mehr als 30 Quadratmeter oder ihr Wert nicht mehr als 40.000 Euro beträgt; in diesem Fall dürfen Aufwendungen, die mit diesem Grundstücksteil im Zusammenhang stehen (insbesondere AfA und Gebäudekosten), nicht abgezogen werden.
Die Neuregelung ersetzt die bisherige relative Wertgrenze (ein Fünftel des gemeinen Werts des Grundstücks und 20.500 Euro absolute Grenze) durch diese statischen Flächen- und Wertgrenzen und gilt in allen offenen Fällen sowie für Wirtschaftsjahre, die nach dem 31.12.2025 beginnen.
Wichtig für die Praxis: Das Wahlrecht nach § 8 EStDV zur Behandlung des Arbeitszimmers als Privatvermögen ändert nichts daran, dass die Voraussetzungen einer Betriebsaufspaltung (sachliche und personelle Verflechtung) erfüllt sein können – die Einordnung als Privat- oder Betriebsvermögen und die Frage der Betriebsaufspaltung sind getrennt zu prüfen
Auch ohne Miete kann die Falle zuschnappen
Die sachliche Verflechtung besteht auch bei unentgeltlicher Nutzungsüberlassung – ein Mietvertrag ist nicht Voraussetzung. Nutzt Deine GmbH das Arbeitszimmer, ohne dass Miete fließt, ändert das an der Betriebsaufspaltung nichts. Entscheidend ist allein die tatsächliche Überlassung der wesentlichen Betriebsgrundlage in Kombination mit der personellen Verflechtung. Wer bereits einen Mietvertrag mit der eigenen GmbH geschlossen hat oder plant, sollte die Struktur ohnehin ganzheitlich prüfen lassen – idealerweise im Rahmen einer spezialisierten Steuerberatung für Immobilienbesitzer.
Aus der Praxis: „Das Eigenheim ist der klassische Blindflug. Der Mandant denkt: Meine Immobilie gehört mir, also ist sie Privatvermögen – selbst genutzt sogar jederzeit steuerfrei verkaufbar. Überlässt er aber ein Arbeitszimmer ausschließlich seiner GmbH, ist dieser Teil fiktiv Betriebsvermögen. Zivilrechtlich steht er weiter im Grundbuch, steuerlich aber ist der Raum verhaftet – und beim Verkauf oder Umzug kommt der Steuerhammer." – David Kasper, Steuerberater
Welche steuerlichen Rechtsfolgen drohen
Die zentrale Rechtsfolge der Betriebsaufspaltung ist die Umqualifizierung der Vermögensverwaltung in einen Gewerbebetrieb: Das Besitzunternehmen erzielt keine Einkünfte aus Vermietung und Verpachtung mehr, sondern gewerbliche Einkünfte nach § 15 EStG – die Vermietungseinkünfte treten wegen der Subsidiaritätsklausel des § 21 Abs. 3 EStG dahinter zurück.
Besonders bitter: Der Plan, eine Immobilie steuerfrei zu verkaufen, scheitert für den betrieblich verhafteten Teil dauerhaft – egal wie lange Du das Objekt hältst.
Warum die Beendigung der Betriebsaufspaltung oft teurer ist als die Entstehung
Die Beendigung der Betriebsaufspaltung führt nach ständiger BFH-Rechtsprechung regelmäßig zur Betriebsaufgabe im Besitzunternehmen – mit Aufdeckung sämtlicher stiller Reserven. Fällt eine der beiden Verflechtungen weg – durch Verkauf der Immobilie, Übertragung von GmbH-Anteilen, Scheidung, Erbfall oder schlicht durch Umzug aus dem Eigenheim – müssen die stillen Reserven versteuert werden. Und zwar ausdrücklich auch die Reserven in den Anteilen an der Betriebs-GmbH, die zum Betriebsvermögen des Besitzunternehmens gehören.
Sonderfall Betriebsverpachtung im Ganzen
Die Betriebsverpachtung im Ganzen ist ein Entlastungsanker, mit dem trotz Beendigung der Betriebsaufspaltung eine Betriebsaufgabe vermieden werden kann. Bestehen und fortdauern zugleich die Voraussetzungen einer Betriebsverpachtung – also die Verpachtung aller wesentlichen Betriebsgrundlagen mit der Möglichkeit der Betriebsfortführung – kann das Verpächterwahlrecht die sofortige Aufdeckung der Reserven verhindern. Das ist kein Massenfall, aber eine fachlich wichtige Möglichkeit, die im Einzelfall bares Geld wert ist.
Betriebsaufspaltung personelle Verflechtung: So prüfst Du sie praktisch
Die praktische Prüfung der personellen Verflechtung folgt einer klaren Routine: Wer hält in beiden Unternehmen die Stimmenmehrheit, welche gesellschaftsvertraglichen Sonderregeln bestehen, und wer kann Beschlüsse tatsächlich durchsetzen?
Die EStH 2025 liefern dafür die sauberste Prüfliste: Stimmenmehrheiten, Personengruppen, Ausschluss vom Stimmrecht, tatsächliche Handhabung, Treuhandverhältnisse und Sonderregeln in Gesellschaftsverträgen. Als zentraler Verwaltungsanker für Einstimmigkeitsabreden und Beherrschungsidentität dient bis heute das BMF-Schreiben vom 07.10.2002 (BStBl I 2002, 1028).
Wichtig für komplexere Strukturen: Auch die mitunternehmerische Betriebsaufspaltung – Besitz-Personengesellschaft überlässt an eine Betriebs-Personengesellschaft – folgt denselben Grundsätzen und hat nach der BFH-Rechtsprechung sogar Vorrang vor den Regeln zum Sonderbetriebsvermögen.
Und die Formen der Betriebsaufspaltung gehen noch weiter: Die unechte Betriebsaufspaltung ist der Fall, in dem beide Unternehmen von Anfang an getrennt bestehen und erst später in die Verflechtung hineinwachsen – der absolute Regelfall beim Home Office.
Bei der umgekehrten Betriebsaufspaltung sind die Rollen vertauscht: Die Besitzkapitalgesellschaft überlässt der Betriebspersonengesellschaft wesentliche Betriebsgrundlagen; die steuerlichen Folgen entsprechen denen der klassischen Betriebsaufspaltung, auch hier können stille Reserven aufgedeckt werden. Der BFH hat allerdings 2024 klargestellt, dass das Durchgriffsverbot bei Kapitalgesellschaften als Besitzunternehmen Grenzen setzt. Und mit Beschluss vom 06.06.2025 (I B 8/23) sieht der BFH es als geklärt an, dass sogar eine juristische Person des öffentlichen Rechts Besitzunternehmen sein kann – das Rechtsinstitut kennt praktisch keine Ausnahmen bei der Rechtsform.
Ehegatten und Familienkonstellationen
Familienkonstellationen werden bei der personellen Verflechtung nicht pauschal als unschädlich behandelt, sondern differenziert nach den tatsächlichen Machtverhältnissen geprüft.
Das bekannte Wiesbadener Modell – ein Ehegatte hält die Betriebs-GmbH, der andere die Immobilie – ist ein anerkannter Vermeidungsansatz, weil Ehegattenanteile nicht automatisch zusammengerechnet werden.
Aber: BFH und EStH zeigen, dass gleichgerichtete Interessen, Treuhandabreden oder faktische Beherrschung im Einzelfall trotzdem zur Verflechtung führen können. Und ein Berliner Testament kann das Modell im Erbfall ungewollt sprengen, wenn eine Person plötzlich beide Seiten erbt.
Minderjährige Kinder, Treuhand und atypische Machtlagen
Anteile minderjähriger Kinder werden den Eltern nicht ohne Weiteres zugerechnet – das hat der BFH 2021 klargestellt.
Die EStH 2025 nennen zudem Treuhandfälle ausdrücklich als Gegenbeispiel fehlender personeller Verflechtung: Hält jemand Anteile nur treuhänderisch, beherrscht wirtschaftlich der Treugeber. Solche Besonderheiten und atypischen Machtlagen entscheiden in Grenzfällen über Gewerblichkeit oder Vermögensverwaltung – die Betrachtungsweise ist immer einzelfallbezogen.
Welche Gestaltungswege es gibt: Vermeiden, gestalten, auflösen
Belastbare Gestaltungen setzen immer daran an, mindestens eine der beiden Verflechtungen zu beseitigen – wer die sachlichen und personellen Verflechtung versteht, kann gezielt eine der beiden Säulen kippen. Da die sachliche Verflechtung bei Immobilien fast immer gegeben ist, konzentriert sich die Planung in der Praxis auf die personelle Seite:
- Keine wesentlichen Betriebsgrundlagen überlassen – die radikalste, aber oft unpraktische Lösung. Wichtig dabei: Rückkaufs- oder Kaufoptionen vermeiden, die dem Betrieb wirtschaftliches Eigentum verschaffen würden.
- Wiesbadener Modell – Trennung der Eigentümersphären zwischen Ehegatten (mit den genannten Vorbehalten).
- Grundstücks-GbR mit Einstimmigkeitsprinzip – Du hältst 99 % an der Besitz-GbR, ein Mitgesellschafter 1 %, und der Gesellschaftsvertrag verlangt Einstimmigkeit. Damit kannst Du in der GbR nicht mehr allein entscheiden. Anerkannt durch das BMF-Schreiben vom 07.10.2002.
- Sperrminorität in der Betriebs-GmbH – ein Minderheitsgesellschafter mit Vetorechten durchbricht Deine Alleinherrschaft auf Betriebsseite.
- Verkauf oder Liquidation als Exit – der Verkauf des Betriebsunternehmens kann die personelle Verflechtung auflösen; auch die Liquidation des Besitzunternehmens kann im Einzelfall steuerliche Vorteile bieten. Beides gehört wegen der Aufdeckungsrisiken zwingend in professionelle Planung.
- Struktur wechseln statt riskieren – wer die Immobilie ohnehin langfristig betrieblich nutzt, kann prüfen, ob eine vermögensverwaltende Immobilien-GmbH oder das gezielte Einbringen der Immobilie in eine GmbH die sauberere Lösung ist.
Auch der Aufbau einer Holding – etwa über einen qualifizierten Anteilstausch nach § 21 UmwStG mit siebenjähriger Sperrfrist – kann Teil der Gesamtstruktur sein; welche Chancen das bietet, zeigt unser Beitrag Holding gründen und Beteiligungen richtig strukturieren.
Aber Vorsicht: Eine zwischengeschaltete Holding schützt nicht automatisch, weil mittelbare Beteiligungen seit dem Veranlagungszeitraum 2024 durchgerechnet werden – Holding-Strukturen für Unternehmer müssen deshalb von Anfang an mit Blick auf die Verflechtungsfragen geplant werden.
Lass alle Verträge – Gesellschaftsverträge, Mietverträge, Optionen – rechtlich und steuerlich prüfen. Bei diesem Thema entscheiden Formulierungen über sechsstellige Beträge.
Eine detaillierte Übersicht der Strategien findest Du in unserem Leitfaden Betriebsaufspaltung vermeiden; wann sich das Konstrukt sogar bewusst nutzen lässt, zeigen die Steuervorteile und Risiken einer Betriebsaufspaltung.
Aus der Praxis: „Was in Deinem Fall der sinnvollste Weg ist, lässt sich nicht pauschal runterbrechen. Ich habe Mandanten, bei denen die Sperrminorität die eleganteste Lösung war – und andere, bei denen genau das wegen der Nachfolgeplanung der falsche Hebel gewesen wäre. Die Gestaltung muss zur gesamten Vermögens- und Familienstruktur passen, nicht nur zur Betriebsaufspaltung." – David Kasper, Steuerberater
Fazit: Erst prüfen, dann gestalten – die Home-Office-Frage kommt vor der Strukturfrage
Das eigentliche Risiko der Betriebsaufspaltung liegt selten in komplizierten Großstrukturen. Es liegt im scheinbar banalen Zusammenspiel aus privater Immobilie, eigener GmbH und Home Office – einer Konstellation, in der sich heute hunderttausende Gesellschafter-Geschäftsführer befinden. Wer die personelle Verflechtung nicht früh prüft, verlagert das Problem nur auf den späteren Verkauf, die Anteilsübertragung oder die Umstrukturierung – und dann geht es schnell um Beträge, die ganze Vermögensplanungen kippen: Bei einer GmbH mit einer Million Euro Wert stehen im Auflösungsfall rund 975.000 Euro stille Reserven zur Versteuerung an, ohne dass Liquidität fließt. Dazu kommen laufende Nachteile wie die Gewerbesteuer auf Mieterträge und der Verlust der Spekulationsfrist.
Die gute Nachricht: Mit rechtzeitiger Planung ist die Betriebsaufspaltung vollständig beherrschbar – durch Vermeidung, bewusste Gestaltung oder eine steuerlich saubere Auflösung.
Der logische nächste Schritt ist deshalb eine strukturierte Prüfung Deiner Gesamtsituation: Welche Räume nutzt Deine GmbH, wer beherrscht welche Einheit, welche Verträge bestehen?
Genau das machen wir bei Steuern steuern im Rahmen einer strategischen Steuergestaltung und Steueroptimierung täglich für Unternehmer und Immobilienbesitzer.
Lass jetzt Deine individuelle Steuerstruktur analysieren – kostenfrei und unverbindlich –, bevor ein Umzug, ein Verkauf oder eine Schenkung die Betriebsaufspaltung ungewollt beendet und den Steuerhammer auslöst.
Sichere dir jetzt deine KOSTENLOSE Steueranalyse!
Bist du bereit, deine Steuerlast zu optimieren und dein Unternehmen auf das nächste Level zu bringen?
Unser Expertenteam bietet dir eine maßgeschneiderte Steueranalyse im Wert von 500€ - völlig kostenfrei und unverbindlich!
Warum du jetzt handeln solltest:
✅ Entdecke versteckte Einsparpotenziale
✅ Erfahre, ob eine Umwandlung in eine GmbH für dich sinnvoll ist
✅ Erhalte einen klaren Fahrplan zur Steueroptimierung
🕒 Dieses Angebot ist zeitlich begrenzt! Wir können nur 20 kostenlose Analysen pro Monat durchführen.
So einfach geht's:
- Klicke auf den Button "Jetzt kostenlose Steueranalyse sichern"
- Fülle das kurze Formular aus (dauert nur 2 Minuten)
- Unser Steuerexperte meldet sich innerhalb von 24 Stunden bei dir
Jetzt kostenlose Steueranalyse sichern
"Ich kann die kompetente und verständliche Beratung von Herrn Kasper und seinem Team eindeutig empfehlen." – Anne Sturm
⚠️ Verpasse nicht diese Chance, deine Steuersituation zu optimieren und dein hart verdientes Geld zu behalten!
Ja, ich möchte Steuern sparen!
FAQ: Häufige Fragen zu den Betriebsaufspaltung Voraussetzungen
Wann kommt es zu einer Betriebsaufspaltung?
Eine Betriebsaufspaltung entsteht automatisch, sobald sachliche und personelle Verflechtung gleichzeitig vorliegen – ohne Antrag, Vertrag oder Anmeldung. Das ist der Fall, wenn Du (oder eine Personengruppe mit Dir) eine wesentliche Betriebsgrundlage wie eine Immobilie oder einen Büroraum an einen Betrieb überlässt, den Du ebenfalls beherrschst. Typische Auslöser sind die Vermietung des Firmengebäudes an die eigene GmbH oder das Arbeitszimmer im Eigenheim als Sitz der Geschäftsleitung – festgestellt oft erst Jahre später in der Betriebsprüfung.
Welche Voraussetzungen müssen für eine Betriebsaufspaltung erfüllt sein?
Es müssen sachliche Verflechtung und personelle Verflechtung kumulativ vorliegen – fehlt eines der beiden Merkmale, liegt grundsätzlich keine Betriebsaufspaltung vor. Sachliche Verflechtung bedeutet die Überlassung mindestens einer wesentlichen Betriebsgrundlage an das Betriebsunternehmen. Personelle Verflechtung bedeutet, dass dieselbe Person oder Personengruppe beide Unternehmen beherrscht. So formulieren es die amtlichen EStH und die ständige BFH-Rechtsprechung.
Wann liegt eine personelle Verflechtung vor?
Personelle Verflechtung liegt vor, wenn dieselbe Person oder Personengruppe in beiden Unternehmen einen einheitlichen geschäftlichen Betätigungswillen durchsetzen kann. Maßgeblich sind vor allem die Stimmrechte, gesellschaftsvertragliche Regelungen (Einstimmigkeitsabreden, Sperrminoritäten) und die tatsächliche Beherrschung. Die bloße Beteiligung genügt nicht – entscheidend ist, wer Beschlüsse in Besitz- und Betriebsunternehmen tatsächlich durchsetzen kann.
Reichen 50 % an der GmbH für personelle Verflechtung aus?
Nein – der BFH hat 2021 entschieden, dass eine Beteiligung von exakt 50 % die Beherrschung der GmbH gerade nicht begründet. Auch die Stellung als Geschäftsführer ersetzt die fehlende Stimmenmehrheit nicht (BFH, X R 5/19). Erforderlich ist mehr als die Hälfte der Stimmrechte – oder eine Personengruppe, die zusammen die Mehrheit in beiden Unternehmen bündelt.
Kann ein Arbeitszimmer im Eigenheim eine Betriebsaufspaltung auslösen?
Ja – der BFH zählt Büroräume regelmäßig zu den wesentlichen Betriebsgrundlagen, und das kann auch ein häusliches Arbeitszimmer sein. Entscheidend ist, ob dort der Mittelpunkt der Geschäftsleitung der GmbH liegt. Bei Ein-Personen-GmbHs und Remote-Unternehmen mit Geschäftsanschrift im Privathaus ist das häufig der Fall. Der betroffene Raum wird dann anteilig nach Quadratmetern dem Betriebsvermögen zugeordnet.
Entsteht die Betriebsaufspaltung auch ohne Mietvertrag?
Ja – die sachliche Verflechtung kann auch bei unentgeltlicher Nutzungsüberlassung vorliegen. Entscheidend ist die tatsächliche Überlassung der wesentlichen Betriebsgrundlage, nicht ein entgeltlicher Mietvertrag. Schon die mietfreie Nutzung eines Raums durch Deine GmbH genügt, wenn zugleich die personelle Verflechtung erfüllt ist.
Kann eine Personengruppe die personelle Verflechtung auslösen?
Ja – mehrere Personen können zusammen die personelle Verflechtung begründen, wenn sie in beiden Unternehmen die Mehrheit der Stimmen bündeln. Der BFH bestätigte 2024 die Personengruppentheorie sogar für den Fall, dass eine Person bereits allein eines der Unternehmen beherrscht. Gleichgerichtete Interessen der Gruppe werden dabei grundsätzlich vermutet.
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
