


Stell Dir zwei GmbHs vor, die Dir gehören. Die eine macht dieses Jahr 500.000 Euro Gewinn, die andere 300.000 Euro Verlust. Wirtschaftlich verdient Deine Gruppe 200.000 Euro. Steuerlich aber zahlst Du auf die vollen 500.000 Euro – und der 300.000-Euro-Verlust der anderen Gesellschaft bleibt einfach liegen.
Das ist kein Einzelfall, das sehe ich in der Beratung ständig. Der Verlust verschwindet im Verlustvortrag, bindet jahrelang Kapital und entlastet Dich frühestens, wenn die verlustträchtige Gesellschaft selbst wieder Gewinne schreibt – falls überhaupt. Im Klartext: Du gibst dem Finanzamt einen zinslosen Vorschuss auf Steuern, die Du wirtschaftlich gar nicht schuldest. Über mehrere Jahre reden wir schnell über fünf- bis sechsstellige Beträge, die Konzerne und Holdings Jahr für Jahr verschenken. Das Bittere daran: Viele kennen das Instrument, das genau das löst, gar nicht – oder setzen es falsch auf und verlieren den Vorteil rückwirkend, seit ein BFH-Urteil von 2025 die Spielregeln verschärft hat.
Die Lösung heißt Organschaft – und die organschaft steuerliche Vorteile lassen sich in einem Satz zusammenfassen: Mit einer ertragsteuerlichen Organschaft verrechnest Du Gewinne und Verluste verschiedener Gesellschaften auf Ebene des Organträgers und sparst Dir die rund 1,5 % Belastung, die sonst auf Gewinnausschüttungen an die Holding anfällt – Voraussetzung ist ein mindestens fünf Jahre laufender, tatsächlich durchgeführter Gewinnabführungsvertrag und eine finanzielle Eingliederung über die Mehrheit der Stimmrechte.
Damit Du die Organschaft nicht nur verstehst, sondern richtig einsetzt, bekommst Du in diesem Artikel:
- die echten steuerlichen Vorteile der Organschaft im Konzern – und welche nur auf dem Papier stehen;
- die Voraussetzungen nach § 14 KStG ohne Fachchinesisch – inklusive der 12-Monats-Falle aus dem aktuellen BFH-Urteil;
- die Risiken, die im Konzern richtig teuer werden – Stichwort Haftung nach § 73 AO;
- wann sich die Organschaft mehr lohnt als eine klassische Holding – und wann ich Dir aktiv davon abrate;
- die brandaktuellen Entwicklungen 2026 (BMF-Schreiben, JStG 2026) plus den Blick nach Österreich und in die Schweiz.
Key Takeaways
- Die ertragsteuerliche Organschaft ist in § 14 KStG geregelt, ermöglicht die Verlustverrechnung zwischen Gesellschaften und vermeidet die rund 1,5 % Steuer auf konzerninterne Gewinnausschüttungen.
- Kernvoraussetzungen sind die finanzielle Eingliederung über die Mehrheit der Stimmrechte und ein Gewinnabführungsvertrag, der mindestens fünf Jahre läuft und tatsächlich durchgeführt wird.
- Der Organträger muss die Verluste der Organgesellschaft tragen und haftet über § 73 AO sogar für deren Steuerschulden – die Haftung ist nicht auf eigene Verluste beschränkt.
- Die umsatzsteuerliche Organschaft entsteht kraft Gesetzes ohne Vertrag und braucht finanzielle, wirtschaftliche und organisatorische Eingliederung.
- 2026 ist update-kritisch: Das BMF-Schreiben vom 1. April 2026 und der Referentenentwurf zum JStG 2026 (§ 2c UStG-E) verändern die umsatzsteuerliche Organschaft grundlegend.
Was bedeutet Organschaft im Steuerrecht überhaupt?
Eine Organschaft ist ein steuerrechtliches Konstrukt, bei dem zwei oder mehrere rechtlich selbstständige Unternehmen für steuerliche Zwecke als eine Einheit behandelt werden. Die Organschaft ist dabei keine eigene Rechtsform, sondern ein steuerliches Konzept. Zivilrechtlich behält jede Gesellschaft ihre Selbstständigkeit – steuerlich aber wird die untergeordnete Gesellschaft als unselbstständig betrachtet und ihr Einkommen einer anderen Gesellschaft zugerechnet.
Im Zentrum stehen zwei Rollen: Der Organträger ist die übergeordnete Gesellschaft (oft die Holding), die Organgesellschaft die eingegliederte Tochter. Beide bilden den Organkreis.
Das Besondere: Das Einkommen der Organgesellschaft wird beim Organträger versteuert, obwohl beide rechtlich selbstständige Unternehmen bleiben.
Wichtig für das Verständnis ist, dass das deutsche Steuerrecht drei verschiedene Arten von Organschaft kennt – mit jeweils eigenen Voraussetzungen und Rechtsfolgen:
Organträger und Organgesellschaft im Organkreis – die drei Steuerarten der Organschaft im Überblick
Der entscheidende Unterschied: Die ertragsteuerliche Organschaft (Körperschaft- und Gewerbesteuer) erfordert einen Gewinnabführungsvertrag. Die umsatzsteuerliche Organschaft entsteht dagegen kraft Gesetzes – ohne Vertrag, sobald die Eingliederung erfüllt ist. Diese Unterscheidung ist die häufigste Verwechslungsquelle in der Praxis. Wer tiefer in die Konzernbesteuerung einsteigen will, findet bei unseren Steuerstrategien und im Bereich Steuergestaltung weiterführende Grundlagen.
Welche organschaft steuerliche Vorteile eine Holding wirklich hat
Der größte Vorteil der Organschaft liegt in der Ergebnis- und Verlustverrechnung im Konzern: Gewinne und Verluste verschiedener Gesellschaften werden auf Ebene des Organträgers zusammengeführt und dort gemeinsam versteuert. Damit übersetzt sich das abstrakte Konstrukt in einen handfesten wirtschaftlichen Hebel.
Verlustverrechnung im Organkreis – beim Organträger landet das Gesamtergebnis
Ohne Organschaft bleiben Verluste der einen Gesellschaft bei der anderen ungenutzt. Macht Deine T-GmbH 300.000 Euro Verlust und Deine M-GmbH 500.000 Euro Gewinn, versteuerst Du den vollen Gewinn – der Verlust wandert in den Verlustvortrag und bindet jahrelang Kapital. Mit Organschaft werden die Verluste der Organgesellschaft steuerlich beim Organträger berücksichtigt: Versteuert werden nur noch 200.000 Euro.
Der Effekt ist sofort liquiditätswirksam: Statt erst in künftigen Gewinnjahren über den Verlustvortrag entlastet zu werden, sinkt Deine Steuerlast im laufenden Jahr. Diese Liquiditätsvorteile innerhalb der Unternehmensgruppe sind oft das stärkere Argument als die reine Steuerersparnis.
Körperschaftsteuerliche Organschaft: Vorteile bei der 1,5 %-Holdingbelastung
Innerhalb der ertragsteuerlichen Organschaft fällt keine zusätzliche Zwischenstufenbelastung auf Gewinnausschüttungen an die Holding an – die berüchtigten 1,5 % entfallen. Um das zu verstehen, musst Du den Normalfall kennen: Schüttet eine Tochter-GmbH an die Holding aus, greift § 8b KStG mit seiner 95/5-Systematik. 95 % der Dividende sind steuerfrei, 5 % gelten als nicht abziehbare Betriebsausgaben – woraus die bekannte wirtschaftliche Restbelastung von rund 1,5 % resultiert. Die genaue Mechanik kannst Du direkt im Gesetzestext zu § 8b KStG nachlesen.
In der Organschaft wird das Einkommen dagegen unmittelbar zugerechnet, nicht ausgeschüttet. Es gibt also keine Besteuerung von Gewinnausschüttungen innerhalb der Organschaft – die 1,5 % verschwinden komplett. Hinzu kommt: Zinsaufwendungen und Zinsschranke werden zentral auf Ebene des Organträgers berücksichtigt – ein weiterer Hebel bei fremdfinanzierten Strukturen.
Aus der Praxis: Bevor wir mit Mandanten zusammenarbeiten, sehe ich häufig denselben Fehler: Die Holding wird als reine vermögensverwaltende Holding aufgesetzt, die nur von Gewinnausschüttungen lebt. Das ist steuerlich nicht clever – Du verlierst oben den Vorsteuerabzug, hast mehr Verwaltungsaufwand und unterjährig keinen Haftungsschutz. Eine echte Management-Holding, die über eine Managementumlage unterjährig Geld bekommt, holt deutlich mehr heraus – ohne dass ich dafür zwingend eine Organschaft brauche.
Gewerbesteuerliche Organschaft und vororganschaftliche Verluste
Die gewerbesteuerliche Organschaft folgt der körperschaftsteuerlichen automatisch – aber vororganschaftliche Fehlbeträge der Organgesellschaft bleiben außen vor. Das ist ein Punkt, den viele Ratgeber unterschlagen: Verluste, die die Organgesellschaft vor Wirksamwerden des Gewinnabführungsvertrags angesammelt hat, dürfen gewerbesteuerlich im Organkreis nicht mehr abgezogen werden.
Für Konzerne mit Altverlusten ist das eine echte Timing-Falle: Bindest Du eine verlustträchtige Gesellschaft in eine Organschaft ein, sind deren Altverluste eingefroren. Hier lohnt es sich, vor jeder Strukturentscheidung die steuerliche Ausgangslage sauber zu analysieren.
Voraussetzungen der ertragsteuerlichen Organschaft ohne Fehlinterpretationen
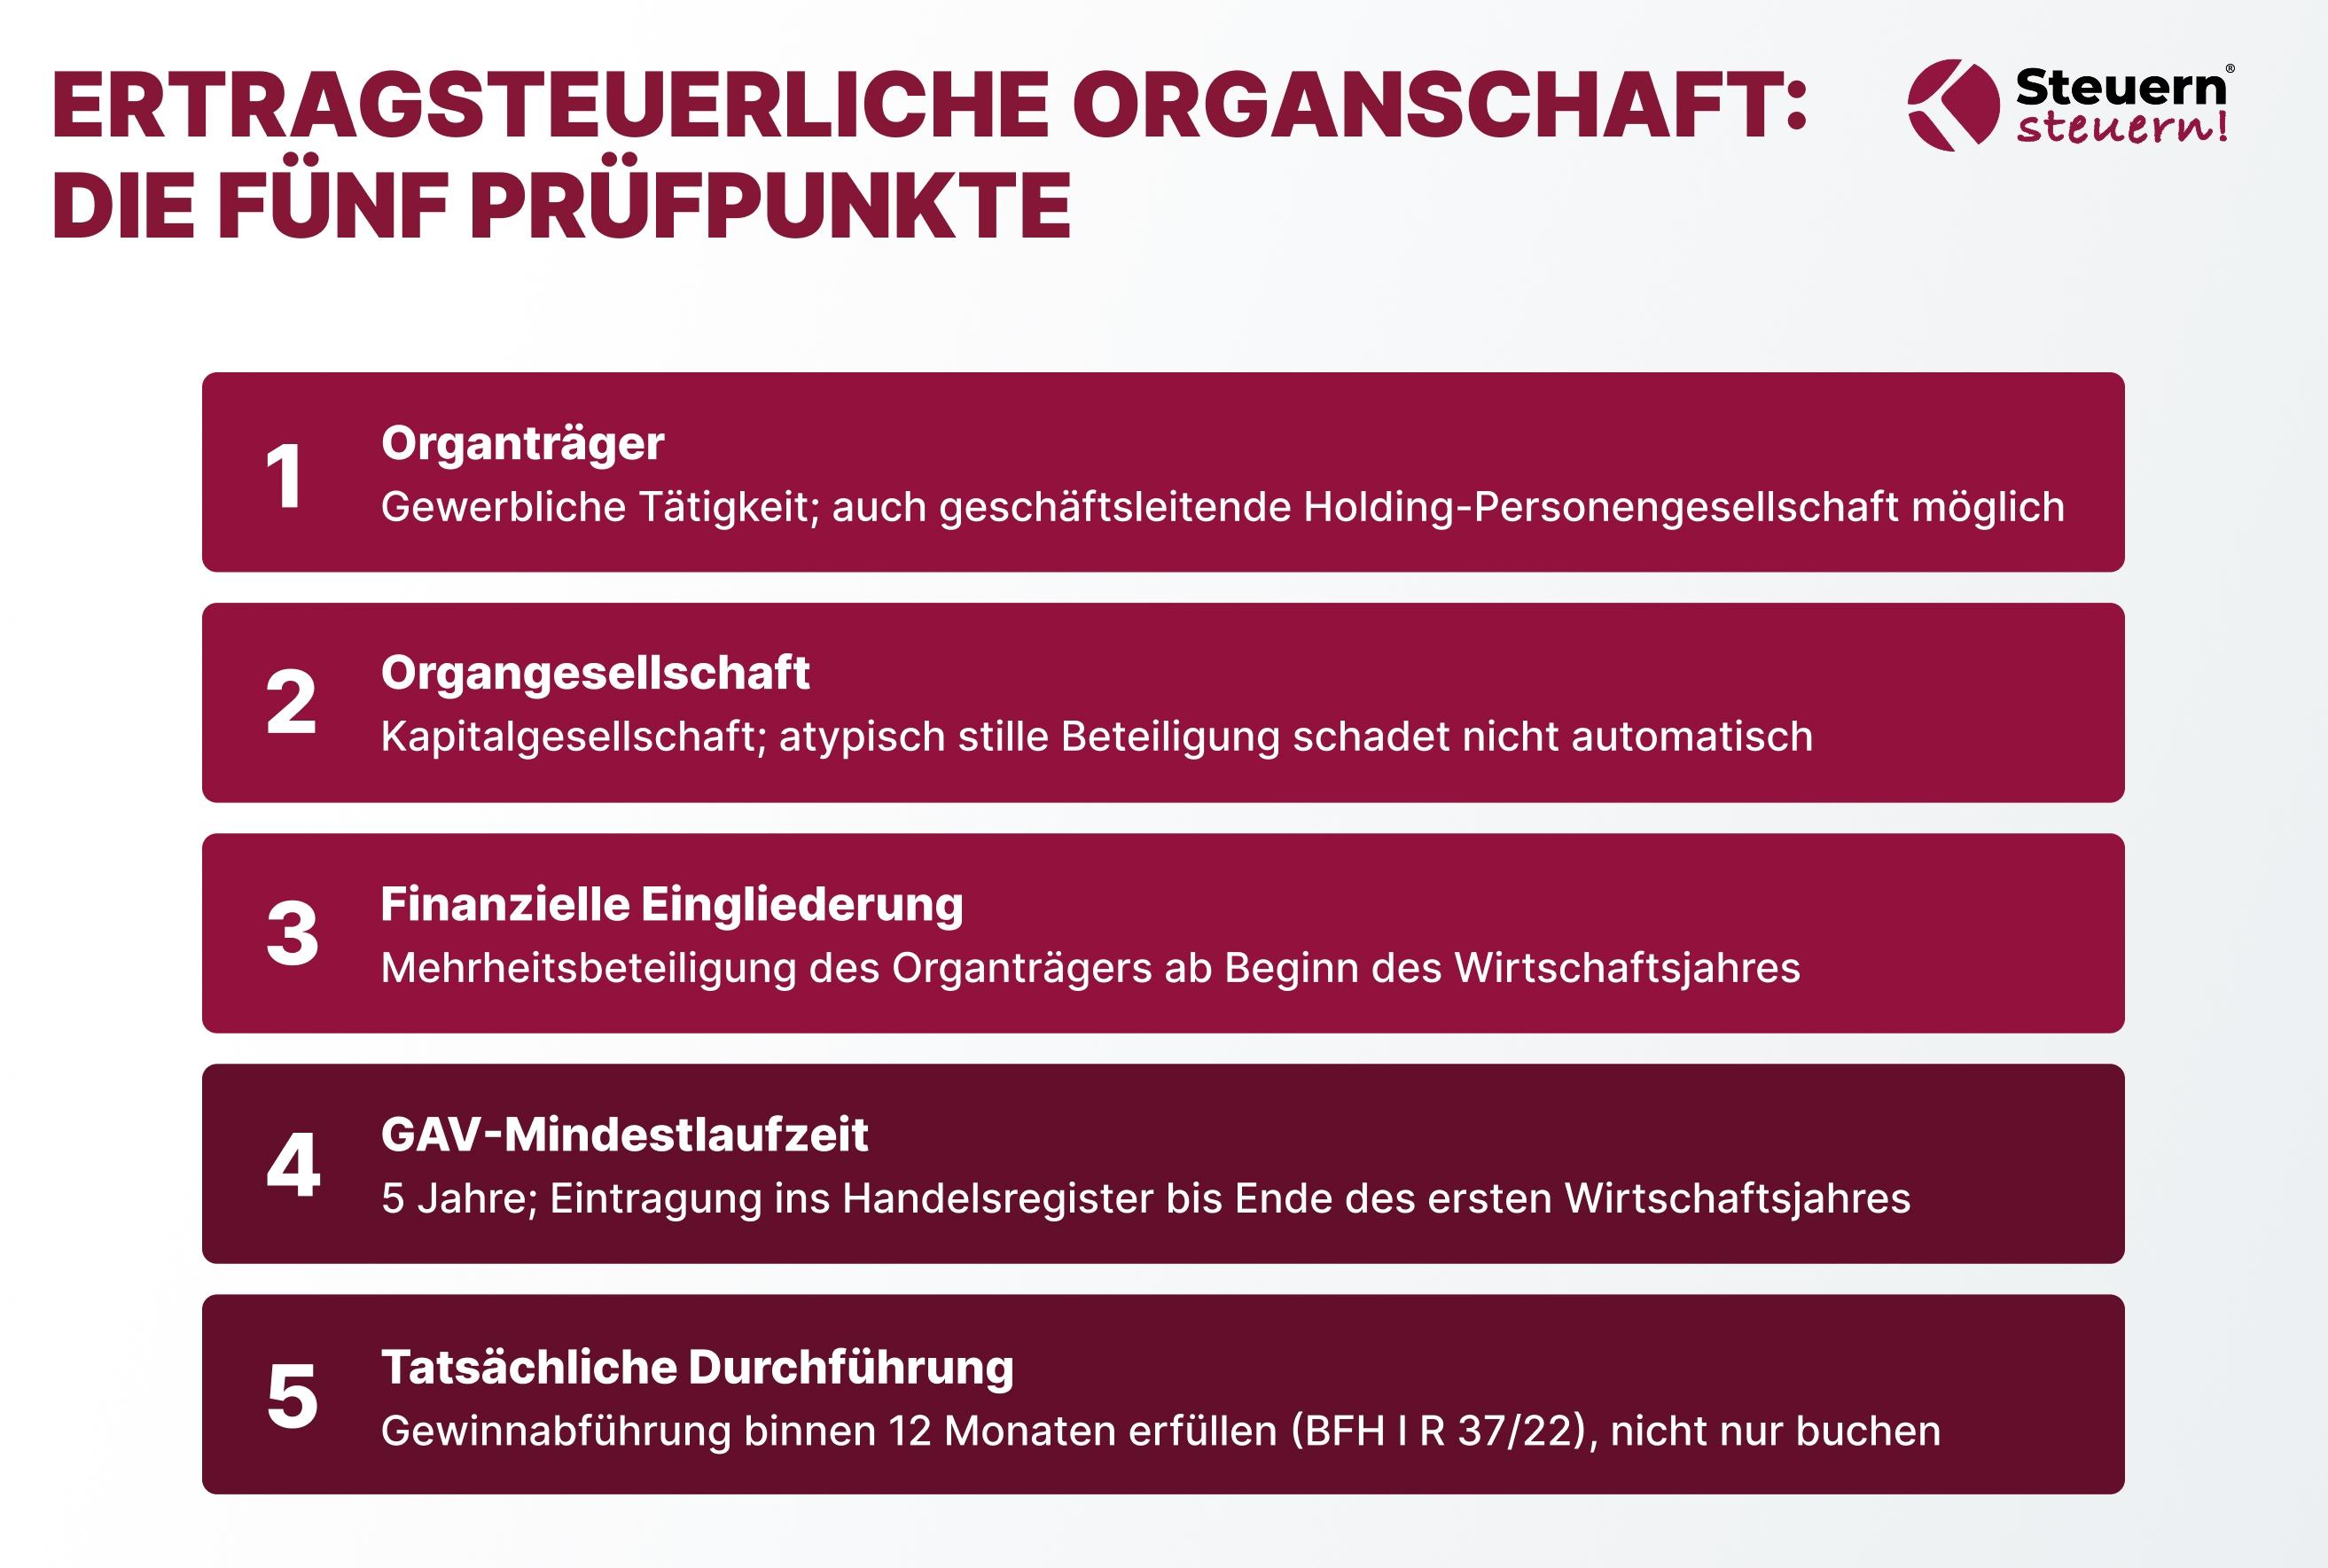
Die ertragsteuerliche Organschaft steht auf wenigen, aber harten Säulen: tauglicher Organträger und taugliche Organgesellschaft, finanzielle Eingliederung sowie ein wirksamer Gewinnabführungsvertrag mit Mindestlaufzeit und tatsächlicher Durchführung. Fällt nur eine Säule weg, kippt die steuerliche Anerkennung der Organschaft – rückwirkend und teuer.
Wer kann Organträger sein, wer Organgesellschaft?
Der Organträger muss ein inländisches gewerbliches Unternehmen sein – das kann eine natürliche Person, eine Körperschaft oder eine originär gewerblich tätige Personengesellschaft sein. Die Organgesellschaft muss dagegen eine Kapitalgesellschaft sein (GmbH, AG) und ihre Geschäftsleitung im Inland haben. Dass Kapitalgesellschaften ohnehin nur Einkünfte aus Gewerbebetrieb erzielen, ergibt sich aus § 8 Abs. 2 KStG. Eine grenzüberschreitende ertragsteuerliche Organschaft ist ausgeschlossen – die Einheit endet an der deutschen Grenze.
Finanzielle Eingliederung: die Mehrheit der Anteile an der Organgesellschaft
Finanzielle Eingliederung bedeutet, dass der Organträger über die Mehrheit der Stimmrechte aus den Anteilen an der Organgesellschaft verfügt. Es kommt also nicht primär auf die Kapitalbeteiligung an, sondern auf die Stimmrechtsmehrheit – der Organträger muss seinen Willen in der Tochter durchsetzen können.
§ 14 Abs. 1 Nr. 1 KStG – worauf es bei den Stimmrechten ankommt
Maßgeblich ist § 14 Abs. 1 Nr. 1 KStG: Die finanzielle Eingliederung muss vom Beginn des Wirtschaftsjahres ununterbrochen bestehen. Praxistipp aus meiner Beratung: Prüfe nicht nur die Beteiligungsquote, sondern auch Stimmrechtsvereinbarungen, Poolverträge und etwaige Sonderrechte – hier scheitern Organschaften an Details, die im Gesellschaftsvertrag versteckt sind.
Der Gewinnabführungsvertrag nach § 14 Abs. 1 Satz 1 KStG
Das Herzstück der ertragsteuerlichen Organschaft ist der Gewinnabführungsvertrag: Die Abführung des gesamten Gewinns der Organgesellschaft an den Organträger muss für mindestens fünf Jahre vereinbart und tatsächlich gelebt werden. Der Vertrag muss schriftlich abgeschlossen, von den Gesellschafterversammlungen notariell beurkundet zugestimmt und ins Handelsregister eingetragen werden – bei der GmbH als Organgesellschaft gelten die Regelungen des § 17 KStG. Ändern sich Beteiligungen, sind Anpassungen am Vertrag nötig.
Drei Punkte sind in der Praxis entscheidend:
- Eintragung rechtzeitig. Der GAV muss bis zum Ende des Wirtschaftsjahres, für das die Organschaft erstmals wirken soll, im Handelsregister eingetragen sein. Erfolgt die Eintragung erst im Folgejahr, ist die Mindestlaufzeit von fünf Jahren bei einem nur auf fünf Jahre angelegten Vertrag nicht erfüllt. Das stellt das Körperschaftsteuer-Handbuch des BMF klar.
- Gesamter Gewinn. Die Organgesellschaft muss ihren ganzen handelsrechtlichen Jahresüberschuss abführen.
- Vorzeitige Beendigung ist gefährlich. Wird der Vertrag vor Ablauf der fünf Jahre ohne wichtigen Grund beendet, droht die rückwirkende Aberkennung – und damit die Nachversteuerung aller Jahre.
Der BFH-Fallstrick 2025 zur Zeitnähe – die 12-Monats-Frist
Hier wird es brandaktuell. Mit dem Urteil I R 37/22 hat der Bundesfinanzhof präzisiert, wie „tatsächliche Durchführung" zu verstehen ist: Es genügt nicht, die GAV-Forderungen und -Verbindlichkeiten nur buchhalterisch zu erfassen. Sie müssen auch zeitnah erfüllt werden – grundsätzlich innerhalb von zwölf Monaten nach Fälligkeit.
Das ist der Punkt, an dem viele Ratgeber zu oberflächlich werden. „Tatsächliche Durchführung" steht überall – aber dass eine schlicht stehen gelassene Verbindlichkeit nach mehr als zwölf Monaten die gesamte Organschaft gefährdet, liest Du selten. Führt die Tochter ihren Gewinn nur auf dem Papier ab und das Verrechnungskonto schwillt Jahr für Jahr an, ist Deine Organschaft akut bedroht.
Spezialfall geschäftsleitende Holding-Personengesellschaft
Eine geschäftsleitende Holding-Personengesellschaft kann Organträgerin sein, wenn sie originär gewerblich tätig ist – zusätzliche entgeltliche Konzernserviceverträge sind dafür nicht zwingend. Das hat der BFH Ende 2024 in einer wichtigen Entscheidung klargestellt und damit ein verbreitetes Vorurteil korrigiert. Für den Aufbau von Holding-Strukturen ist das eine echte Erleichterung – die geschäftsleitende Tätigkeit allein kann genügen.
Spezialfall atypisch stille Beteiligung
Eine atypisch stille Beteiligung an einer Kapitalgesellschaft zerstört die Organschaft nicht automatisch. Auch das hat der BFH Ende 2024 entschieden: Trotz atypisch stiller Beteiligung kann die Gesellschaft Organgesellschaft bleiben, wenn der handelsrechtliche Jahresüberschuss als „ganzer Gewinn" abgeführt wird. Diesen Aspekt greifen Top-Rankings selten auf – dabei ist er für viele praxisnahe Gestaltungen entscheidend.
Risiken, die im Konzern teuer werden können
Die Organschaft hat eine Schattenseite: Der Organträger muss alle Verluste der Organgesellschaft tragen, haftet über § 73 AO für deren Steuerschulden und steht in einer Doppel-Compliance mit erhöhtem bürokratischen Aufwand. Wer nur auf die Vorteile schaut, übersieht, dass die Organschaft bei Verlusten auch zu erheblichen finanziellen Belastungen führen kann. Beim Thema Organschaft gibt es also klare Einschränkungen.
Verlustübernahme und weggefallene Haftungsabschirmung
Was als Vorteil verkauft wird – die Verlustverrechnung – ist gleichzeitig eine Pflicht: Der Organträger muss die Verluste der Organgesellschaft ausgleichen. Macht die Tochter dauerhaft Verluste, verbrauchst Du oben Substanz, und die sonst geschätzte Haftungsabschirmung zwischen Mutter und Tochter ist im Organkreis ein Stück weit aufgehoben.
Haftung bei Organschaft nach § 73 AO
Nach § 73 AO haftet die Organgesellschaft für solche Steuern des Organträgers, für die die Organschaft steuerlich von Bedeutung ist – und das umfasst auch Umsatzsteuerschulden. Der BFH hat die Reichweite dieser Haftung im Umsatzsteuerkontext zuletzt spürbar ausgeweitet. Im Klartext: Die Verflechtung schafft wechselseitige Haftungsrisiken, die in der reinen Holding-Struktur nicht bestehen.
Ausgleichszahlungen an außenstehende Gesellschafter
Gibt es neben dem Organträger noch außenstehende Gesellschafter, sind an diese Ausgleichszahlungen zu leisten. Die Höhe wird durch § 304 Abs. 2 AktG bestimmt: Ein fester Ausgleich muss als Mindestgröße vereinbart werden, variable Ausgleichszahlungen orientieren sich am Gewinn des Organträgers. Diese Zahlungen sind steuerpflichtige Einkünfte der Organgesellschaft – und Vorsicht: Fehlen vereinbarte Ausgleichszahlungen, kann das den gesamten Gewinnabführungsvertrag nichtig machen und die Organschaft zu Fall bringen.
Bürokratiekosten und Doppel-Compliance
Auch in der Organschaft bleibt jede Gesellschaft handelsrechtlich eigenständig: Die Organgesellschaft muss eine eigene Buchhaltung führen, eigene Jahresabschlüsse und Steuererklärungen erstellen und offenlegen, und sie muss strengen zivil- und steuerrechtlichen Vorgaben folgen. Zwar wird das Einkommen zentral beim Organträger versteuert – die laufende Doppel-Compliance verschwindet dadurch nicht. Wer behauptet, die Organschaft „vereinfache die Steuererklärung", verschweigt diese Kehrseite. Fehlerhafte Gewinnabführungsverträge sind der häufigste Grund für eine Aberkennung – das größte Einzelrisiko überhaupt.
Wann lohnt sich die Organschaft mehr als die klassische Holding?
Die Organschaft lohnt sich besonders dann, wenn eine beherrschende Obergesellschaft, mehrere eingegliederte Gesellschaften und eine echte Ergebnisasymmetrie zusammenkommen – also wenn die eine Gesellschaft Gewinne, die andere Verluste produziert.
Für die reine Gewinnverlagerung nach oben brauchst Du dagegen oft keine Organschaft.
In vielen Fällen rate ich aktiv gegen die Organschaft – jedenfalls gegen die umsatzsteuerliche. Denn die zentralen Holding-Vorteile (fast steuerfreie Ausschüttungen, Vermögensschutz, Thesaurierung) bekommst Du auch ohne Gewinnabführungsvertrag. Wie das funktioniert, beschreibe ich im Beitrag Mit Holding Steuer sparen und in der Frage „Holding – ab wann sinnvoll?".
Aus der Praxis: In einem Video auf unserem YouTube-Kanal erkläre ich, warum ich in den meisten Holding-Strukturen keine umsatzsteuerliche Organschaft begründe. Stattdessen arbeite ich mit einer Managementumlage: Die operative GmbH zahlt der Holding monatlich eine Umlage für die Gestellung des Geschäftsführers. So fließt unterjährig Geld nach oben, das oben haftungsrechtlich geschützt ist – und beide Gesellschaften behalten ihren eigenen Vorsteuerabzug. Würde ich eine umsatzsteuerliche Organschaft begründen, würde ich genau diesen Vorteil verlieren. Über eine atypisch stille Gesellschaft kann ich zusätzlich in beiden Gesellschaften den Gewerbesteuerfreibetrag von 24.500 Euro nutzen.
Die Organschaft ist also gerechtfertigt, wenn der GAV-Aufwand durch echten Verlustverrechnungsbedarf oder umsatzsteuerfreie Innenleistungen aufgewogen wird – eine Einzelfallentscheidung.
Steuern steuern® – unsere Schwerpunkte Die KASPER & KÖBERPartner GmbH Steuerberatungsgesellschaft (Steuern steuern®) ist seit 1997 auf strategische Steuergestaltung spezialisiert – insbesondere auf Holding-Strukturen, Umwandlungen, Stiftungen und internationales Steuerrecht. Nach eigener Auskunft hat die Kanzlei in über 8.000 Beratungen mehr als 200 Mio. € Steuern für Mandanten gespart und bringt über 27 Jahre Erfahrung mit. Einen Eindruck konkreter Mandantenstrukturen bekommst Du in unseren Fallstudien.
Ob in Deinem Fall eine Organschaft, eine Management-Holding oder eine ganz andere Unternehmensstruktur optimal ist, lässt sich nur individuell beurteilen. Diese Grundeinstellungen Deiner Konzernstruktur entscheiden über Tausende Euro pro Jahr – mehr dazu im Fazit.
Aktuelle Entwicklungen und internationale Trends mit DACH-Relevanz
Bei der umsatzsteuerlichen Organschaft ist 2026 das Jahr der größten Veränderungen seit Langem: Ein neues BMF-Schreiben und der Referentenentwurf zum JStG 2026 verschieben die Spielregeln grundlegend.
Umsatzsteuerliche Organschaft: finanzielle, wirtschaftliche und organisatorische Eingliederung
Anders als bei den Ertragsteuern braucht die umsatzsteuerliche Organschaft keinen Vertrag. Sie entsteht kraft Gesetzes, sobald die Organgesellschaft finanziell, wirtschaftlich und organisatorisch in den Organträger eingegliedert ist. Die organisatorische Eingliederung verlangt, dass der Organträger seinen Willen in der laufenden Geschäftsführung durchsetzt – meist über Personenidentität in der Geschäftsführung. Innenumsätze zwischen Organträger und Organgesellschaft sind dann nicht steuerbar.
BMF-Schreiben vom 1. April 2026
Das BMF-Schreiben vom 1. April 2026 zur Nichtsteuerbarkeit von Innenleistungen führt die EuGH- und BFH-Rechtsprechung fort: Innenleistungen im Organkreis sind auch dann nicht steuerbar, wenn die Leistung für nichtwirtschaftliche Tätigkeiten im engeren Sinne verwendet wird. Der Organträger bleibt Steuerschuldner für den gesamten Organkreis.
Referentenentwurf JStG 2026 – § 2c UStG-E und das neue Erklärungsverfahren
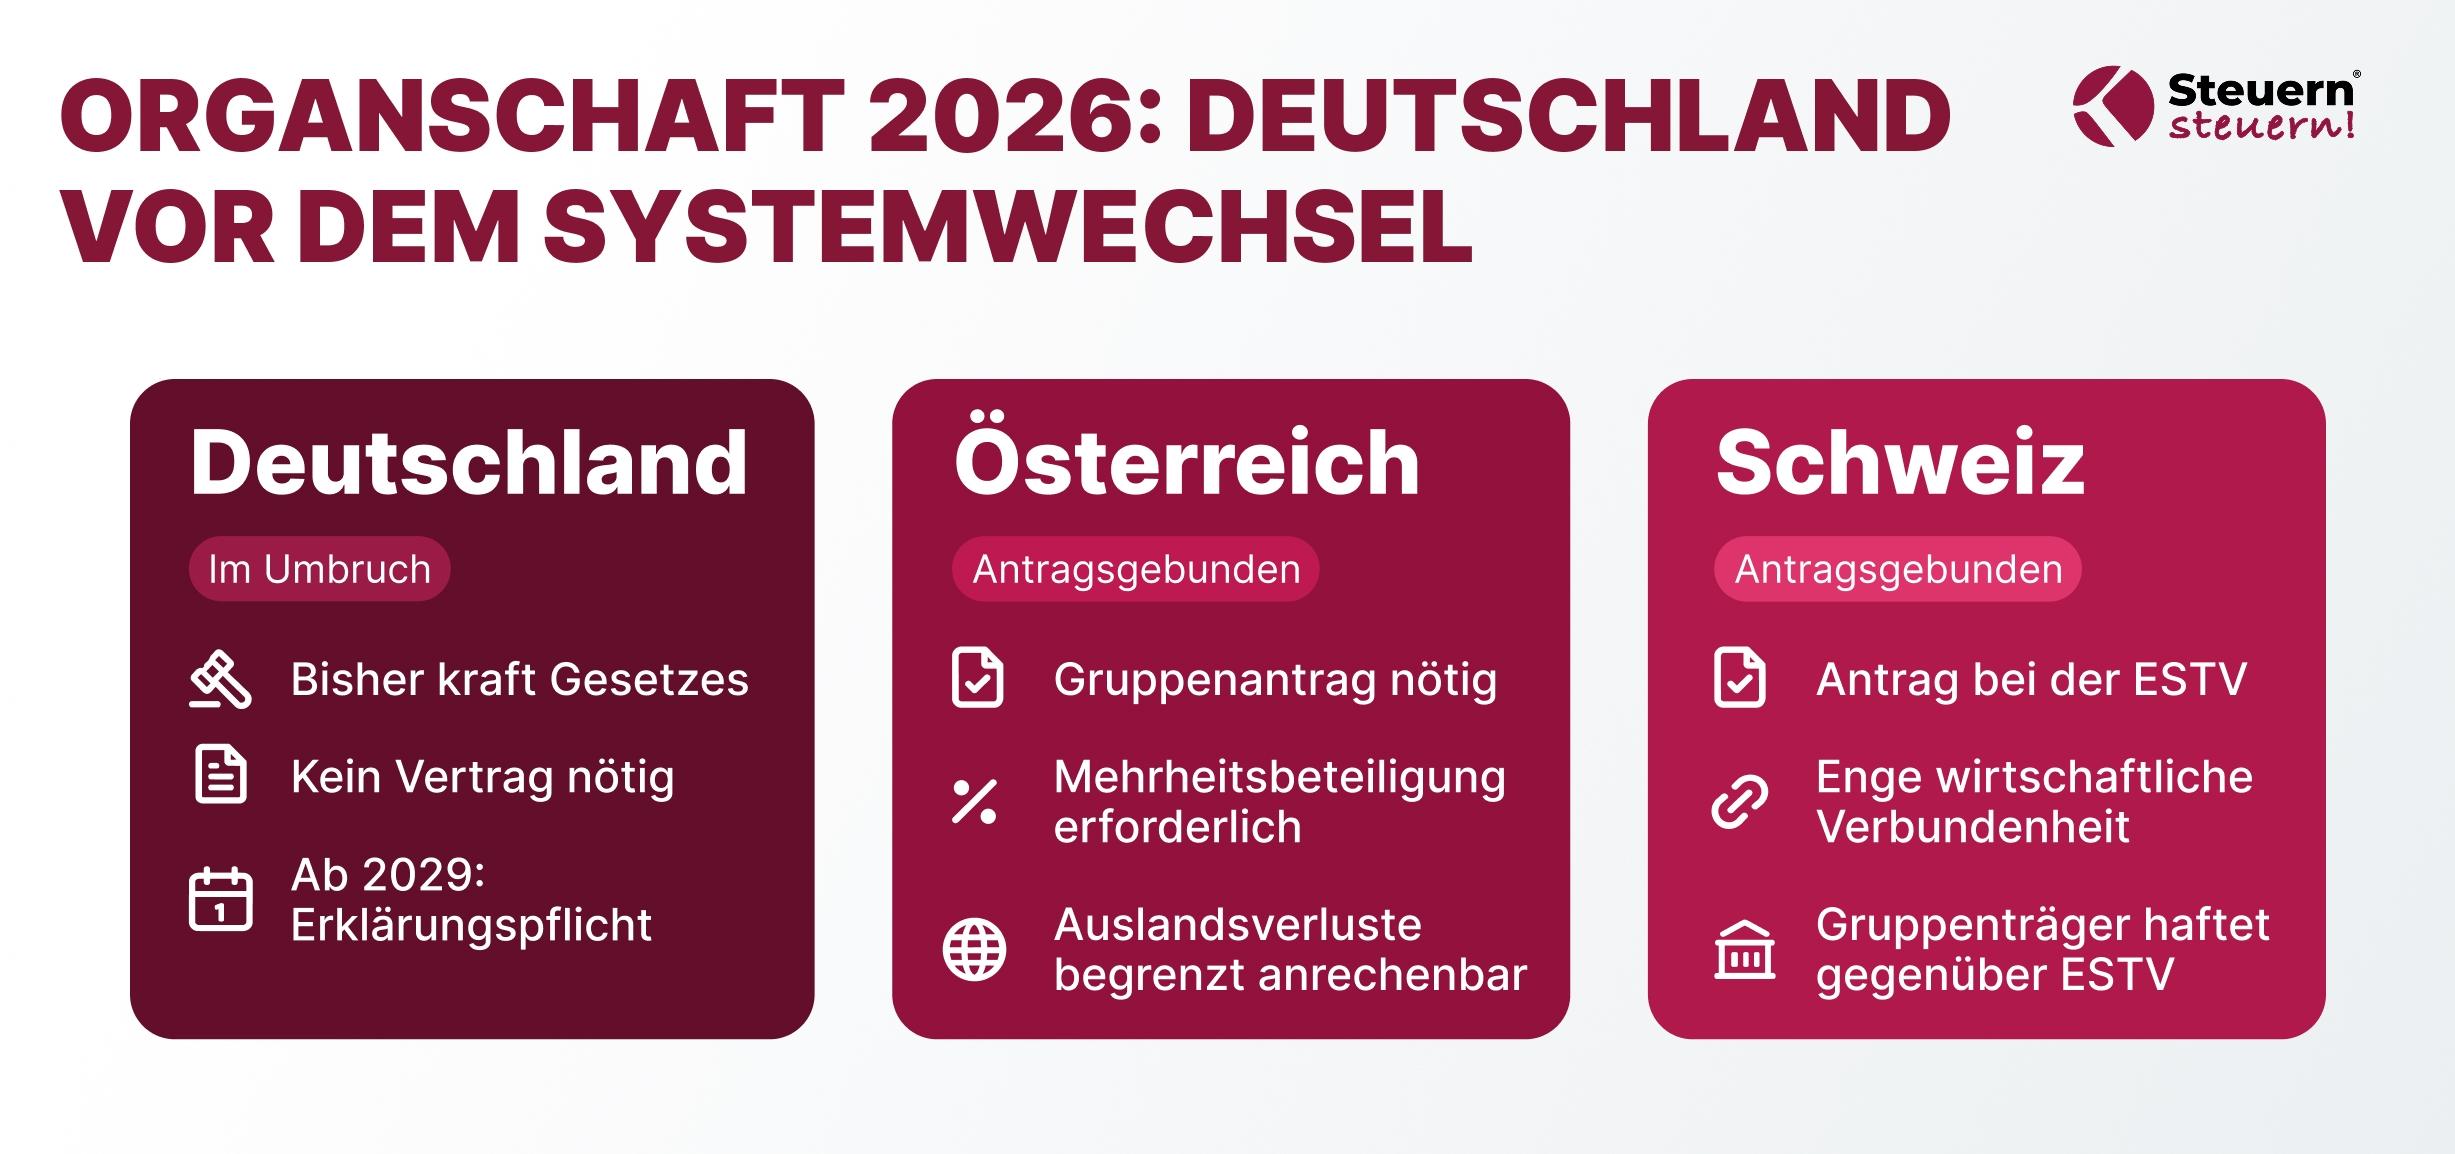
Noch grundlegender ist der geplante Systemwechsel. Der Referentenentwurf zum JStG 2026 sieht mit einem neuen § 2c UStG-E vor, dass die Rechtsfolgen der umsatzsteuerlichen Organschaft künftig nur noch auf ausdrückliche Erklärung eintreten – statt automatisch kraft Gesetzes. Personengesellschaften als Organgesellschaften sollen ausdrücklich klargestellt werden. Anwendbar erstmals ab dem 1. Januar 2029, die Erklärung schon ab dem 1. Juli 2028 möglich. Für die Praxis heißt das: mehr Planungssicherheit, aber auch eine neue Pflicht, die richtigen Erklärungen rechtzeitig abzugeben.
Österreich als DACH-Vergleich – die Gruppenbesteuerung
Ein Blick über die Grenze schärft das Verständnis. Österreich kennt mit der Gruppenbesteuerung nach § 9 KStG eine andere Systematik: Die Ergebniszurechnung funktioniert dort ohne Gewinnabführungsvertrag, dafür mit Mehrheitsbeteiligung und einer begrenzten Berücksichtigung von Auslandsverlusten – ein Zeichen dafür, wie sehr die deutsche GAV-Pflicht eine nationale Sonderstellung ist.
Schweiz – die antragsgebundene MWST-Gruppe
In der Schweiz ist die Mehrwertsteuer-Gruppe antragsgebunden, wie die Eidgenössische Steuerverwaltung (ESTV) darlegt. Genau dieser Antragsgedanke zeigt, warum das deutsche Reformvorhaben (§ 2c UStG-E) ein echter Systemwechsel wäre – Deutschland würde sich von der automatischen Organschaft kraft Gesetzes verabschieden.
Fazit: Organschaft ist ein Präzisionsinstrument, kein Standardmodell
Die organschaft steuerliche Vorteile sind real, aber sie haben einen Preis. Auf der Habenseite stehen die Verlustverrechnung im Organkreis, der Wegfall der 1,5 %-Belastung auf konzerninterne Gewinne und nicht steuerbare Innenumsätze. Auf der Sollseite stehen die Pflicht zur Verlustübernahme, die Haftung nach § 73 AO bis hin zu Umsatzsteuerschulden, die strenge Fünf-Jahres-Bindung und – der häufigste Stolperstein – die tatsächliche Durchführung des Gewinnabführungsvertrags binnen zwölf Monaten.
Meine ehrliche Einschätzung nach über 8.000 Beratungen: Für die meisten Unternehmer ist nicht die Organschaft der erste Hebel, sondern eine sauber gemanagte Management-Holding mit den richtigen Zahlungsströmen. Die Organschaft lohnt sich, wenn echte Ergebnisasymmetrien im Konzern bestehen. Und wer 2026 über eine Organschaft nachdenkt, muss die aktuelle BFH-Rechtsprechung und das Reformfenster des JStG 2026 zwingend mitdenken.
Du willst wissen, ob in Deiner Struktur eine Organschaft fünfstellig spart – oder ob Du mit einer Management-Holding besser fährst und Dir den GAV-Aufwand sparst? Dann sichere Dir jetzt Deine kostenlose Steueranalyse!
Wir prüfen Deine Ausgangslage, zeigen Dir konkret Dein Sparpotenzial und entwickeln – wenn es passt – die optimale Struktur, die wir langfristig gemeinsam mit Dir steuern.
Sichere dir jetzt deine KOSTENLOSE Steueranalyse!
Bist du bereit, deine Steuerlast zu optimieren und dein Unternehmen auf das nächste Level zu bringen?
Unser Expertenteam bietet dir eine maßgeschneiderte Steueranalyse im Wert von 500€ - völlig kostenfrei und unverbindlich!
Warum du jetzt handeln solltest:
✅ Entdecke versteckte Einsparpotenziale
✅ Erfahre, ob eine Umwandlung in eine GmbH für dich sinnvoll ist
✅ Erhalte einen klaren Fahrplan zur Steueroptimierung
🕒 Dieses Angebot ist zeitlich begrenzt! Wir können nur 20 kostenlose Analysen pro Monat durchführen.
So einfach geht's:
- Klicke auf den Button "Jetzt kostenlose Steueranalyse sichern"
- Fülle das kurze Formular aus (dauert nur 2 Minuten)
- Unser Steuerexperte meldet sich innerhalb von 24 Stunden bei dir
Jetzt kostenlose Steueranalyse sichern
"Ich kann die kompetente und verständliche Beratung von Herrn Kasper und seinem Team eindeutig empfehlen." – Anne Sturm
⚠️ Verpasse nicht diese Chance, deine Steuersituation zu optimieren und dein hart verdientes Geld zu behalten!
Ja, ich möchte Steuern sparen!
Häufige Fragen zur Organschaft (FAQ)
Was ist eine Organschaft?
Eine Organschaft ist ein steuerrechtliches Konstrukt, bei dem zwei oder mehrere rechtlich selbstständige Unternehmen steuerlich als Einheit behandelt werden. Je nach Steuerart – Körperschaft-, Gewerbe- oder Umsatzsteuer – unterscheiden sich Voraussetzungen und Rechtsfolgen. Die ertragsteuerliche Organschaft ist in § 14 KStG geregelt.
Welche Vorteile hat eine Organschaft?
Der Hauptvorteil ist die Ergebnis- und Verlustverrechnung im Konzern: Gewinne und Verluste verschiedener Gesellschaften werden beim Organträger verrechnet. Zusätzlich entfällt die rund 1,5 % Belastung auf konzerninterne Gewinnausschüttungen, Innenumsätze sind umsatzsteuerlich nicht steuerbar, und die Gruppe gewinnt an Liquidität. Mehr dazu im Beitrag Mit Holding Steuer sparen.
Was sind die Nachteile einer Organschaft?
Der größte Nachteil ist die Pflicht zur Verlustübernahme samt Haftung: Der Organträger muss die Verluste der Organgesellschaft tragen und haftet nach § 73 AO sogar für deren Steuern. Hinzu kommen erhöhter bürokratischer Aufwand durch Doppel-Compliance, die starre Fünf-Jahres-Bindung und das Risiko der rückwirkenden Aberkennung bei fehlerhafter Durchführung.
Warum gründet man eine Organschaft?
Man gründet eine Organschaft vor allem, um Gewinne und Verluste innerhalb einer Unternehmensgruppe steuerlich zu verrechnen und konzerninterne Ausschüttungen ohne Zwischenstufenbelastung zu führen. Ohne Organschaft können Verluste der einen Gesellschaft nicht mit Gewinnen der anderen verrechnet werden – sinnvoll ist sie daher bei einer beherrschenden Obergesellschaft mit mehreren eingegliederten Gesellschaften und echter Ergebnisasymmetrie.
Ist eine Organschaft steuerfrei?
Nein – eine Organschaft ist nicht steuerfrei, sie verschiebt nur, wo und wie versteuert wird. Das Einkommen der Organgesellschaft wird beim Organträger versteuert. Der Vorteil liegt nicht in einer Steuerbefreiung, sondern in der Verlustverrechnung und im Wegfall der 1,5 %-Zwischenbelastung; Innenumsätze im umsatzsteuerlichen Organkreis sind allerdings nicht steuerbar.
Wie lange muss ein Gewinnabführungsvertrag bestehen?
Mindestens fünf Jahre – zusätzlich verlangt der BFH eine tatsächliche, zeitnahe Durchführung, grundsätzlich binnen zwölf Monaten nach Fälligkeit der Ansprüche. Wird der Vertrag vorzeitig ohne wichtigen Grund beendet, droht die rückwirkende Besteuerung. Maßgeblich ist das Urteil I R 37/22 des Bundesfinanzhofs.
Kann eine Personengesellschaft Organträgerin sein?
Ja, wenn sie die Anforderungen des § 14 KStG erfüllt und originär gewerblich tätig ist. Nach aktueller BFH-Rechtsprechung kann sogar eine geschäftsleitende Holding-Personengesellschaft genügen, ohne dass zusätzliche entgeltliche Konzernserviceverträge nötig sind.
Kann eine Personengesellschaft Organgesellschaft sein?
Ertragsteuerlich grundsätzlich nein – Organgesellschaft muss eine Kapitalgesellschaft sein. Umsatzsteuerlich ist die Lage eigenständig geregelt; zudem kann eine Personengesellschaft über das Optionsmodell nach § 1a KStG zur Körperschaftsbesteuerung optieren. Der Referentenentwurf zum JStG 2026 will personengesellschaftliche Organgesellschaften in § 2c UStG-E ausdrücklich klarstellen.
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
