


Gewerblicher Grundstückshandel entscheidet sich oft an einer einzigen Zahl: mehr als drei verkaufte Objekte innerhalb von fünf Jahren – und aus einem stillen Immobilienverkauf wird ein Fall für die Betriebsprüfung.
Genau das musste der Bundesfinanzhof am 20. März 2025 im Verfahren III R 14/23 klären: Eine Immobilien-GmbH hatte eine zweistellige Anzahl von Objekten im sechsten Jahr nach dem Erwerb veräußert – also nach Ablauf von fünf Jahren, aber noch innerhalb des Zehnjahreszeitraums.
Die unbequeme Wahrheit, die mir in der Praxis immer wieder begegnet: Wer die sogenannte 3-Objekt-Grenze überschreitet, gilt rückwirkend als gewerblicher Grundstückshändler – mit Gewerbesteuer auch auf die ersten drei Verkäufe. Das ergibt sich aus der Rechtsprechung und ist inzwischen ausdrücklich im amtlichen Einkommensteuer-Handbuch (EStH, Anhang 17) so übernommen.
Die meisten meiner Mandanten erfahren das nicht beim Verkauf, sondern erst Monate später, wenn der Betriebsprüfer den Bescheid ändert. In diesem Beitrag zeige ich Dir, wie die 3-Objekt-Grenze konkret funktioniert, wann sie schon bei zwei Objekten greift, was das für GmbH- und Holding-Strukturen bedeutet – und mit welchen Strategien Du die Steuerfalle vermeidest
Key Takeaways
- Mehr als drei veräußerte Objekte innerhalb von fünf Jahren gelten als Indiz für gewerblichen Grundstückshandel (BFH-Beschluss GrS 1/93).
- Die 3-Objekt-Grenze ist kein starres Gesetz, sondern eine widerlegbare Vermutung der Rechtsprechung mit reiner Indizwirkung.
- Wird die Grenze überschritten, werden rückwirkend auch die ersten drei Verkäufe als gewerblich umqualifiziert.
- Folgen: Gewerbesteuer, Wegfall der zehnjährigen Spekulationsfrist, Bilanzierungspflicht, Nachzahlungszinsen von aktuell 1,8 % p. a.
- Eine GmbH ist kraft Rechtsform ohnehin gewerblich – die 3-Objekt-Grenze greift hier nicht direkt, wohl aber bei der Frage, ob sie Dich als Gesellschafter „abschirmt".
- Eine verbindliche Auskunft und eine saubere Trennung von Bestandshaltung und Handel schützen vor Fehleinstufung.
- Langfristig vermietete Objekte (mindestens zehn Jahre) oder zu eigenen Wohnzwecken genutzte Objekte (mindestens fünf Jahre) werden vom EStH ausdrücklich nicht als Zählobjekte der 3‑Objekt-Grenze behandelt – selbst wenn sie verkauft werden.
Wann liegt ein gewerblicher Grundstückshandel vor?
Gewerblicher Grundstückshandel liegt vor, wenn die Grenze von der privaten Vermögensverwaltung zum Gewerbebetrieb nach § 15 EStG überschritten wird – konkret, wenn die Ausnutzung substanzieller Vermögenswerte durch Umschichtung gegenüber der bloßen Fruchtziehung aus Grundbesitz in den Vordergrund tritt.
Anders gesagt: Sobald Du nicht mehr vermietest und langfristig hältst, sondern kauf- und verkaufsgetrieben handelst, bist Du kein Vermieter mehr, sondern Händler.
Der Begriff steht in keinem einzigen Paragrafen. Er wurde von der Rechtsprechung entwickelt und von der Finanzverwaltung übernommen, unter anderem im Einkommensteuer-Handbuch (Anhang 17).
Statt im Gesetz selbst findest Du die Definition und das Prüfschema heute im amtlichen EStH Anhang 17 des Bundesfinanzministeriums, nicht im Wortlaut des § 15 EStG.
Das Abgrenzungskriterium: Zahl der veräußerten Objekte und zeitlicher Abstand zwischen Erwerb und Verkauf
Rechtlich betrachtet ist das Thema Teil des allgemeinen Gewerbebegriffs im deutschen Steuerrecht: Gewerblich handelt, wer selbstständig, nachhaltig, mit Gewinnerzielungsabsicht und mit Beteiligung am allgemeinen wirtschaftlichen Verkehr tätig wird. Genau an der Nachhaltigkeit und der Beteiligung am Verkehr entscheidet sich, ob aus einzelnen Immobilienverkäufen eine gewerbliche Tätigkeit mit voller Gewerbesteuerpflicht wird – und nicht erst an der reinen Objektzahl.
Warum das für Dich wichtig ist: Solange Du in der privaten Vermögensverwaltung bleibst, zahlst Du bei einem Verkauf nach Ablauf von zehn Jahren gar keine Steuer mehr – ein Vorteil, den unsere Spekulationssteuer und die 10-Jahres-Frist bei Immobilien im Detail beschreibt. Rutschst Du dagegen in den gewerblichen Grundstückshandel, verlierst Du diese Steuerfreiheit vollständig – rückwirkend, für alle betroffenen Objekte.
Die 3-Objekt-Grenze im Detail
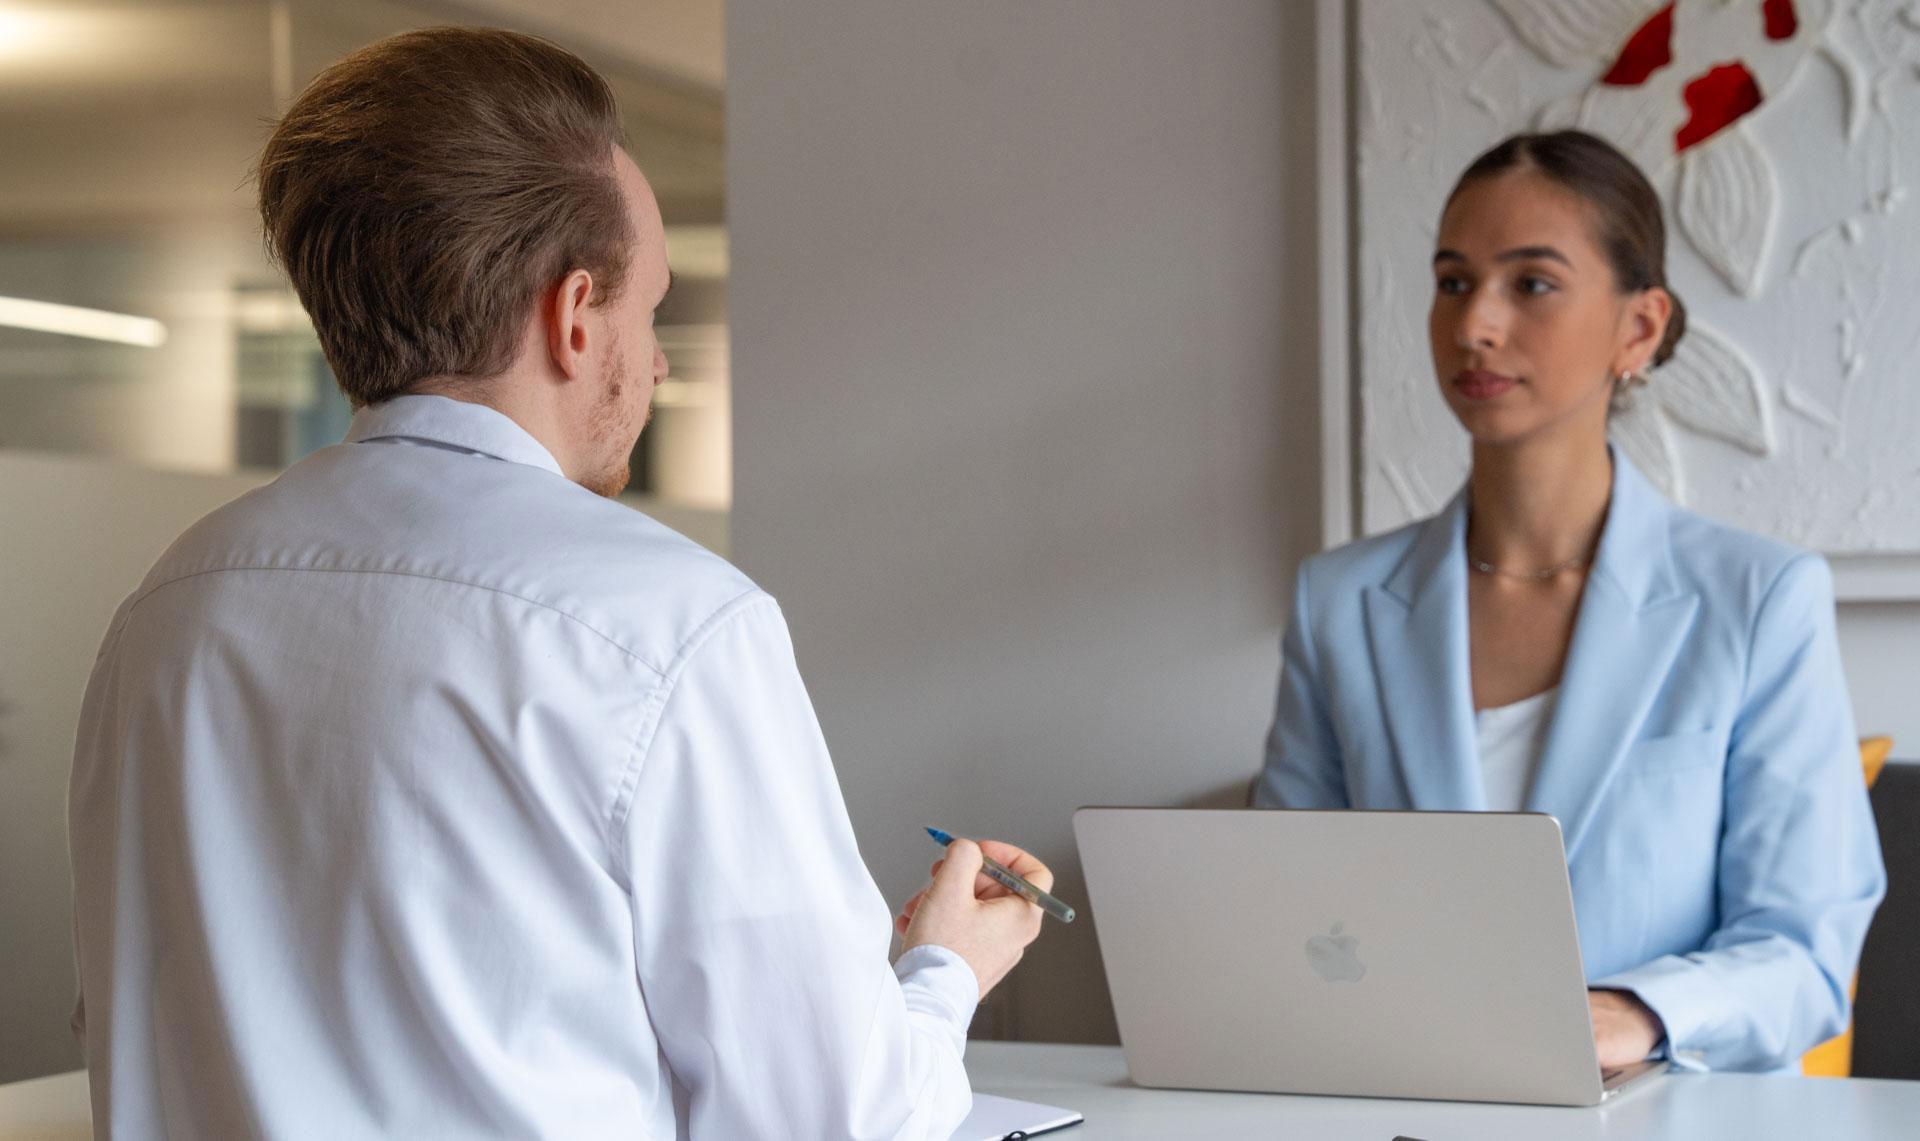
Die 3-Objekt-Grenze besagt: Wer innerhalb eines engen zeitlichen Zusammenhangs von in der Regel fünf Jahren mehr als drei Objekte anschafft oder errichtet und wieder veräußert, gilt als gewerblicher Grundstückshändler. Das vierte Objekt ist das schädliche.
Herkunft und Rechtsgrundlage
Grundlegend ist der Beschluss des Großen Senats des Bundesfinanzhofs vom 3. Juli 1995 (GrS 1/93), bestätigt durch den Beschluss vom 10. Dezember 2001 (GrS 1/98, BStBl II 2002, 291). Beide Entscheidungen stellen klar: Die 3-Objekt-Grenze hat nur Indizwirkung – sie ersetzt keine Einzelfallprüfung, sondern liefert einen Anscheinsbeweis für eine von Anfang an bestehende, zumindest bedingte Veräußerungsabsicht. Genau dieser Punkt wird in der Praxis regelmäßig missverstanden: Viele Mandanten glauben, unterhalb von vier Objekten – also bis einschließlich des dritten veräußerten Objekts – seien sie automatisch „safe". Das stimmt nicht, wie Du im nächsten Abschnitt siehst.
Wie eng die Rechtsprechung hier prüft, zeigt auch das ältere BFH-Urteil vom 15. Juni 2004 (VIII R 7/02): Darin bejahte der Bundesfinanzhof beim betroffenen Steuerpflichtigen die Annahme eines gewerblichen Grundstückshandels bereits aufgrund der Umstände des Einzelfalls – unabhängig von einer starren Fristauslegung. Genau von diesem Urteil hat sich der BFH im eingangs erwähnten Verfahren III R 14/23 später bewusst abgegrenzt.
Was zählt als „Objekt"?
Ein Objekt im Sinne der 3-Objekt-Grenze ist jedes selbstständig veräußerbare und nutzbare Immobilienobjekt – unabhängig von Größe, Wert oder Nutzungsart. Ein Einfamilienhaus zählt genauso wie eine einzelne Eigentumswohnung oder ein unbebautes Grundstück. Ein Mehrfamilienhaus, das als Ganzes an einen einzigen Erwerber verkauft wird, gilt dagegen grundsätzlich nur als ein Zählobjekt – die Aufteilung in einzelne Wohneinheiten vor dem Verkauf kann diesen Status jedoch ändern.
Wichtig für den 5-Jahreszeitraum: Als Zählobjekt gelten nur Veräußerungsgeschäfte, bei denen ein enger zeitlicher Zusammenhang zwischen Anschaffung, Herstellung oder einer grundlegenden Modernisierung und dem anschließenden Verkauf besteht. Objekte, die Du deutlich außerhalb dieses Zusammenhangs veräußerst, zählen für die Grenze in der Regel nicht mit.
Fünf-Jahres-Frist – Beginn und Ende
Die Frist beginnt regelmäßig mit dem Abschluss des Kaufvertrags (nicht mit dem Eigentumsübergang im Grundbuch) und endet mit dem Abschluss des Verkaufsvertrags.
Wichtig: Diese fünf Jahre sind keine starre Grenze.
Erfolgen innerhalb von fünf Jahren nach dem jeweiligen Grundstückserwerb weder Grundstücksveräußerungen noch vorbereitende Maßnahmen, kann nach dem BFH-Beschluss III R 14/23 selbst eine Veräußerung einer zweistelligen Anzahl von Objekten im sechsten Jahr noch als private Vermögensverwaltung gewertet werden – je nach Gesamtbild des Einzelfalls.
Aus der Praxis: Ich hatte einen Fall, der fast exakt dem BFH-Verfahren III R 14/23 entspricht: Eine Immobiliengesellschaft hatte innerhalb der ersten fünf Jahre drei Objekte verkauft und danach, fünf Jahre und fünf Monate nach Erwerb, auf einen Schlag 13 weitere Objekte an einen einzigen Erwerber veräußert. Das Finanzamt wollte hier sofort gewerblichen Grundstückshandel unterstellen. Entscheidend war am Ende: Gab es Indizien, dass die späte Veräußerung von Anfang an geplant war? Ein Darlehen, das exakt auf fünf Jahre und fünf Monate läuft, oder eine Branchennähe zum Bauträgergeschäft wären schlechte Zeichen gewesen. Fehlen solche Indizien und sprechen stattdessen unvorhergesehene Ereignisse für den späten Verkauf, bleibt es bei der privaten Vermögensverwaltung – auch bei einer zweistelligen Objektzahl. Genau diese Einzelfallprüfung entscheidet in der Praxis über fünfstellige Steuerbeträge.
Gewerblicher Grundstückshandel auch unterhalb der Drei-Objekt-Grenze
Hier liegt die größte Fehleinschätzung, die ich in Erstgesprächen erlebe: Auch der An- und Verkauf von nur zwei oder sogar nur einem Objekt kann gewerblichen Grundstückshandel begründen, wenn beim Erwerb bereits eine unbedingte Veräußerungsabsicht bestand.
Der Bundesfinanzhof hat das in einem Urteil vom 18. September 2002 (X R 5/00) klargestellt: Wer ein Grundstück plangemäß unmittelbar nach dem Ankauf bebaut und dann veräußert, dokumentiert damit regelmäßig eine solche Absicht – etwa wenn schon während der Bauphase Verkaufsverhandlungen laufen oder ein Makler beauftragt wird.
Die 3-Objekt-Grenze ist also eine Regelvermutung, kein Freibrief für alles darunter. Wer erkennbar plant, ein Objekt kurzfristig weiterzuverkaufen, sollte das unabhängig von der Objektzahl mit einem Steuerberater klären.
Für die praktische Bedeutung dieser Abgrenzung lohnt sich ein Blick auf verfügbare Daten aus der Rechtsprechung: Bei fast jedem Grenzfall, den Gerichte in den letzten Jahren entschieden haben, ging es letztlich um dieselbe Frage – ob die Zugehörigkeit der Verkäufe zum Bereich des Gewerbebetriebs von Anfang an feststand. Für Privatpersonen ohne Branchennähe zur Bau- oder Maklerbranche bleibt die Schwelle zur Gewerblichkeit dabei in der Praxis deutlich höher als bei Bauträgern – einer der Nachteile, die vor allem branchenkundige Verkäufer zu spüren bekommen, da bei ihnen strengere Indizien gelten.
Steuerliche Folgen im Überblick
Wird die 3-Objekt-Grenze überschritten, ändert sich die steuerliche Einordnung grundlegend:
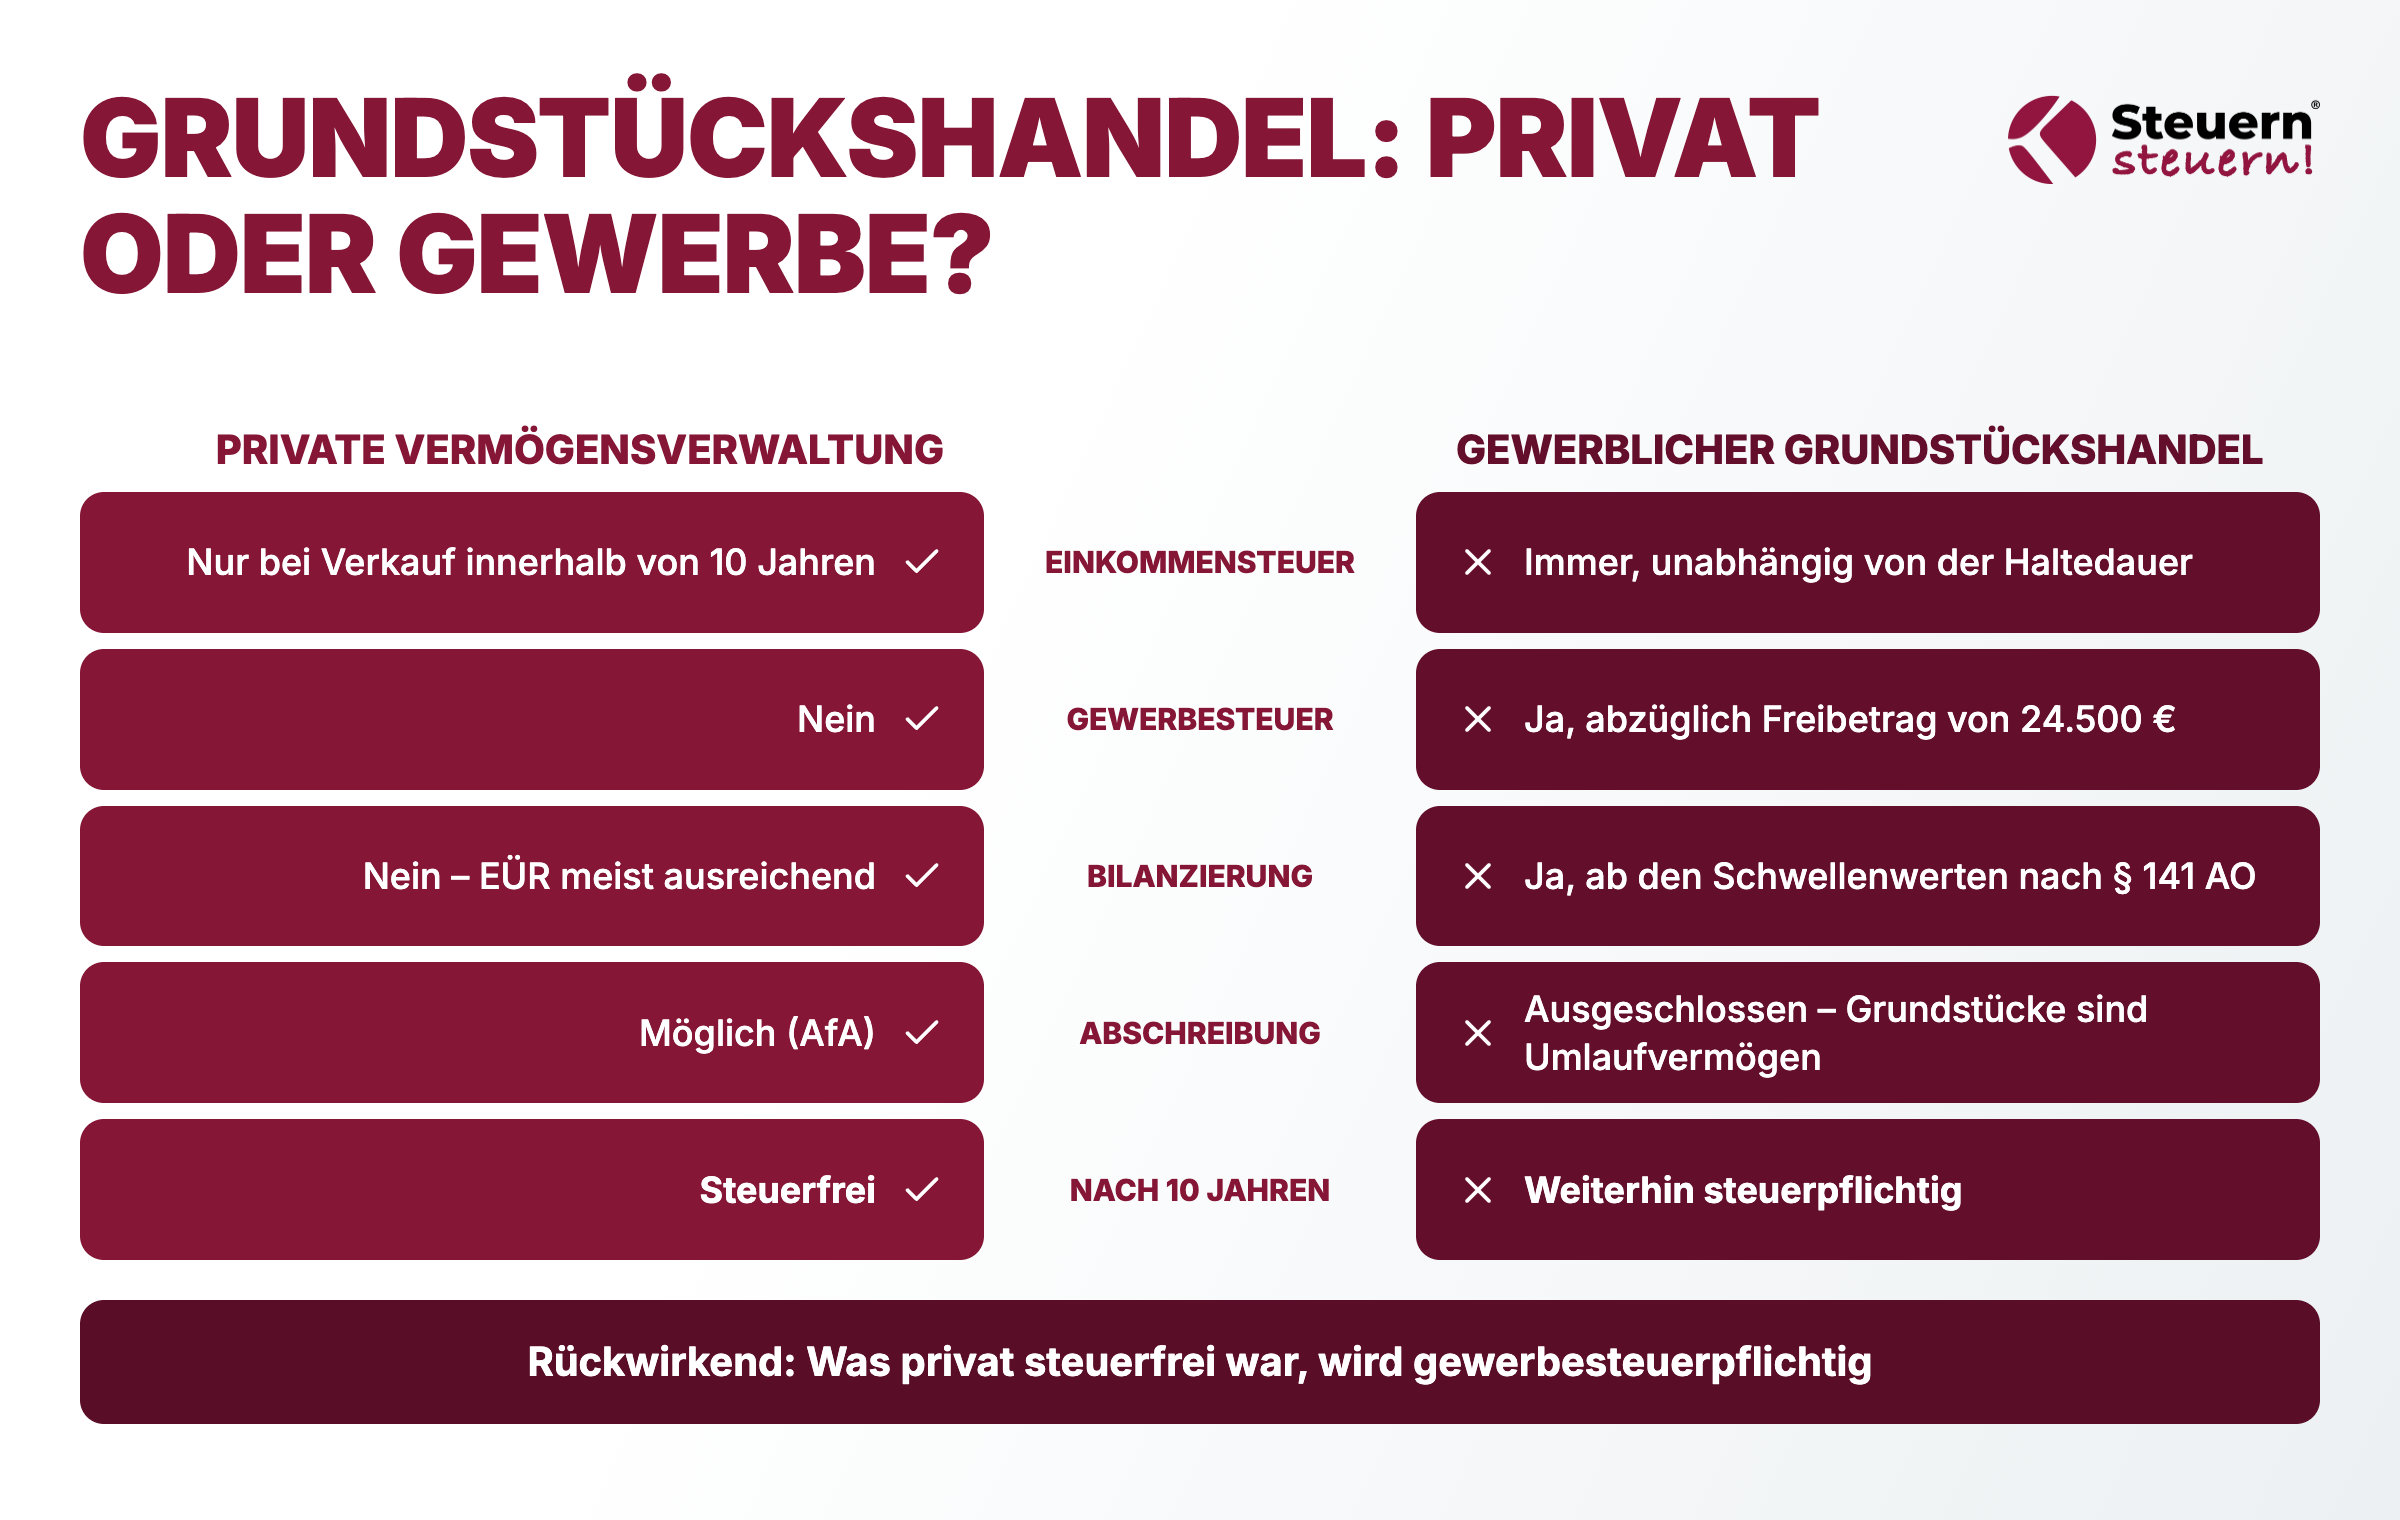
Private Vermögensverwaltung vs. gewerblicher Grundstückshandel
Die steuerlichen Konsequenzen betreffen dabei nicht nur zukünftige, sondern auch bereits erzielte Veräußerungsgewinne: Was im Privatvermögen als steuerfreier Gewinn galt, wird rückwirkend in einen gewerbesteuerpflichtigen Gewinn umqualifiziert. Der größte Nachteil gegenüber Privatpersonen mit reiner Vermögensverwaltung liegt damit nicht in der Einkommensteuer, sondern in der zusätzlichen Gewerbesteuer und dem Wegfall der Abschreibung.
Besonders schmerzhaft: Der Gewinn wird durch Betriebsvermögensvergleich ermittelt, Grundstücke gelten als Umlaufvermögen, eine Abschreibung – wie sie bei vermieteten Objekten sonst möglich ist, siehe unsere Abschreibung bei vermieteten Immobilien – entfällt komplett.
Kommt es zu einer Steuernachzahlung, verzinst das Finanzamt diese nach § 233a AO mit aktuell 1,8 % pro Jahr (0,15 % pro Monat) – ein Satz, der seit 2019 gilt und regelmäßig unterschätzt wird. Zum Vergleich: Vor der gesetzlichen Neuregelung lag der Zinssatz noch bei 0,5 % pro Monat; wer mit der alten Zahl rechnet, unterschätzt seine tatsächliche Zinslast heute erheblich.
Auch umsatzsteuerlich ändert sich einiges: Der Verkauf bleibt zwar grundsätzlich umsatzsteuerfrei, gewerbliche Grundstückshändler können aber unter bestimmten Voraussetzungen zur Umsatzsteuer optieren, um den Vorsteuerabzug auf Baukosten zu sichern – ein Vorteil, der Privatpersonen mit reiner Vermögensverwaltung nicht offensteht.
Mieteinnahmen selbst bleiben bei privater Vermögensverwaltung ohnehin gewerbesteuerfrei; erst der Handel mit den Objekten selbst löst die Gewerbesteuerpflicht aus.
Erbschaften, Schenkungen und Erbengemeinschaften
Ein Punkt, den viele Wettbewerber-Ratgeber nur am Rande streifen, in der Praxis aber enorme finanzielle Wirkung hat: Bei geerbten oder geschenkten Grundstücken zählt grundsätzlich die Vorbesitzzeit des Erblassers oder Schenkers mit. Ererbter Grundbesitz selbst wird von der 3-Objekt-Grenze in der Regel nicht erfasst – Vorsicht ist aber bei gemischten Schenkungen geboten, die einen neuen Fünf-Jahres-Zeitraum auslösen können.
Besonders tückisch: Erbengemeinschaften. Verkaufen mehrere Miterben gemeinsam Objekte aus dem Nachlass, werden diese Verkäufe der Erbengemeinschaft als Ganzes zugerechnet – die 3-Objekt-Grenze ist dann oft überraschend schnell überschritten.
Eine vorherige Auseinandersetzung der Erbengemeinschaft – die grundsätzlich die Einwilligung aller Miterben voraussetzt –, sodass jeder Erbe anschließend nur noch „seine" Immobilie verkauft, kann dieses Risiko entschärfen. So wird aus mehreren gemeinsamen Immobilienverkäufen wieder eine Reihe einzelner Verkäufer mit jeweils eigener Objektzahl.
Ein weiterer Grund, Immobilien möglichst im Privatvermögen zu halten: Privat gehaltene Objekte lassen sich in der Erbschaftsplanung deutlich einfacher übertragen als Bestände, die bereits im gewerblichen Grundstückshandel gebunden sind, weil dort zusätzlich Betriebsvermögensfragen und die Fortführung der Gewerblichkeit beim Nachfolger zu klären sind.
Wer eine Immobilie zu Lebzeiten überträgt statt zu vererben, sollte sich zusätzlich mit den Themen Schenkung von Immobilien, Immobilien vererben: Freibeträge und Steuerregeln und generell mit einer durchdachten Vermögensübertragung zu Lebzeiten auseinandersetzen, bevor der erste Verkauf ansteht.
Gewerblicher Grundstückshandel bei GmbH, UG und Holding-Strukturen
Für Kapitalgesellschaften gilt eine andere Logik: Eine GmbH erzielt kraft ihrer Rechtsform nach § 8 Abs. 2 KStG ohnehin stets gewerbliche Einkünfte – die 3-Objekt-Grenze im engeren Sinne ist für die GmbH selbst irrelevant. Entscheidend ist stattdessen die erweiterte Gewerbesteuerkürzung nach § 9 Nr. 1 Satz 2 GewStG: Grundstücksverwaltende Kapitalgesellschaften können dadurch faktisch gewerbesteuerfrei bleiben, wenn sie ausschließlich eigenen Grundbesitz verwalten.
Genau hier wird es für Bestandshalter-Strukturen brisant. Der Bundesfinanzhof hat am 3. Juni 2025 im Verfahren III R 12/22 entschieden, dass auch eine einmalige, zeitnahe En-bloc-Veräußerung mehrerer Objekte an einen einzigen Erwerber den Rahmen der bloßen Vermögensverwaltung überschreiten und damit die erweiterte Kürzung kosten kann – unabhängig davon, ob es sich um einen oder mehrere Käufer handelt.
Wichtig dabei: Für die Indizwirkung kommt es auf die Anzahl der veräußerten Objekte innerhalb des Fünf-Jahres-Zeitraums an, nicht auf die Zahl der Kaufverträge oder Erwerber; ein En-bloc-Verkauf kann die Drei-Objekt-Grenze daher voll auslösen.
BDO ordnet diese Entscheidung als deutliches Signal ein, bei Grundstücksveräußerungen die 3-Objekt-Grenze auch im GmbH-Mantel im Blick zu behalten – trotz der Einzelfallprüfung, die der BFH im parallelen Verfahren III R 14/23 (Verkauf von Objekten im sechsten Jahr) bestätigt hat
Aus der Praxis: Eine Frage, die mir Mandanten regelmäßig stellen: „Kann ich nicht einfach für jeweils drei Objekte eine neue GmbH gründen und so unbegrenzt handeln?" Meine ehrliche Antwort: Grundsätzlich schirmt eine GmbH die Verkäufe vom Gesellschafter ab – das hat der BFH bestätigt. Aber nur, wenn die GmbH eine eigene Geschäftsfunktion hat, also selbst auch Objekte langfristig hält und vermietet. Wird die GmbH lediglich gegründet, um drei Objekte zu verkaufen, den Gewinn abzuschöpfen und die Gesellschaft danach wieder stillzulegen, ist das aus meiner Sicht ein klarer Fall von Gestaltungsmissbrauch – und schützt Dich am Ende nicht. Ich rate von solchen Konstruktionen konsequent ab. Sinnvoller ist eine echte Holding-Struktur mit Bestandsobjekten, bei der Handel und Vermögensverwaltung sauber getrennt sind.
Wenn Du eine Immobilie ohnehin in eine Gesellschaft überführen willst, lohnt sich vorab ein Blick auf Immobilien an eine GmbH übertragen und auf unsere Holding-Strukturen für Immobilien – dort erkläre ich auch, wie ein aktuelles BFH-Urteil vom Oktober 2024 die erweiterte Kürzung kippen kann, wenn eine Immobilien-GmbH ihre letzte Immobilie noch im laufenden Jahr verkauft.
Wer sich grundsätzlich zwischen den Rechtsformen entscheiden muss, findet einen Vergleich in GmbH oder GmbH & Co. KG im Steuervergleich; für die vorbereitende Frage der Vermögensverwaltende GmbH: Vorteile und Voraussetzungen lohnt sich ebenfalls ein eigener Blick.
Praxisbeispiel und Zahlen zur Steuerlast
Wie stark sich eine Umqualifizierung finanziell auswirkt, hängt von Gewerbeertrag, Gewerbesteuer-Hebesatz Deiner Gemeinde und Deinem persönlichen Einkommensteuersatz ab. Der grobe Rechenrahmen sieht so aus:
- Gewerbeertrag abzüglich Freibetrag von 24.500 € nach § 11 Abs. 1 GewStG,
- multipliziert mit der Steuermesszahl von 3,5 %,
- multipliziert mit dem Hebesatz Deiner Gemeinde (meist zwischen 300 % und 500 %),
- teilweise Anrechnung auf die Einkommensteuer nach § 35 EStG.
Weil Hebesatz, individueller Steuersatz und Anrechnungsvolumen je nach Wohnort und Einkommenssituation stark variieren, rechne ich das hier nicht mit Fantasiezahlen vor, sondern nutze in der Beratung Deine konkreten Werte – alles andere würde Dir ein falsches Gefühl von Sicherheit geben. Stattdessen rechnen wir das in der Steueranalyse mit Deinen konkreten Zahlen durch, damit Du siehst, was eine Umqualifizierung für Dich real bedeuten würde.
Schutzstrategien und wie Steuernsteuern.de Dich unterstützt
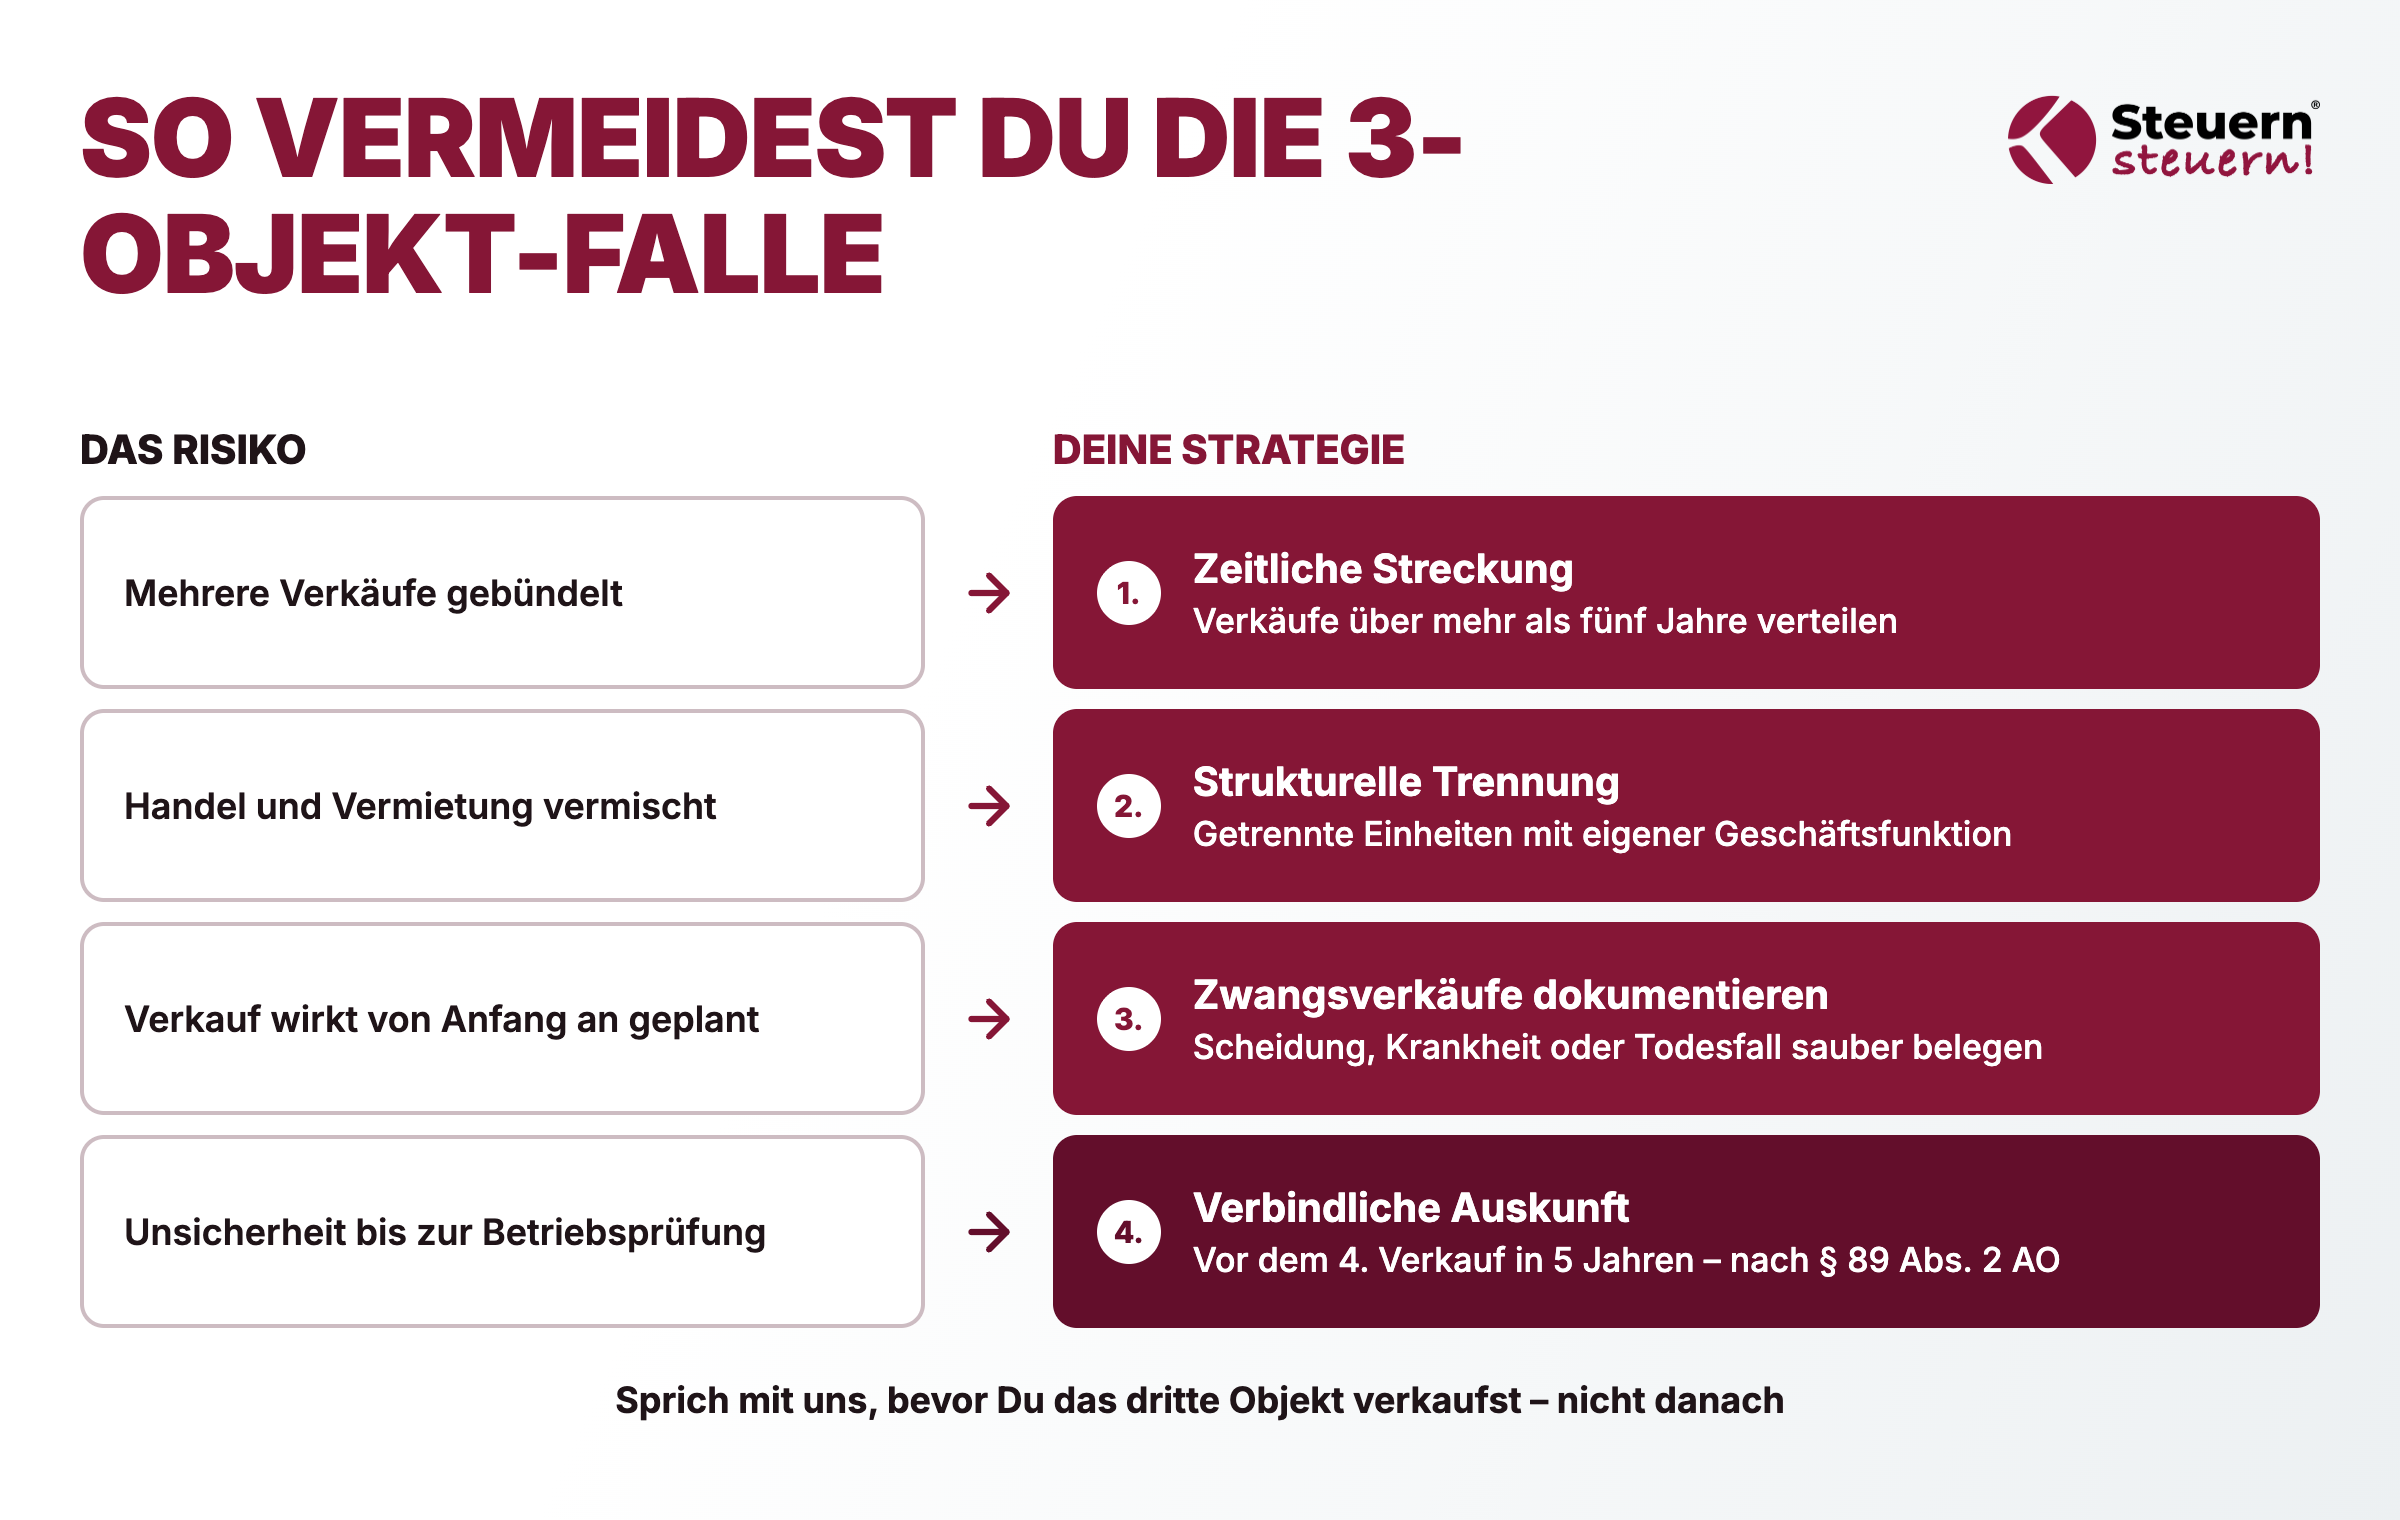
Die gute Nachricht: Die 3-Objekt-Grenze lässt sich mit der richtigen Planung fast immer vermeiden. Bewährt haben sich in meiner Praxis vor allem vier Ansätze:
- Zeitliche Streckung. Verkäufe über mehr als fünf Jahre verteilen, statt sie zu bündeln.
- Strukturelle Trennung. Handel und langfristige Vermietung in getrennten Einheiten mit jeweils eigener Geschäftsfunktion abbilden.
- Dokumentation bei Zwangsverkäufen. Scheidung, Krankheit oder Todesfall sauber dokumentieren – solche Ereignisse sprechen gegen eine von Anfang an bestehende Veräußerungsabsicht.
- Verbindliche Auskunft. Vor dem vierten Verkauf innerhalb von fünf Jahren eine verbindliche Auskunft nach § 89 Abs. 2 AO beim Finanzamt einholen.
Gerade die verbindliche Auskunft ist seit den BFH-Entscheidungen III R 14/23 und III R 12/22 noch wichtiger geworden: Sie schafft Klarheit, bevor Du mit einer Vielzahl von Verkäufen voll in den Fokus der Betriebsprüfung gerätst.
Aus der Praxis: Was ich Mandanten am dringendsten rate, bevor sie ihr Immobilienportfolio umschichten: Sprich mit uns, bevor Du das dritte Objekt verkaufst – nicht danach. Die verbindliche Auskunft kostet zwar eine Gebühr, gibt Dir aber Rechtssicherheit, statt Jahre später auf einen Betriebsprüfer zu hoffen, der die Umstände genauso wohlwollend beurteilt wie der BFH im Verfahren III R 14/23. Wir prüfen bei jedem Mandanten zunächst, ob eine Strategieberatung überhaupt sinnvoll ist – und setzen die Struktur anschließend auch um, statt nur einen Plan auf Papier zu liefern.
Bei Steuern steuern® begleiten wir Immobilieninvestoren nicht nur bei der Vermeidung der Steuerfalle, sondern entwickeln steuerliche Gestaltungsmöglichkeiten für Immobilieninvestoren, die zu Deinem konkreten Portfolio passen. Wenn Du auf der Suche nach einer spezialisierten Steuerberatung für Immobilienbesitzer bist, ist die kostenfreie Steueranalyse der richtige erste Schritt.
Fazit
Der gewerbliche Grundstückshandel zählt zu den folgenreichsten steuerlichen Fehleinstufungen im Immobilienbereich, weil die 3-Objekt-Grenze rückwirkend alle Transaktionen erfasst und Gewerbesteuer, Bilanzierungspflicht sowie den Wegfall der Spekulationsfrist auslöst.
Weil die Grenze eine widerlegbare, in der Praxis aber schwer zu entkräftende Vermutung darstellt, solltest Du bei mehr als drei geplanten Verkäufen innerhalb von fünf Jahren frühzeitig handeln: entweder mit einer verbindlichen Auskunft oder mit einer professionell geprüften Struktur aus Holding, GmbH und zeitlicher Streckung. Aktuelle Urteile wie III R 14/23 und III R 12/22 zeigen: Die Rechtsprechung entwickelt sich laufend weiter – ein Grund mehr, Deine Situation regelmäßig prüfen zu lassen, statt Dich auf eine einmal getroffene Einschätzung zu verlassen.
Willst Du wissen, ob Dein Immobilienportfolio aktuell gefährdet ist? Sichere Dir Deine kostenfreie Steueranalyse – wir prüfen Deine Situation und zeigen Dir, mit welcher Struktur Du langfristig auf der sicheren Seite bleibst. Einen Eindruck unserer Arbeit mit Immobilieninvestoren bekommst Du auch in unseren Fallstudien.
Sichere dir jetzt deine KOSTENLOSE Steueranalyse!
Bist du bereit, deine Steuerlast zu optimieren und dein Unternehmen auf das nächste Level zu bringen?
Unser Expertenteam bietet dir eine maßgeschneiderte Steueranalyse im Wert von 500€ - völlig kostenfrei und unverbindlich!
Warum du jetzt handeln solltest:
✅ Entdecke versteckte Einsparpotenziale
✅ Erfahre, ob eine Umwandlung in eine GmbH für dich sinnvoll ist
✅ Erhalte einen klaren Fahrplan zur Steueroptimierung
🕒 Dieses Angebot ist zeitlich begrenzt! Wir können nur 20 kostenlose Analysen pro Monat durchführen.
So einfach geht's:
- Klicke auf den Button "Jetzt kostenlose Steueranalyse sichern"
- Fülle das kurze Formular aus (dauert nur 2 Minuten)
- Unser Steuerexperte meldet sich innerhalb von 24 Stunden bei dir
Jetzt kostenlose Steueranalyse sichern
"Ich kann die kompetente und verständliche Beratung von Herrn Kasper und seinem Team eindeutig empfehlen." – Anne Sturm
⚠️ Verpasse nicht diese Chance, deine Steuersituation zu optimieren und dein hart verdientes Geld zu behalten!
Ja, ich möchte Steuern sparen!
Häufig gestellte Fragen (FAQ)
Ist der Grundstückshandel ein Gewerbe?
Ja, sobald die Tätigkeit den Rahmen der privaten Vermögensverwaltung überschreitet. Dann werden die Einkünfte nach § 15 EStG als gewerblich eingestuft – mit der Folge, dass zusätzlich zur Einkommensteuer auch Gewerbesteuer anfällt.
Wie viele Objekte kann man steuerfrei verkaufen?
In der Regel bis zu drei Objekte innerhalb von fünf Jahren, ohne dass gewerblicher Grundstückshandel unterstellt wird. Steuerfrei im engeren Sinn sind Verkäufe aber nur, wenn zusätzlich die zehnjährige Spekulationsfrist nach § 23 EStG eingehalten wird.
Wie viele Immobilien darf man nach 10 Jahren steuerfrei verkaufen?
Nach Ablauf von zehn Jahren Haltedauer ist die Anzahl grundsätzlich unbegrenzt. Auch mehrere Objekte lassen sich dann steuerfrei veräußern, solange keine von Anfang an bestehende, unbedingte Veräußerungsabsicht nachweisbar ist.
Ist der Verkauf eines Grundstücks nach der 10-Jahres-Frist steuerfrei?
Ja, sofern keine gewerbliche Tätigkeit vorliegt. Nach Ablauf der zehnjährigen Spekulationsfrist des § 23 EStG ist der Veräußerungsgewinn bei privater Vermögensverwaltung einkommensteuerfrei.
Kann gewerblicher Grundstückshandel auch bei weniger als vier Objekten vorliegen?
Ja, bei einer unbedingten Veräußerungsabsicht im Zeitpunkt des Erwerbs kann bereits der Verkauf von zwei oder sogar nur einem Objekt als gewerblich eingestuft werden. Das hat der BFH in seinem Urteil vom 18. September 2002 (X R 5/00) entschieden.
Gilt die 3-Objekt-Grenze auch für eine GmbH?
Nicht direkt – eine GmbH erzielt kraft ihrer Rechtsform ohnehin stets gewerbliche Einkünfte. Relevant wird die 3-Objekt-Grenze hier vor allem bei der Frage, ob die erweiterte Gewerbesteuerkürzung nach § 9 Nr. 1 Satz 2 GewStG erhalten bleibt.
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
