


Rechtsstand & Quellenbasis: Dieser Beitrag stützt sich unmittelbar auf § 29 GmbHG, die BFH-Urteile VIII R 25/19 und VIII R 20/20 sowie das BMF-Schreiben vom 04.09.2024 (BStBl 2024 I S. 1246). Rechtsstand: 17.08.2026. Beide BFH-Urteile sind inzwischen im Bundessteuerblatt veröffentlicht und damit für die Finanzverwaltung bindend.
Zwei Gesellschafter, je 50 Prozent, 100.000 € Gewinn zur Ausschüttung. Der eine hält seine Anteile über eine Holding-GmbH und zahlt darauf effektiv rund 1,5 Prozent Steuern. Der andere hält privat und zahlt rund 26,4 Prozent. Wirtschaftlich wäre völlig klar, wohin das Geld zuerst fließen sollte – nur schreibt das Gesetz im Grundsatz eine Verteilung nach Anteilen vor: 50.000 € an jeden. Genau hier setzt die disquotale Gewinnausschüttung an, also eine Gewinnverteilung, die bewusst von den Beteiligungsquoten abweicht: 80.000 € an die Holding, 20.000 € an den Privatgesellschafter.
Das Problem war dabei jahrelang nicht das Gesellschaftsrecht, sondern das Finanzamt. Sein Schreiben aus 2013 verlangte praktisch immer eine Satzungsgrundlage. Wer keine hatte, dem wurde die Gestaltung gestrichen – und er wurde so besteuert, als hätte er quotal ausgeschüttet: 50.000 € beim Privatgesellschafter, voll mit Kapitalertragsteuer belastet, obwohl er das Geld nie erhalten hat. Der BFH entschied 2022 genau so einen Fall, in dem der Gesellschaftsvertrag keine Öffnungsklausel enthielt, und erkannte die Ausschüttung trotzdem an. Erst am 4. September 2024 hat das Bundesfinanzministerium eingelenkt. Diese Kehrtwende macht 2026 den Unterschied zwischen „geht nicht" und „geht, wenn Du es richtig aufsetzt".
Die Kurzantwort: Eine disquotale Gewinnausschüttung – also eine Gewinnverteilung abweichend von den Beteiligungsquoten – ist steuerlich anzuerkennen, wenn sie zivilrechtlich wirksam beschlossen ist. Nach dem BMF-Schreiben vom 4. September 2024 genügt dafür eine von vier Fallgruppen: eine Satzungsregelung, eine Öffnungsklausel, ein einstimmiger punktuell satzungsdurchbrechender Beschluss oder eine gespaltene Gewinnverwendung. Alle vier müssen nicht kumulativ erfüllt sein. Das BMF benennt diese Fallgruppen ausdrücklich nur „insbesondere“, sodass auch andere zivilrechtlich wirksame Konstellationen grundsätzlich steuerlich anerkannt werden können.
In diesem Artikel bekommst Du: die vier Fallgruppen als Entscheidungsraster, die beiden BFH-Fälle als dokumentierte Case Studies, die ertragsteuerliche Behandlung beim privaten Gesellschafter und in der Holding, den unterschätzten Schenkungsteuer-Prüfpunkt – und meine klare Empfehlung, welche Gestaltung ich in der Praxis wann ablehne. Damit hast Du beim Thema Gewinnverteilungsschlüssel alle Optionen samt ihrer Formerfordernisse beisammen und kannst entscheiden, welche Möglichkeit für Deinen Einsatz in Frage kommt.
Key Takeaways – das Wichtigste auf einen Blick
- Eine disquotale Gewinnausschüttung ist nicht automatisch unzulässig: § 29 Abs. 3 GmbHG erlaubt in Satz 2 ausdrücklich einen abweichenden Verteilungsmaßstab im Gesellschaftsvertrag.
- Zivilrechtliche Wirksamkeit ist der Schlüssel: Inkongruente Gewinnausschüttungen sind steuerlich anerkannt, wenn der Beschluss gesellschaftsrechtlich wirksam ist – nicht, weil sie besonders geschickt begründet wären.
- Seit BFH VIII R 20/20 kann auch ein einstimmiger, punktuell satzungsdurchbrechender Beschluss steuerlich tragen, obwohl die Satzung keine Öffnungsklausel enthält.
- Das BMF hat seine strengere Auffassung aus 2013 am 4. September 2024 ersetzt und die BFH-Linie für alle noch offenen Fälle übernommen.
- Zeitlich inkongruente Ausschüttungen sind ebenfalls anerkannt: Ein in einer gesellschafterbezogenen Gewinnrücklage belassener Anteil führt nach BFH VIII R 25/19 grundsätzlich noch nicht zum Kapitalertrag des betreffenden Gesellschafters.
- Schenkungsteuer separat prüfen: Die ertragsteuerliche Anerkennung löst diese Frage nicht automatisch – die konkrete Behandlung disquotaler Ausschüttungen bleibt fachlich umstritten.
Was ist eine disquotale Gewinnausschüttung?
Eine disquotale Gewinnausschüttung ist eine Gewinnausschüttung einer Kapitalgesellschaft, bei der die Zuweisung des Gewinns an die Gesellschafter von deren Beteiligungsverhältnissen abweicht.
Quotale versus disquotale Gewinnverteilung
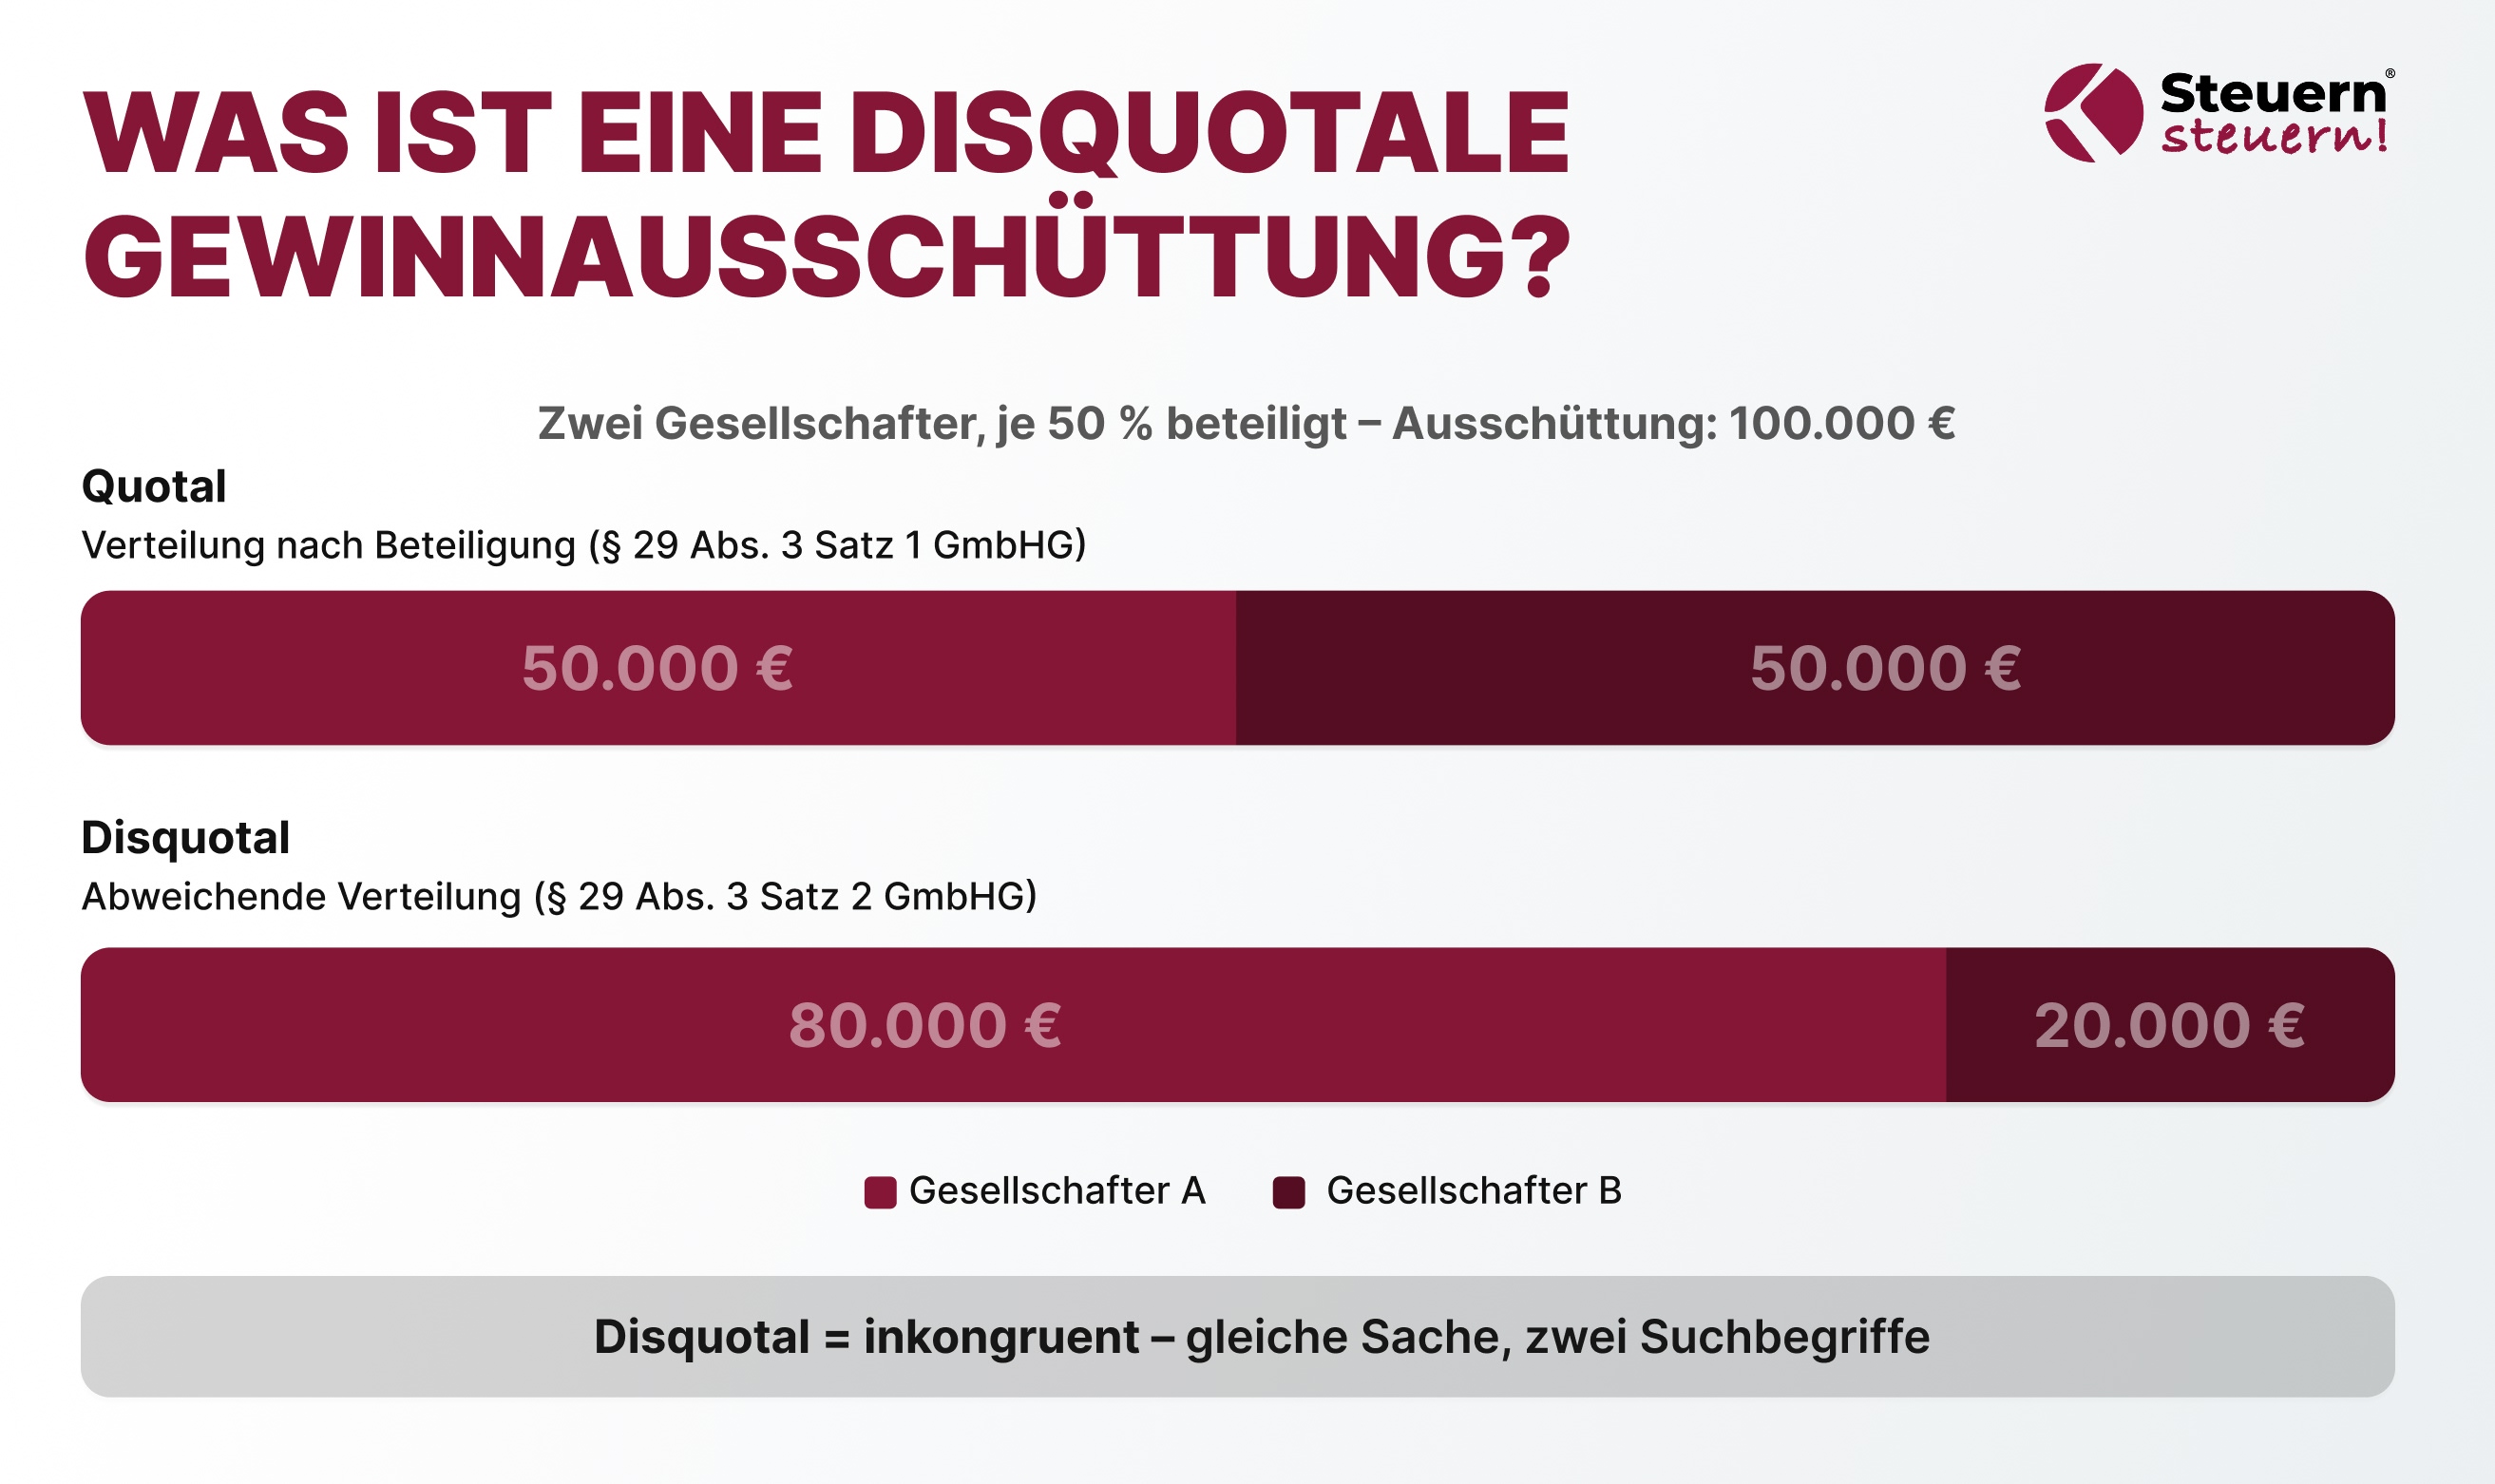
Gesetzlicher Ausgangspunkt ist das Prinzip der Quotalität: Nach § 29 Abs. 3 Satz 1 GmbHG erfolgt die Verteilung nach dem Verhältnis der Geschäftsanteile. Wer 40 % am Stammkapital hält, erhält 40 % des ausgeschütteten Gewinns.
Satz 2 der Vorschrift gestattet jedoch einen anderen Maßstab, wenn der Gesellschaftsvertrag das so bestimmt. Gesellschaftsverträge können abweichende Gewinnverteilungen also unmittelbar selbst regeln – der Gewinnverteilungsschlüssel ist kein unabänderliches Gesetz.
Ein einfaches Beispiel: Zwei Gesellschafter halten je 50 %, ausgeschüttet werden 100.000 €. Quotal erhält jeder 50.000 €. Disquotal kann die Zuweisung auch 80.000 € zu 20.000 € lauten – etwa dann, wenn auf der einen Seite eine Holding-GmbH oder eine Familienstiftung steht und auf der anderen eine Privatperson mit hohem Steuersatz.
„Disquotal" und „inkongruent" als Suchsynonyme
Beide Begriffe werden in der aktuellen Fachliteratur und in der Rechtsprechung synonym für eine vom Beteiligungsverhältnis abweichende Gewinnverteilung verwendet. Auch die Bezeichnungen disquotale Gewinnverteilung und Gewinnverteilungsabrede meinen dieselbe Sache. Das ist für Dich vor allem beim Recherchieren relevant: Suchst Du nur nach einem der Begriffe, entgeht Dir die Hälfte der Fachbeiträge zum Thema.
Abgrenzung zur zeitlich inkongruenten Ausschüttung
Von der Höhenverteilung zu trennen ist die zeitliche Variante. Der BFH beschreibt ausdrücklich die Gestaltung, bei der nur bestimmte Gesellschafter eine Auszahlung erhalten, während die Anteile anderer Gesellschafter in gesellschafterbezogenen Gewinnrücklagen verbleiben. Die Quote bleibt hier unverändert – nur der Zufluss verschiebt sich. Diese sogenannte gespaltene Gewinnverwendung behandle ich weiter unten in einem eigenen Abschnitt.
Wann ist eine disquotale Gewinnausschüttung bei der GmbH zulässig?
Die Zulässigkeit einer disquotalen Gewinnausschüttung folgt aus der zivilrechtlichen Wirksamkeit der zugrunde liegenden Regelung oder des Gesellschafterbeschlusses – das BMF-Schreiben vom 4. September 2024 nennt dazu vier anerkannte Fallgruppen, von denen jeweils eine ausreicht. Für Aktiengesellschaften erkennt das BMF dagegen inkongruente Gewinnausschüttungen nur an, wenn in der Satzung nach § 60 Abs. 3 AktG ein abweichender Gewinnverteilungsschlüssel festgelegt ist; Öffnungsklauseln oder satzungsdurchbrechende Beschlüsse genügen bei der AG ausdrücklich nicht.
Fallgruppe 1: Gestaltung direkt im Gesellschaftsvertrag
Der vertraglich abweichende Maßstab folgt unmittelbar aus § 29 Abs. 3 Satz 2 GmbHG. Die Satzung muss dafür klare Regeln für Ausschüttungen enthalten: Wer erhält welchen Anteil, auf welcher Grundlage, in welcher Form. Eine Änderung dieser Regelung ist eine echte Satzungsänderung.
Aus der Praxis: Diese Variante empfehle ich nur mit Vorsicht, sobald ein Mehrheitsgesellschafter im Spiel ist. Ist einer mit 70 % und der andere mit 30 % beteiligt, kann der Mehrheitsgesellschafter in der Gesellschafterversammlung allein beschließen – und das kann für den Minderheitsgesellschafter unangenehm werden. Wenn wir diesen Weg gehen, dann nur mit einem sauber gestalteten Zustimmungsvorbehalt im Vertrag.
Fallgruppe 2: Öffnungsklausel im Gesellschaftsvertrag
Das BMF erkennt eine Satzungsregelung an, die eine abweichende Gewinnverteilung aufgrund späterer Beschlüsse ermöglicht, sofern die erforderlichen Zustimmungen beziehungsweise Mehrheiten eingehalten werden. Genau deshalb ist die Öffnungsklausel in vielen Strukturen die überlegene Option: Sie schafft dauerhafte Flexibilität, ohne dass Du für jede Ausschüttung die Satzung anfassen musst.
Zwei Punkte sind dabei entscheidend. Erstens reduzieren Öffnungsklauseln Anfechtungsrisiken, weil der abweichende Beschluss auf einer ausdrücklichen vertraglichen Grundlage ruht. Zweitens verhindern Zustimmungsmechaniken – etwa das Erfordernis der Zustimmung aller betroffenen Gesellschafter – die Benachteiligung einzelner Gesellschafter. Das ist nicht nur gesellschaftsrechtlich sauber, es nimmt auch der Betriebsprüfung ein beliebtes Argument.
Fallgruppe 3: Punktuell satzungsdurchbrechender Beschluss
Im BFH-Fall VIII R 20/20 vom 28. September 2022 enthielt der Gesellschaftsvertrag gerade keine Öffnungsklausel. Dennoch erkannte der BFH die jährlich neu gefassten, einstimmigen Vorabausschüttungsbeschlüsse als punktuelle, zivilrechtlich wirksame Maßnahmen an. Der Kläger war zu 50 % unmittelbar und über eine von ihm allein gehaltene GmbH mittelbar auf der anderen 50-%-Seite beteiligt; die Vorabausschüttungen wurden vollständig an die zweite GmbH gezahlt.
Kernaussage: Einstimmige Beschlüsse können steuerlich anerkannt werden, auch wenn im Gesellschaftsvertrag zur Gewinnverteilung nichts Abweichendes steht. Fehlt die Einstimmigkeit, fällt diese Option weg.
Wann aus „punktuell" ein „dauerhafter" Satzungsbruch wird
Hier liegt die häufigste Fehlerquelle. Eine Satzungsdurchbrechung mit Dauerwirkung ist deutlich formstrenger: § 53 GmbHG verlangt für Satzungsänderungen einen Gesellschafterbeschluss und notarielle Beurkundung, § 54 GmbHG zusätzlich Anmeldung und Eintragung im Handelsregister – vor Eintragung entfaltet die Änderung keine rechtliche Wirkung. Eine dauerhafte disquotale Ausschüttung ohne Satzungsgrundlage ist damit unwirksam. Und was zivilrechtlich unwirksam ist, trägt steuerlich nicht.
Fallgruppe 4: Gespaltene Gewinnverwendung
Diese Fallgruppe hat das BMF 2024 ausdrücklich neu aufgenommen. Sie ist der Übergang zur zeitlich inkongruenten Gewinnausschüttung und bekommt deshalb den nächsten Abschnitt.
Prüfmatrix nach den vier BMF-Fallgruppen – Selbsteinordnung ohne Steuerersparnis-Versprechen
Du willst wissen, welche der vier Optionen zu Deinem Gesellschaftsvertrag und Deinen Beteiligungsverhältnissen passt?
Genau das ist der Punkt, an dem allgemeine Information endet und individuelle Gestaltung beginnt. In unserer kostenlosen Steueranalyse prüfen wir Deine Satzung, Deine Struktur und die realistisch tragfähige Variante – keine pauschale Aussage, dass eine bestimmte Gestaltung „immer" funktioniert.
Zeitlich inkongruente Gewinnausschüttung und gesellschafterbezogene Gewinnrücklage
Bei einer zeitlich inkongruenten Gewinnausschüttung wird der Gewinnanteil einzelner Gesellschafter ausgezahlt, während der Anteil anderer Gesellschafter in einer gesellschafterbezogenen Gewinnrücklage verbleibt und damit Eigenkapital der Gesellschaft bleibt.
BFH VIII R 25/19 als dokumentierte Case Study
Der BFH entschied am 28. September 2021 in der Sache VIII R 25/19, dass die Ausschüttung an Minderheitsgesellschafter bei gleichzeitiger Einstellung des Gewinnanteils des Mehrheitsgesellschafters in eine personenbezogene Gewinnrücklage grundsätzlich steuerlich anzuerkennen ist. Der BFH beschreibt in diesem Urteil ausdrücklich, dass Gesellschafter unterschiedliche Ausschüttungsinteressen haben können – ein Aspekt, den frühere Verwaltungsauffassungen kaum abbildeten.
Kein sofortiger Zufluss beim thesaurierenden Gesellschafter
Der BFH stellt fest: Ohne einen auf Auszahlung gerichteten Gewinnverwendungsbeschluss entsteht kein auszahlbarer Gewinnanspruch. Die personenbezogene Rücklage bleibt Eigenkapital, ein Zufluss nach § 20 Abs. 1 Nr. 1 EStG liegt insoweit nicht vor. Für eine späterer Auszahlung ist ein erneuter Gewinnverwendungsbeschluss erforderlich.
Praktisch heißt das: Personenbezogene Rücklagenkonten sind für zeitlich versetzte Ausschüttungen das entscheidende Werkzeug. Ohne sauber geführte Rücklagenkonten je Gesellschafter lässt sich die Zuweisung im Streitfall nicht belegen.
Das BMF-Schreiben übernimmt diese Fallgruppe
Das Schreiben vom 4. September 2024 nennt die „gespaltene Gewinnverwendung, zeitlich inkongruente Gewinnausschüttung" ausdrücklich als anerkannten Fall. Eine Analyse im Fachmagazin Der Betrieb ordnet das zutreffend als Erweiterung des steuerlichen Anwendungsbereichs ein – nicht als bloße Klarstellung.
Aus der Praxis: Das ist mein Favorit unter den Erleichterungen, weil er die Liquidität schont. Halten zwei Gesellschafter 70 % und 30 % und will der Mehrheitsgesellschafter seinen Anteil ohnehin nicht privat vereinnahmen, dann schütten wir nur an den 30-%-Gesellschafter aus. Die 70 % gehen in eine gesellschafterbezogene Gewinnrücklage und wirken thesaurierend. Ergebnis: kein Kapitalertragsteuer-Einbehalt auf den thesaurierten Teil, das Geld bleibt in der Gesellschaft und arbeitet weiter.
Steuerliche Folgen disquotaler Gewinnausschüttungen: Ertragsteuer, § 42 AO und Holding
Die ertragsteuerliche Behandlung disquotaler Gewinnausschüttungen folgt der zivilrechtlichen Wirksamkeit – die Steuerfolgen treten also dort ein, wo die Gewinnzuweisung gesellschaftsrechtlich tatsächlich hinführt. Drei Aspekte sind dabei getrennt zu betrachten: die Anerkennung als solche, die Missbrauchsprüfung und die Auswirkungen auf Ebene des jeweiligen Empfängers.
Anerkennung folgt der zivilrechtlichen Wirksamkeit
BFH VIII R 20/20 stellt ausdrücklich fest: Der Gesellschafter, dem aufgrund des wirksamen punktuellen Beschlusses kein Gewinn zugewiesen wird, erzielt dadurch keine Einkünfte nach § 20 Abs. 1 Nr. 1 Satz 1 EStG. Kein Anteil, kein Zufluss, kein Kapitalertrag.
§ 42 AO – kein Automatismus, aber auch kein Freifahrtschein
Der BFH verlangt für punktuell satzungsdurchbrechende Ausschüttungen dieselben Missbrauchsmaßstäbe wie für satzungsgemäße inkongruente Ausschüttungen. § 42 AO bleibt als allgemeine Missbrauchsnorm anwendbar – die Disquotalität allein beantwortet die Missbrauchsfrage aber nicht.
Damit bin ich bei einem Punkt, den ich in der Beratung deutlich sage: Die steuerliche Anerkennung hängt in der Praxis eng an der wirtschaftlichen Begründung der Abweichung. Fehlt jede sachliche Grundlage für eine dauerhafte Zuweisung an nur einen Gesellschafter, kann das Finanzamt die Zahlung als verdeckte Gewinnausschüttung werten und den Abzug versagen.
Genau danach fragt der Prüfer in der Betriebsprüfung als Erstes: Warum gerade so? Wer den Vorwurf des Gestaltungsmissbrauchs vermeiden will, dokumentiert die wirtschaftlichen Gründe zeitnah – nicht erst, wenn die Frage nach der Zulässigkeit im Prüfungsbericht steht. Die Auswirkungen einer verfehlten Dokumentation treffen dabei beide Ebenen: die Gesellschaft und den Gesellschafter.
Besteuerung beim privaten Gesellschafter
Einkünfte aus Kapitalvermögen unterliegen entweder der Abgeltungsteuer oder – bei qualifizierter Beteiligung – dem Teileinkünfteverfahren. § 32d Abs. 1 EStG sieht für grundsätzlich erfasste private Kapitaleinkünfte einen Steuersatz von 25 % vor; Sonderregeln und Antragsmöglichkeiten nach § 32d Abs. 2 EStG sind getrennt zu prüfen. Die Details zur zweistufigen Belastung findest Du im Ratgeber zur Gewinnausschüttung bei der GmbH und zur Frage, wie Du Deinen GmbH-Gewinn richtig versteuern kannst.
Die Kombination aus moderatem Geschäftsführergehalt steueroptimal gestalten und gezielter disquotaler Ausschüttung ist in der Praxis häufig der wirksamere Hebel als eine der beiden Größen isoliert zu optimieren – ein Kernbaustein, wenn Du Steuern sparen mit der GmbH willst.
Holding als angrenzende Gestaltung – sauber abgrenzen
Ist eine Kapitalgesellschaft Anteilseignerin, gilt eine andere Logik. § 8b KStG enthält eine Beteiligungsertragsbefreiung mit 5-%-Hinzurechnung; für Streubesitzdividenden setzt § 8b Abs. 4 KStG eine 10-%-Schwelle. Gewerbesteuerlich verlangt § 9 Nr. 2a GewStG für die Kürzung bei inländischen Kapitalgesellschaften grundsätzlich mindestens 15 % Beteiligung zu Beginn des Erhebungszeitraums.
Wichtig: Diese beiden Schwellen werden in vielen Beiträgen vermischt. 10 % ist die körperschaftsteuerliche Schwelle, 15 % die gewerbesteuerliche – sie stehen nicht im Einklang und müssen getrennt geprüft werden.
Aus der Praxis: Mit inkongruenten Gewinnausschüttungen arbeiten wir in der Steuerstrategie sehr häufig – insbesondere dann, wenn ein Gesellschafter einen deutlich niedrigeren Steuersatz hat als der andere. Typische Konstellationen: eine Holding-GmbH ist beteiligt, eine Familienstiftung, oder Kinder halten Anteile. Die 1,5-%-Effektivbelastung in der Holding gegen rund 26,4 % beim privaten Gesellschafter – das ist der eigentliche Hebel, nicht die Disquotalität an sich.
Wenn Du diesen Weg gehen willst, lohnt der Blick auf die Vorteile und Risiken einer Holding, auf die Frage, wie Du eine Holding gründen kannst, und darauf, wie Du mit einer Holding Steuern sparen kannst.
Schenkungsteuer bei disquotaler Gewinnausschüttung – der unterschätzte Prüfpunkt
Kann eine disquotale Gewinnausschüttung Schenkungsteuer auslösen?
Die schenkungsteuerliche Behandlung disquotaler Gewinnausschüttungen ist – anders als die ertragsteuerliche – nicht abschließend geklärt und muss deshalb als eigenständiger Prüfblock behandelt werden
Ertragsteuerliche Anerkennung ≠ automatische Schenkungsteuerfreiheit
In der Fachliteratur wird weiterhin diskutiert, ob eine nicht leistungsbezogene, endgültig disquotale Ausschüttung eine schenkungsteuerliche Bereicherung zwischen Gesellschaftern begründen kann. Das Urteil des FG Rheinland-Pfalz vom 7. Oktober 2021 schlißeßt das eine parallele Belastung mit Einkommen- und Schenkungsteuer nicht grundsätzlich aus – und weist darauf hin, dass der BFH diese konkrete Frage bislang nicht ausdrücklich entschieden hat.
Die Finanzverwaltung könnte eine disquotale Ausschüttung also durchaus als schenkungsteuerlich relevant betrachten. Sie kann als Schenkung angesehen werden, wenn ein Gesellschafter dauerhaft auf ihm zustehende Gewinnanteile verzichtet und ein anderer dadurch bereichert wird.
§ 7 Abs. 8 ErbStG korrekt einordnen
§ 7 Abs. 8 ErbStG fingiert bei bestimmten Leistungen an eine Kapitalgesellschaft eine Schenkung durch die dadurch verursachte Werterhöhung anderer Anteile. Die Vorschrift betrifft also Einlagen und Leistungen in die Gesellschaft, nicht unmittelbar die Ausschüttung – sie zeigt aber, welchen Maßstab der Gesetzgeber an Wertverschiebungen zwischen Gesellschaftern anlegt.
Neuere BFH-Rechtsprechung 2024/2025
Das BFH-Urteil II R 22/21 vom 10. April 2024 und die anschließende Rechtsprechung bestätigen die eigenständige Bedeutung von § 7 Abs. 8 ErbStG bei disquotalen Leistungen beziehungsweise Wertsteigerungen. Der BFH stellt dabei klar, dass § 7 Abs. 8 ErbStG – anders als § 7 Abs. 1 Nr. 1 ErbStG – keine freigebige Vermögensverschiebung voraussetzt; entscheidend ist allein die objektive Werterhöhung der Anteile.
Diese Urteile sind keine Entscheidung über jede disquotale Gewinnausschüttung – sie sind aktueller Risikokontext.
Zweiter Beratungspunkt: Ob in Deinem Fall eine Schenkung im Raum steht, entscheidet sich an Beteiligungsverhältnissen, familiären Beziehungen, Satzungslage und wirtschaftlichem Hintergrund.
Das kann kein Blogartikel für Dich beantworten – aber unsere strategische Steuergestaltung und Steueroptimierung genau dafür da.
So wird eine disquotale Gewinnausschüttung 2026 geprüft
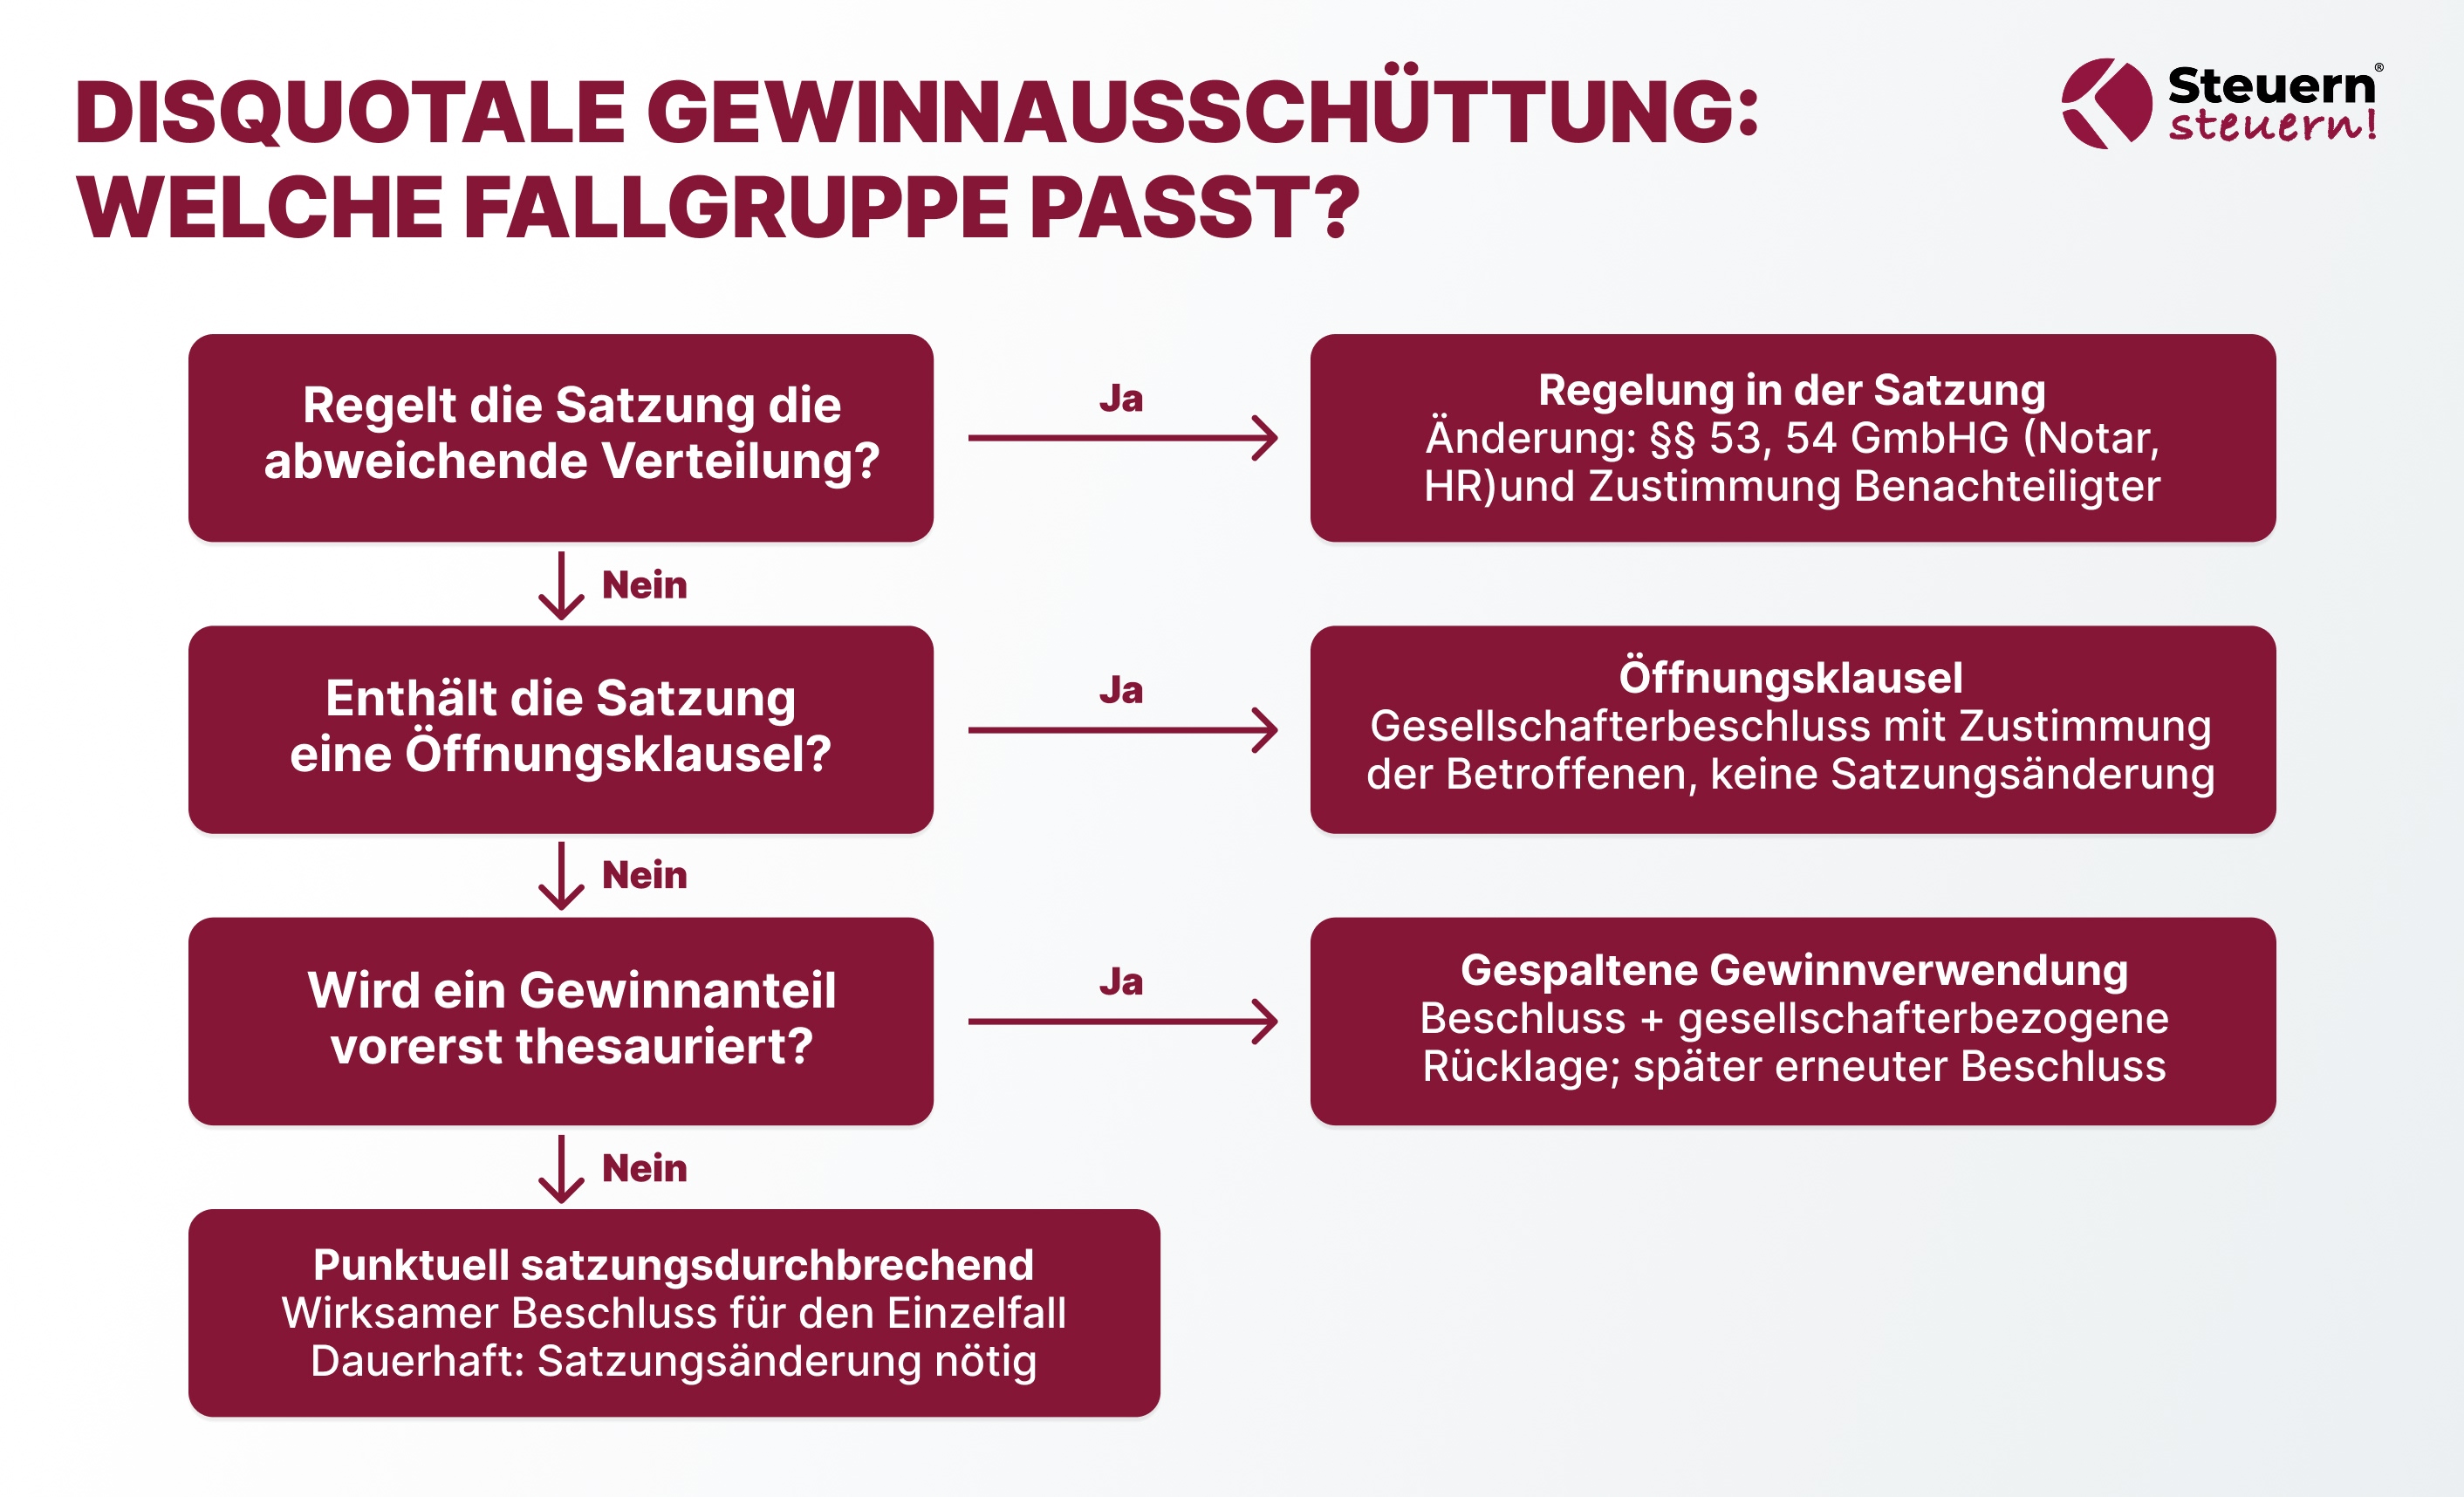
Die Prüfung einer disquotalen Gewinnausschüttung verläuft in fünf Schritten, die gesellschaftsrechtliche Grundlage, Formerfordernisse, Dokumentation und Steuerfolgen strikt trennen.
- Gesellschaftsvertrag prüfen: Welche Gewinnverteilungsregel enthält die Satzung derzeit – die gesetzliche Quotalität nach § 29 Abs. 3 GmbHG oder einen abweichenden Maßstab?
- Fallgruppe einordnen: Ist die gewünschte Abweichung bereits satzungsmäßig gedeckt, durch eine Öffnungsklausel möglich, oder soll sie nur punktuell beschlossen werden?
- Form beachten: Bei einer Änderung mit Dauerwirkung greifen §§ 53, 54 GmbHG einschließlich notarieller Beurkundung und Handelsregistereintragung.
- Beschluss dokumentieren: Gewinnverwendungsbeschluss und konkrete Zuweisung zivilrechtlich eindeutig festhalten; bei personenbezogenen Rücklagen ist für eine spätere Ausschüttung ein erneuter Beschluss erforderlich.
- Steuerfolgen getrennt prüfen: Ertragsteuer, mögliche Schenkungsteuer und – bei Holding-Gesellschaftern – Körperschaft- und Gewerbesteuer.
Fazit und nächster Schritt
Disquotale Gewinnausschüttungen sind flexibler geworden, aber nicht formlos. Die Entwicklung von 2021 bis 2024 hat den Gestaltungsspielraum gegenüber der früheren, restriktiveren Verwaltungspraxis deutlich erweitert: Der BFH hat 2021 die sog. gespaltene Gewinnverwendung und 2022 den punktuell satzungsdurchbrechenden einstimmigen Beschluss anerkannt, das BMF hat beides am 4. September 2024 übernommen und sein Schreiben von 2013 ersetzt.
Für die Praxis heißt das: Zivilrechtlich saubere Beschlüsse, klar formulierte Satzungsregelungen und eine belastbare Dokumentation der wirtschaftlichen Gründe sind heute wichtiger als das „Ob“ der Disquotalität – daran knüpft sich die steuerliche Anerkennung.
Drei Dinge bleiben aber zentral.
Erstens: Die Rechtswirksamkeit des Beschlusses entscheidet – ohne wirksamen Gesellschafterbeschluss keine steuerliche Anerkennung.
Zweitens: Dauerhafte Änderungen unterliegen den Form- und Registeranforderungen der §§ 53, 54 GmbHG.
Drittens: Die Schenkungsteuer bleibt ein eigenständiger Prüfblock, weil sie – anders als die Ertragsteuer – nicht abschließend geklärt ist. Die steuerliche Behandlung disquotaler Ausschüttungen kann in Einzelfällen komplex werden, und genau dort entstehen die teuren Fehler.
Dein sinnvoller nächster Schritt ist deshalb, Gesellschaftsvertrag, Beteiligungsstruktur und geplante Ausschüttung einmal gemeinsam mit einem Berater „auseinanderzunehmen“, bevor Du beschließt – das spart im Zweifel Jahre an Diskussionen mit der Betriebsprüfung.
Wir setzen bei Steuern steuern nicht nur die Gewinnverteilung auf, sondern gemeinsam mit Dir die passende Firmenstruktur – und stehen bei Rückfragen aus der Betriebsprüfung an Deiner Seite. Wie das in der Praxis aussieht, zeigen unsere Fallstudien; den Überblick über die Bausteine findest Du bei den Steuerstrategien.
👉 Jetzt kostenlose Steueranalyse sichern – kostenfrei und unverbindlich.
Sichere dir jetzt deine KOSTENLOSE Steueranalyse!
Bist du bereit, deine Steuerlast zu optimieren und dein Unternehmen auf das nächste Level zu bringen?
Unser Expertenteam bietet dir eine maßgeschneiderte Steueranalyse im Wert von 500€ - völlig kostenfrei und unverbindlich!
Warum du jetzt handeln solltest:
✅ Entdecke versteckte Einsparpotenziale
✅ Erfahre, ob eine Umwandlung in eine GmbH für dich sinnvoll ist
✅ Erhalte einen klaren Fahrplan zur Steueroptimierung
🕒 Dieses Angebot ist zeitlich begrenzt! Wir können nur 20 kostenlose Analysen pro Monat durchführen.
So einfach geht's:
- Klicke auf den Button "Jetzt kostenlose Steueranalyse sichern"
- Fülle das kurze Formular aus (dauert nur 2 Minuten)
- Unser Steuerexperte meldet sich innerhalb von 24 Stunden bei dir
Jetzt kostenlose Steueranalyse sichern
"Ich kann die kompetente und verständliche Beratung von Herrn Kasper und seinem Team eindeutig empfehlen." – Anne Sturm
⚠️ Verpasse nicht diese Chance, deine Steuersituation zu optimieren und dein hart verdientes Geld zu behalten!
Ja, ich möchte Steuern sparen!
FAQ: Häufige Fragen zur disquotalen Gewinnausschüttung
Was ist eine disquotale Gewinnausschüttung?
Eine disquotale beziehungsweise inkongruente Gewinnausschüttung verteilt den Gewinn anders als nach dem Verhältnis der Geschäftsanteile. § 29 Abs. 3 GmbHG erlaubt in Satz 2 ausdrücklich, dass der Gesellschaftsvertrag einen vom gesetzlichen Grundsatz abweichenden Maßstab bestimmt.
Ist eine disquotale Gewinnausschüttung bei einer GmbH erlaubt?
Ja – wenn die gesellschaftsrechtliche Gestaltung wirksam ist. Neben einer Regelung im Gesellschaftsvertrag oder einer Öffnungsklausel erkennt die Rechtsprechung unter bestimmten Voraussetzungen auch punktuell satzungsdurchbrechende, einstimmige Gesellschafterbeschlüsse an.
Muss eine disquotale Gewinnausschüttung notariell beurkundet werden?
Nicht jeder punktuelle Ausschüttungsbeschluss ist automatisch eine formelle Satzungsänderung. Wird jedoch ein von der Satzung abweichender Rechtszustand mit Dauerwirkung geschaffen, greifen die Anforderungen der §§ 53, 54 GmbHG einschließlich notarieller Beurkundung und Registereintragung.
Wie wird eine disquotale Gewinnausschüttung mit Kapitalertragsteuer besteuert?
Die Kapitalertragsteuer wird auf den Betrag einbehalten, der dem jeweiligen Gesellschafter tatsächlich zugewiesen wird – nicht auf seinen quotalen Anteil. Bei privaten Gesellschaftern sind das 25 % Kapitalertragsteuer plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Erhält ein Gesellschafter nichts, weil sein Anteil in eine gesellschafterbezogene Gewinnrücklage eingestellt wurde, fällt bei ihm insoweit kein Einbehalt an. Ist eine Holding Empfängerin, greift die Freistellung nach § 8b KStG. In typischen Konstellationen führt die 95-%-Freistellung zu einer effektiven Steuerbelastung von rund 1,5% bezogen auf die Dividende.
Was ist eine zeitlich inkongruente Gewinnausschüttung?
Dabei wird der Gewinnanteil bestimmter Gesellschafter ausgeschüttet, während der Anteil anderer in einer gesellschafterbezogenen Gewinnrücklage verbleibt. Der BFH hat eine solche wirksame gespaltene Gewinnverwendung in VIII R 25/19 grundsätzlich steuerlich anerkannt.
Kann eine Holding eine disquotale Gewinnausschüttung erhalten?
Ja – eine Kapitalgesellschaft kann Gesellschafterin der ausschüttenden GmbH sein. Für ihre Dividendenbesteuerung sind insbesondere § 8b KStG und gegebenenfalls § 9 GewStG relevant; die Beteiligungsschwellen für Körperschaft- und Gewerbesteuer sind getrennt zu prüfen.
Dieser Beitrag ersetzt keine individuelle steuerliche oder rechtliche Beratung. Weiterführend: Unternehmensverkauf steueroptimal gestalten und Vermögen durch Steueroptimierung aufbauen.
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
