


Du hast eine GmbH, arbeitest von zu Hause und nutzt ein Zimmer in Deiner eigenen Wohnung als Büro. Vielleicht steht die Privatadresse sogar im Handelsregister. Miete zahlt die GmbH keine – oder nur eine kleine. Für Dich ist das eine praktische Lösung, kein Steuerthema.
Genau hier liegt das Problem: In dieser Konstellation kann automatisch eine Betriebsaufspaltung entstehen – ohne Antrag, ohne Vertrag, ohne Bescheid vom Finanzamt. Deine Wohnung wird anteilig Betriebsvermögen, Deine GmbH-Anteile wandern mit hinein.
Auffallen wird das meist erst, wenn Du ausziehst, die Immobilie verkaufst oder Anteile überträgst. Dann sind stille Reserven zu versteuern, ohne dass Dir ein Cent zufließt – für eine Vermeidung ist es dann zu spät.
Die gute Nachricht: Das Risiko lässt sich vorher prüfen – anhand von zwei klaren Kriterien und einer neuen gesetzlichen Grenze, die seit Ende 2025 gilt und ab 2026 in der Praxis eine große Rolle spielt.
Die kurze Antwort: Eine Home Office Betriebsaufspaltung entsteht, wenn Du Deiner GmbH einen Raum überlässt, der für sie eine wesentliche Betriebsgrundlage ist (sachliche Verflechtung), und Du zugleich beide Seiten beherrschst – dafür brauchst Du mehr als 50 % der Stimmen (personelle Verflechtung).
Seit dem 30.12.2025 gilt der neu gefasste § 8 EStDV mit den Grenzen 30 m² oder 40.000 Euro; praktisch relevant ist er vor allem für ab 2026 beginnende Wirtschaftsjahre. Ein Homeoffice allein führt nicht automatisch zu einer Betriebsaufspaltung – entscheidend ist das Gesamtbild.
In diesem Beitrag bekommst Du die beiden Prüfschritte, die BFH-Kriterien für das Arbeitszimmer, was § 8 EStDV 2026 wirklich ändert – und eine Checkliste mit neun Fragen.
Key Takeaways
- Ein Arbeitszimmer kann eine wesentliche Betriebsgrundlage sein – eine branchenspezifische Ausstattung verlangt der BFH nicht.
- Miete ist keine Voraussetzung: Auch eine leihweise Überlassung reicht für die sachliche Verflechtung.
- Exakt 50 % der GmbH-Anteile genügen grundsätzlich nicht für die personelle Verflechtung.
- § 8 EStDV enthält seit 2026 die Grenzen 30 m² oder 40.000 Euro – wer die Vereinfachungsregel nutzt und den Raum im Privatvermögen belässt, verzichtet für diesen Grundstücksteil auf den Betriebsausgabenabzug.
- Die Beendigung ist das eigentliche Risiko: Stille Reserven können auch in den GmbH-Anteilen aufgedeckt werden.
- Mieteinnahmen werden als gewerbliche Einkünfte besteuert – mit Gewerbesteuerpflicht des Besitzunternehmens.
Home Office Betriebsaufspaltung: Warum ein Arbeitszimmer zum Problem wird
Eine Betriebsaufspaltung entsteht, wenn ein Gesellschafter seiner Gesellschaft Räume im Eigenheim oder in der eigenen Wohnung zur Verfügung stellt und sachliche und personelle Verflechtung zusammentreffen.
Kein Nischen-Thema: Nach der ifo-Konjunkturumfrage vom 2. März 2026 arbeiteten im Februar 2026 rund 24,3 % der Beschäftigten in Deutschland zumindest teilweise von zu Hause – bei IT-Dienstleistern 76,4 %, bei Unternehmensberatern 67,6 %. Genau dort sitzen die Ein-Personen-GmbHs mit Geschäftssitz an der Privatadresse.
Was steuerlich unter einer Betriebsaufspaltung verstanden wird
Eine Betriebsaufspaltung liegt vor, wenn ein Besitzunternehmen einer gewerblich tätigen Kapitalgesellschaft eine wesentliche Betriebsgrundlage überlässt und dieselbe Person oder Personengruppe beide Unternehmen beherrscht – so die amtlichen Einkommensteuer-Hinweise (H 15.7 (4) EStH).
Beide Voraussetzungen müssen erfüllt sein – fehlt eine, liegt keine Betriebsaufspaltung vor. Das überlassene Wirtschaftsgut muss für das Betriebsunternehmen wesentlich sein; für die Nutzungsüberlassung genügt nach BFH I R 97/09 vom 25.08.2010 bereits eine leihweise Überlassung.
Wer ohne Mietvertrag arbeitet, ist nicht sicher – zur Vermeidung siehe unseren Leitfaden Betriebsaufspaltung vermeiden.
Warum auch ein einzelner Büroraum genügen kann
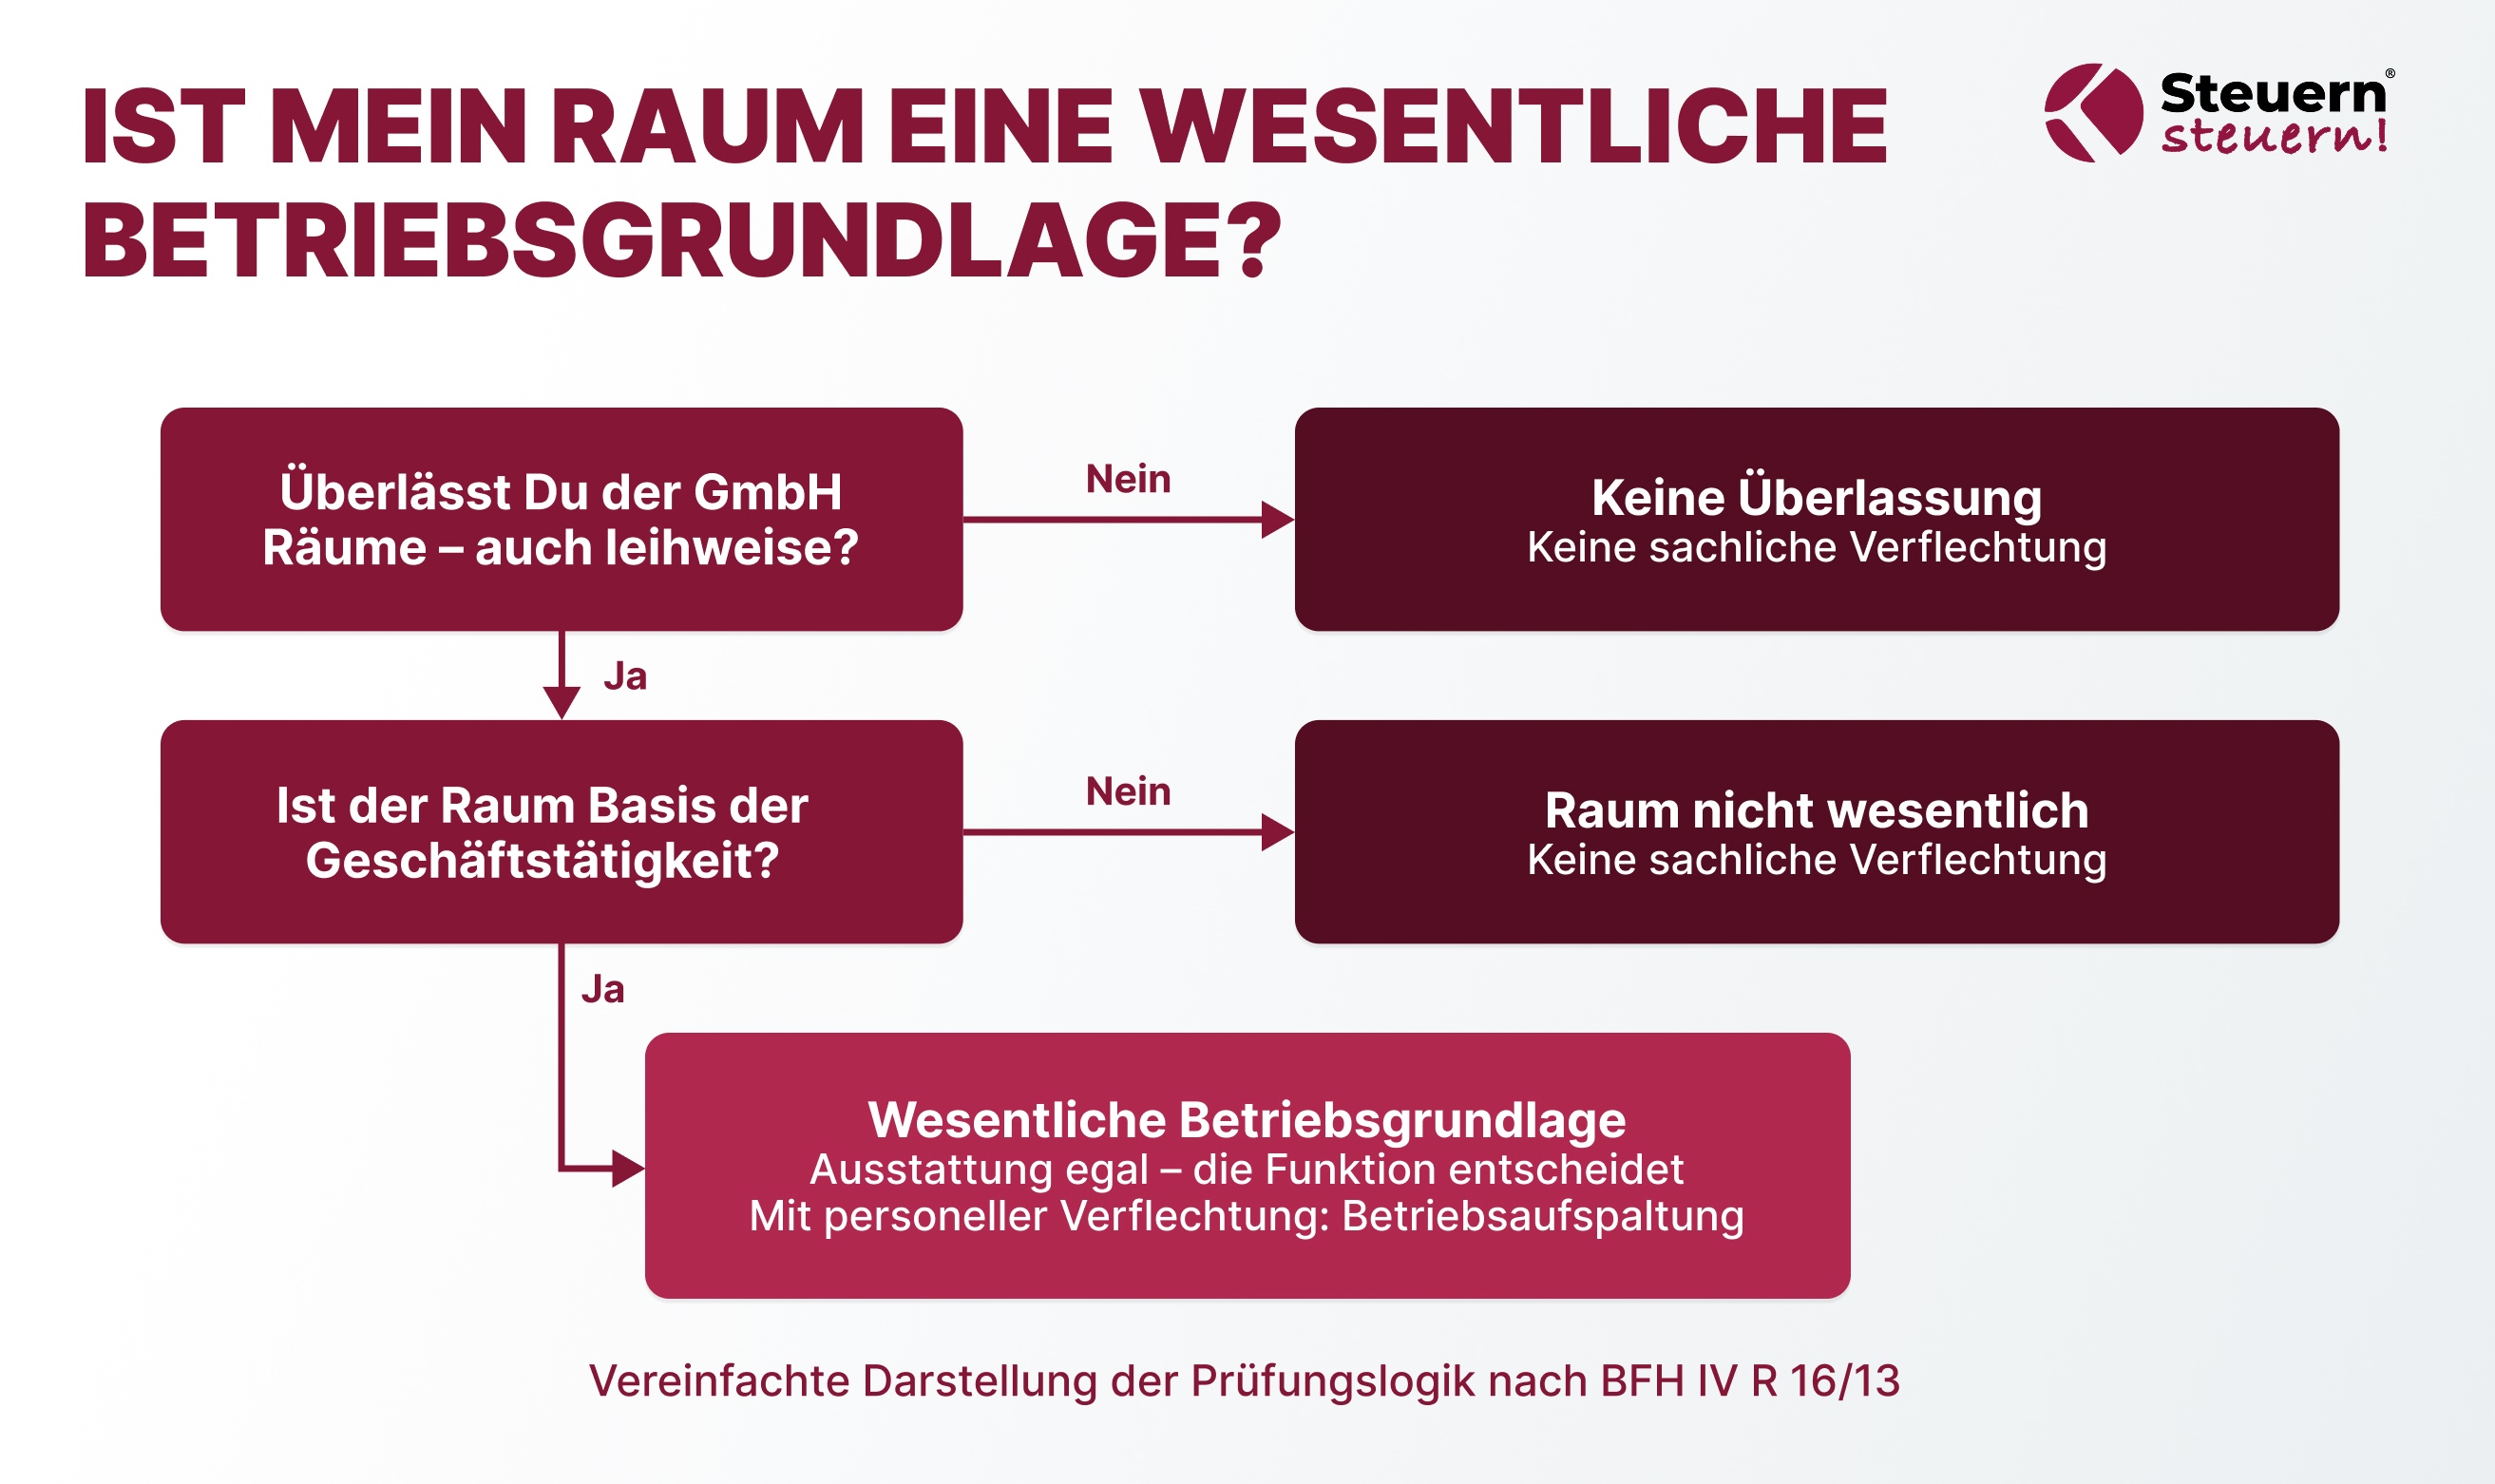
Der BFH definiert klare Kriterien: Der Raum muss die räumliche und funktionale Basis der Geschäftstätigkeit bilden. Eine branchenspezifische Herrichtung ist nicht erforderlich – dieselben Grundsätze gelten nach BFH IV R 16/13 vom 29.07.2015 auch für Büro- und Verwaltungsräume.
Kritisch ist die Funktion, nicht die Ausstattung. Ein Büro im Einfamilienhaus wird relevant, wenn dort das einzige Büro der Gesellschaft liegt und das Arbeitszimmer den Mittelpunkt der Geschäftsleitung beherbergt – bei der Remote-GmbH der Regelfall.
Aus der Praxis: Wenn Dir die Wohnung gehört, Du eine GmbH hast und davon einen Teil betrieblich nutzt, musst Du höllisch aufpassen. Da sind wir bei der Betriebsaufspaltung. Und die interessiert nicht, ob Du Miete ansetzt.
— StB David Kasper
Wann löst das Homeoffice bei einer GmbH eine Betriebsaufspaltung aus?
Die Prüfung läuft in zwei Schritten – beide müssen mit „Ja" enden, sonst besteht keine Gefahr.
Prüfschritt 1: Die sachliche Seite
Frage Dich konkret:
- Stellst Du der GmbH einen Raum zur betrieblichen Nutzung zur Verfügung?
- Welche funktionale Bedeutung hat er für ihr Geschäft?
- Liegt dort die Geschäftsleitung, der Geschäftssitz oder das einzige Büro?
- Welchen Anteil nimmt die Fläche gegenüber sonstigen betrieblichen Flächen ein?
Der BFH verlangt eine Gesamtbildbetrachtung und nennt das Flächenverhältnis als einen möglichen Faktor; in einer älteren Entscheidung wurden 7,45 % der Bürofläche als zu gering angesehen.
Daraus die Faustregel: Weniger als 10 % Nutzfläche bedeutet in der Regel keine wesentliche Betriebsgrundlage – sofern weitere Räume vorhanden sind. Entscheidend bleibt eine nicht nur untergeordnete Bedeutung.
Prüfschritt 2: Wer beherrscht wen?
Hier geht es darum, ob Du Deinen Willen im Besitzbereich und in der Betriebsgesellschaft durchsetzen kannst – Du brauchst eine beherrschende Position in beiden Unternehmen.
Bei normalen Mehrheitsregeln reichen exakt 50 % der GmbH-Stimmen nicht, wie der BFH mit Urteil X R 5/19 vom 14.04.2021 entschieden hat. Ein Gesellschafter muss mehr als 50 % der Anteile halten.
Achtung: Der Blick in den Gesellschaftsvertrag ist Pflicht. Qualifizierte Mehrheiten, Sperrminoritäten oder faktische Beherrschung können das Ergebnis kippen; auch eine Personengruppe mit gleichgerichteten Interessen erfüllt die Voraussetzungen. Die personelle Verflechtung ist deshalb im Hinblick auf den Einzelfall zu analysieren. Welche Möglichkeit die Beteiligungsstruktur bietet, zeigt der Beitrag zum Wiesbadener Modell.
Entgeltliche Vermietung ist keine Voraussetzung
Die häufigste Fehlannahme: „Ich stelle der GmbH den Raum kostenlos zur Verfügung, also kann nichts passieren." Falsch – nach BFH I R 97/09 muss eine wesentliche Betriebsgrundlage nicht entgeltlich überlassen werden.
Wenn Du vermietest, müssen schriftliche Mietverträge marktübliche Bedingungen erfüllen, um rechtlich wirksam zu sein; eine zu niedrige oder überhöhte Miete kann als verdeckte Gewinnausschüttung behandelt werden. Typische Fehler in der Vertragsgestaltung stehen im Beitrag Mietvertrag mit der eigenen GmbH und unter verdeckte Gewinnausschüttung.
Sonderfall: gemischt genutzter Raum
In der Beratungspraxis wird verbreitet vertreten, gemischt genutzte Arbeitszimmer gälten nicht als wesentliche Betriebsgrundlage. Aus Sicht der Quellenlage ist das nicht belastbar: Die ausgewerteten BFH-Fälle betrafen ausschließlich betrieblich genutzte Büroräume; für einen gemischt privat und geschäftlich genutzten Raum fehlt eine höchstrichterliche Begründung. Eine klare räumliche Trennung – oder umgekehrt eine nachweisbare private Mitnutzung – kann die Beurteilung beeinflussen, eine pauschale Entwarnung ist es nicht.
Was ändert sich 2026 durch § 8 EStDV?
Der neu gefasste § 8 EStDV ist die wichtigste Neuerung 2026 zur Home Office Betriebsaufspaltung – und die am häufigsten falsch dargestellte.
Die neue 30-m²-/40.000-Euro-Grenze
Nach dem aktuellen Wortlaut des § 8 EStDV brauchen eigenbetrieblich genutzte Grundstücksteile nicht als Betriebsvermögen behandelt zu werden, wenn sie höchstens 30 m² groß oder höchstens 40.000 Euro wert sind.
Der Wortlaut arbeitet mit „oder" – es genügt, dass eine der beiden Grenzen nicht überschritten wird.
Der Preis: Nach Satz 2 des neuen § 8 EStDV dürfen Aufwendungen, die mit diesem Grundstücksteil im Zusammenhang stehen, nicht abgezogen werden; betroffen sind insbesondere Gebäudekosten wie AfA und Finanzierungszinsen, während betriebsbezogene Kosten (z.B. Strom- oder Heizkosten) nach derzeitiger Verwaltungsauffassung weiterhin als Betriebsausgaben anerkannt werden.
Bedeutet weniger als 30 m² automatisch, dass keine Betriebsaufspaltung vorliegt?
Nein, einen automatischen Safe Harbour gibt es nicht. Der Wortlaut regelt nur die Behandlung als Betriebsvermögen; der BFH hat lediglich formuliert, dass bei Unterschreiten der Grenzen eine quantitative Ausnahme in Betracht kommen kann.
Warum § 8 EStDV keine pauschale 30-m²-Entwarnung ist
Der entscheidende Differenzierungspunkt: § 8 EStDV regelt nur die Behandlung als Betriebsvermögen – er schafft die Arbeitszimmer-Betriebsaufspaltung nicht ab.
Der BFH hat im Urteil IV R 13/13 vom 18.06.2015 für gemischt genutzte Grundstücke formuliert, dass bei Unterschreitung der §-8-Grenzen eine quantitative Ausnahme in Betracht kommen kann. „Kann" ist nicht „ist": Es folgt ein Gestaltungsspielraum, kein Automatismus „unter 30 m² = niemals Betriebsaufspaltung".
In aktuellen Fachbeiträgen 2025/2026 wird kontrovers diskutiert, ob ein Arbeitszimmer, das nach § 8 EStDV ausdrücklich im Privatvermögen bleiben darf, überhaupt noch als wesentliche Betriebsgrundlage in einer Betriebsaufspaltung gelten kann – eine höchstrichterliche Klärung dazu steht noch aus.
Bestehende Struktur nicht spontan verändern
Für 2026 wird diskutiert, ob die geänderte Regel bei bereits bestehenden Strukturen ein eigenes Risiko schafft: Fällt die bisherige Betriebsaufspaltung weg, stellen sich sofort Entnahme- und Aufgabefragen.
Daraus folgt keine allgemeine Rechtsfolge, wohl aber eine Prüfpflicht vor jeder Strukturänderung. Kündige nicht den Mietvertrag, nur weil Du auf irgendeiner Website von der neuen Grenze gelesen hast. Die Betriebsaufspaltung sollte nicht unbeabsichtigt beendet werden – genau dann entsteht die Steuer.
Aus der Praxis: Ich sehe seit Anfang 2026 Mandanten, die wegen der 30-m²-Grenze von sich aus den Mietvertrag mit ihrer GmbH kündigen wollen. Genau das ist der Fehler. Die neue Regel entscheidet nicht rückwirkend über eine Struktur, die seit Jahren läuft – sie kann sie im Gegenteil beenden und damit die Steuer auslösen. — StB David Kasper
Kostenlose Steueranalyse: Steht ein Umzug, Verkauf oder Anteilswechsel an, gilt: erst rechnen, dann handeln.
Hier geht's zur Steueranalyse.
Steuerfolgen und die Checkliste 2026
Welche laufenden Konsequenzen die Struktur hat
Das Besitzunternehmen erzielt gewerbliche statt vermögensverwaltende Einkünfte. Die Nachteile:
- Gewerbesteuerpflicht: Mieteinnahmen werden als gewerbliche Einkünfte besteuert. Für natürliche Personen sieht § 11 GewStG einen Freibetrag von 24.500 Euro vor; die Steuermesszahl beträgt 3,5 %.
- GmbH-Anteile im Betriebsvermögen: Die Beteiligung an der Betriebsgesellschaft wird einbezogen. Die GmbH-Anteile sollten dort bleiben – ihre Entnahme wäre selbst steuerpflichtig.
- Teileinkünfteverfahren statt Abgeltungsteuer: 60 % der Gewinnausschüttungen sind steuerpflichtig, 40 % steuerfrei – je nach Steuersatz Vorteil oder Nachteil. Mehr unter GmbH-Gewinn versteuern.
- Wegfall der privaten Veräußerungsfrist: Aus Privatvermögen wird Betriebsvermögen. Wer eine Immobilie steuerfrei verkaufen will, sollte das vorher wissen.
Warum Umzug, Verkauf und Strukturänderung vorab geprüft werden müssen
Der BFH hat mit Urteil IV R 37/10 vom 29.11.2012 bestätigt: Endet die Betriebsaufspaltung, kann eine Betriebsaufgabe nach § 16 Abs. 3 EStG folgen. Stille Reserven – einschließlich der GmbH-Anteile – müssen dann aufgedeckt werden.
Diese Aufdeckung führt zu sofortiger Besteuerung, ohne dass Dir ein Cent zufließt.
Das Gegenstück: Mit Urteil IV R 12/16 vom 17.04.2019 hat der BFH klargestellt, dass das Ende nicht ausnahmslos eine sofortige Betriebsaufgabe bedeutet – im Streitfall schloss sich eine Betriebsverpachtung an.
Aus der Praxis: Der Mandant spart zehn Jahre lang 1.260 Euro pro Jahr – macht 12.600 Euro. Beim Auszug entsteht ein Entnahmegewinn von 66.000 Euro, bei 42 % rund 27.600 Euro Steuer. Das Perfide: Die fortgeführten Anschaffungskosten sinken jedes Jahr um die Abschreibung – je länger Du absetzt, desto höher die Rechnung. — StB David Kasper
Mein Standardrat: Als Unternehmer solltest Du die langfristigen Folgen prüfen, bevor Du den ersten Euro absetzt.
Die Checkliste „Home Office Betriebsaufspaltung 2026"
Wer mehrfach „Ja" ankreuzt, hat Prüfbedarf – keine Diagnose, aber ein Signal.
Drei Maßnahmen, die in der Praxis den Unterschied machen
- Die Gesellschaft nicht auf die Adresse des Eigenheims registrieren. Ein Geschäftssitz an der Privatanschrift – und ein Arbeitsplatz, der zugleich Leitungszentrale ist – ist ein starkes Indiz für den Mittelpunkt der Geschäftsleitung.
- Ordentlich dokumentieren. Eine saubere Dokumentation von Nutzung, Flächen und Verträgen kann eine ungewollte Betriebsaufspaltung verhindern und macht die Inhalte Deiner Steuererklärungen belastbar.
- Die Struktur bewusst gestalten. Ob über eine Holding-Struktur, die Trennung von Immobilieneigentum und Anteilsbesitz oder die Übertragung von GmbH-Anteilen: Die personelle Verflechtung ist der Hebel mit dem größten Einfluss. Auch Dein Geschäftsführergehalt und die Frage, ob Du die Betriebsaufspaltung bewusst nutzen willst, gehören in dieselbe Betrachtung.
Fazit: Prüfen statt hoffen – und Dein nächster Schritt
Das Kernversprechen lautet nicht „unter 30 m² ist alles sicher". Eine Home Office Betriebsaufspaltung muss 2026 anhand von drei Bausteinen gemeinsam geprüft werden: sachliche Verflechtung, personelle Verflechtung und § 8 EStDV.
Büroräume im privaten Wohnhaus können nach BFH-Rechtsprechung eine wesentliche Betriebsgrundlage sein – besondere Ausstattung oder entgeltliche Vermietung sind nicht erforderlich. Gleichzeitig reicht eine Beteiligung von exakt 50 % grundsätzlich nicht aus.
Am wichtigsten bleibt die Prüfung vor jeder Veränderung: Zwischen sofortiger Betriebsaufgabe und anschließender Betriebsverpachtung liegen schnell fünfstellige Beträge.
Meine ehrliche Empfehlung: Meist ist das anteilige Absetzen der eigenen Wohnung steuerlich Augenwischerei – der Vorteil klein und sofort sichtbar, das Risiko groß und weit weg.
Du willst wissen, ob Dein Home Office eine Betriebsaufspaltung auslöst?
Sichere Dir jetzt Deine kostenlose Steueranalyse. Wir rechnen Deinen Fall durch, bevor das Finanzamt es tut. Weitere Ansätze findest Du in unseren Steuerstrategien.
Sichere dir jetzt deine KOSTENLOSE Steueranalyse!
Bist du bereit, deine Steuerlast zu optimieren und dein Unternehmen auf das nächste Level zu bringen?
Unser Expertenteam bietet dir eine maßgeschneiderte Steueranalyse im Wert von 500€ - völlig kostenfrei und unverbindlich!
Warum du jetzt handeln solltest:
✅ Entdecke versteckte Einsparpotenziale
✅ Erfahre, ob eine Umwandlung in eine GmbH für dich sinnvoll ist
✅ Erhalte einen klaren Fahrplan zur Steueroptimierung
🕒 Dieses Angebot ist zeitlich begrenzt! Wir können nur 20 kostenlose Analysen pro Monat durchführen.
So einfach geht's:
- Klicke auf den Button "Jetzt kostenlose Steueranalyse sichern"
- Fülle das kurze Formular aus (dauert nur 2 Minuten)
- Unser Steuerexperte meldet sich innerhalb von 24 Stunden bei dir
Jetzt kostenlose Steueranalyse sichern
"Ich kann die kompetente und verständliche Beratung von Herrn Kasper und seinem Team eindeutig empfehlen." – Anne Sturm
⚠️ Verpasse nicht diese Chance, deine Steuersituation zu optimieren und dein hart verdientes Geld zu behalten!
Ja, ich möchte Steuern sparen!
FAQ: Häufige Fragen zur Home Office Betriebsaufspaltung
Kann ein Homeoffice eine Betriebsaufspaltung auslösen?
Ja – wenn der Raum für die GmbH funktional wesentlich ist und Du beide Seiten beherrschst. Auch Büroräume im privat genutzten Wohnhaus können nach BFH-Rechtsprechung eine wesentliche Betriebsgrundlage sein.
Wann ist ein Arbeitszimmer eine wesentliche Betriebsgrundlage?
Entscheidend ist die funktionale Bedeutung im Gesamtbild, nicht die Ausstattung. Der BFH prüft, ob die Räume die räumliche und funktionale Grundlage des Betriebs bilden – etwa als einziges Büro oder Mittelpunkt der Geschäftsleitung. Auch das Verhältnis zu anderen Betriebsflächen spielt eine Rolle.
Reichen 50 % GmbH-Anteile für eine personelle Verflechtung?
Bei normalen Stimmrechtsverhältnissen grundsätzlich nicht. Der BFH hat in X R 5/19 entschieden, dass exakt 50 % der Stimmen nicht genügen – maßgeblich sind Satzung, erforderliche Mehrheiten und faktische Beherrschung.
Fällt bei einer Betriebsaufspaltung Gewerbesteuer an?
Ja, die Tätigkeit des Besitzunternehmens wird gewerblich behandelt. § 11 GewStG sieht für natürliche Personen einen Freibetrag von 24.500 Euro vor; die Steuermesszahl beträgt 3,5 %. Die Vermietung an die eigene Gesellschaft löst Gewerbesteuerpflicht aus.
Ist eine Homeoffice-Betriebsstätte dasselbe wie eine Homeoffice-Betriebsaufspaltung?
Nein, das sind zwei verschiedene Prüfungen. Die Betriebsaufspaltung betrifft die Verflechtung von Besitz- und Betriebsunternehmen; die Betriebsstätte die steuerliche Präsenz an einem Ort, vor allem grenzüberschreitend.
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
