


Was eine Familienstiftung kostet, zeigt sich am schnellsten an einer Rechnung, die schiefgeht. Die laufenden Kosten einer Familienstiftung für Buchführung, Jahresabschluss und Steuererklärungen liegen bei 1.500 bis 5.000 Euro pro Jahr. Ein Grundstockvermögen von 100.000 Euro, angelegt zu 1 Prozent, wirft 1.000 Euro Ertrag ab. Diese Stiftung vernichtet jedes Jahr Geld – unabhängig davon, wie gut die Satzung gemacht ist.
Die naheliegende Schlussfolgerung daraus ist trotzdem falsch. Nicht die 100.000 Euro sind das Problem, sondern das eine Prozent.
Genau hier scheitert die Kostenfrage in der Praxis: Genannt werden Schwellen von 50.000 Euro bis über eine Million, jede für sich plausibel, keine mit Rechenweg.
Die Folgen sehe ich in zwei Varianten. Der eine schiebt seine Nachfolge um Jahre auf, weil er sich für „zu klein" hält, und zahlt in dieser Zeit den vollen Einkommensteuersatz auf Erträge, die längst in der Stiftung thesauriert sein könnten. Der andere baut mit fünfstelligem Aufwand eine Struktur, deren Erträge die laufenden Kosten nie decken werden.
Beide Fehler kosten mehr als die Gründung selbst.
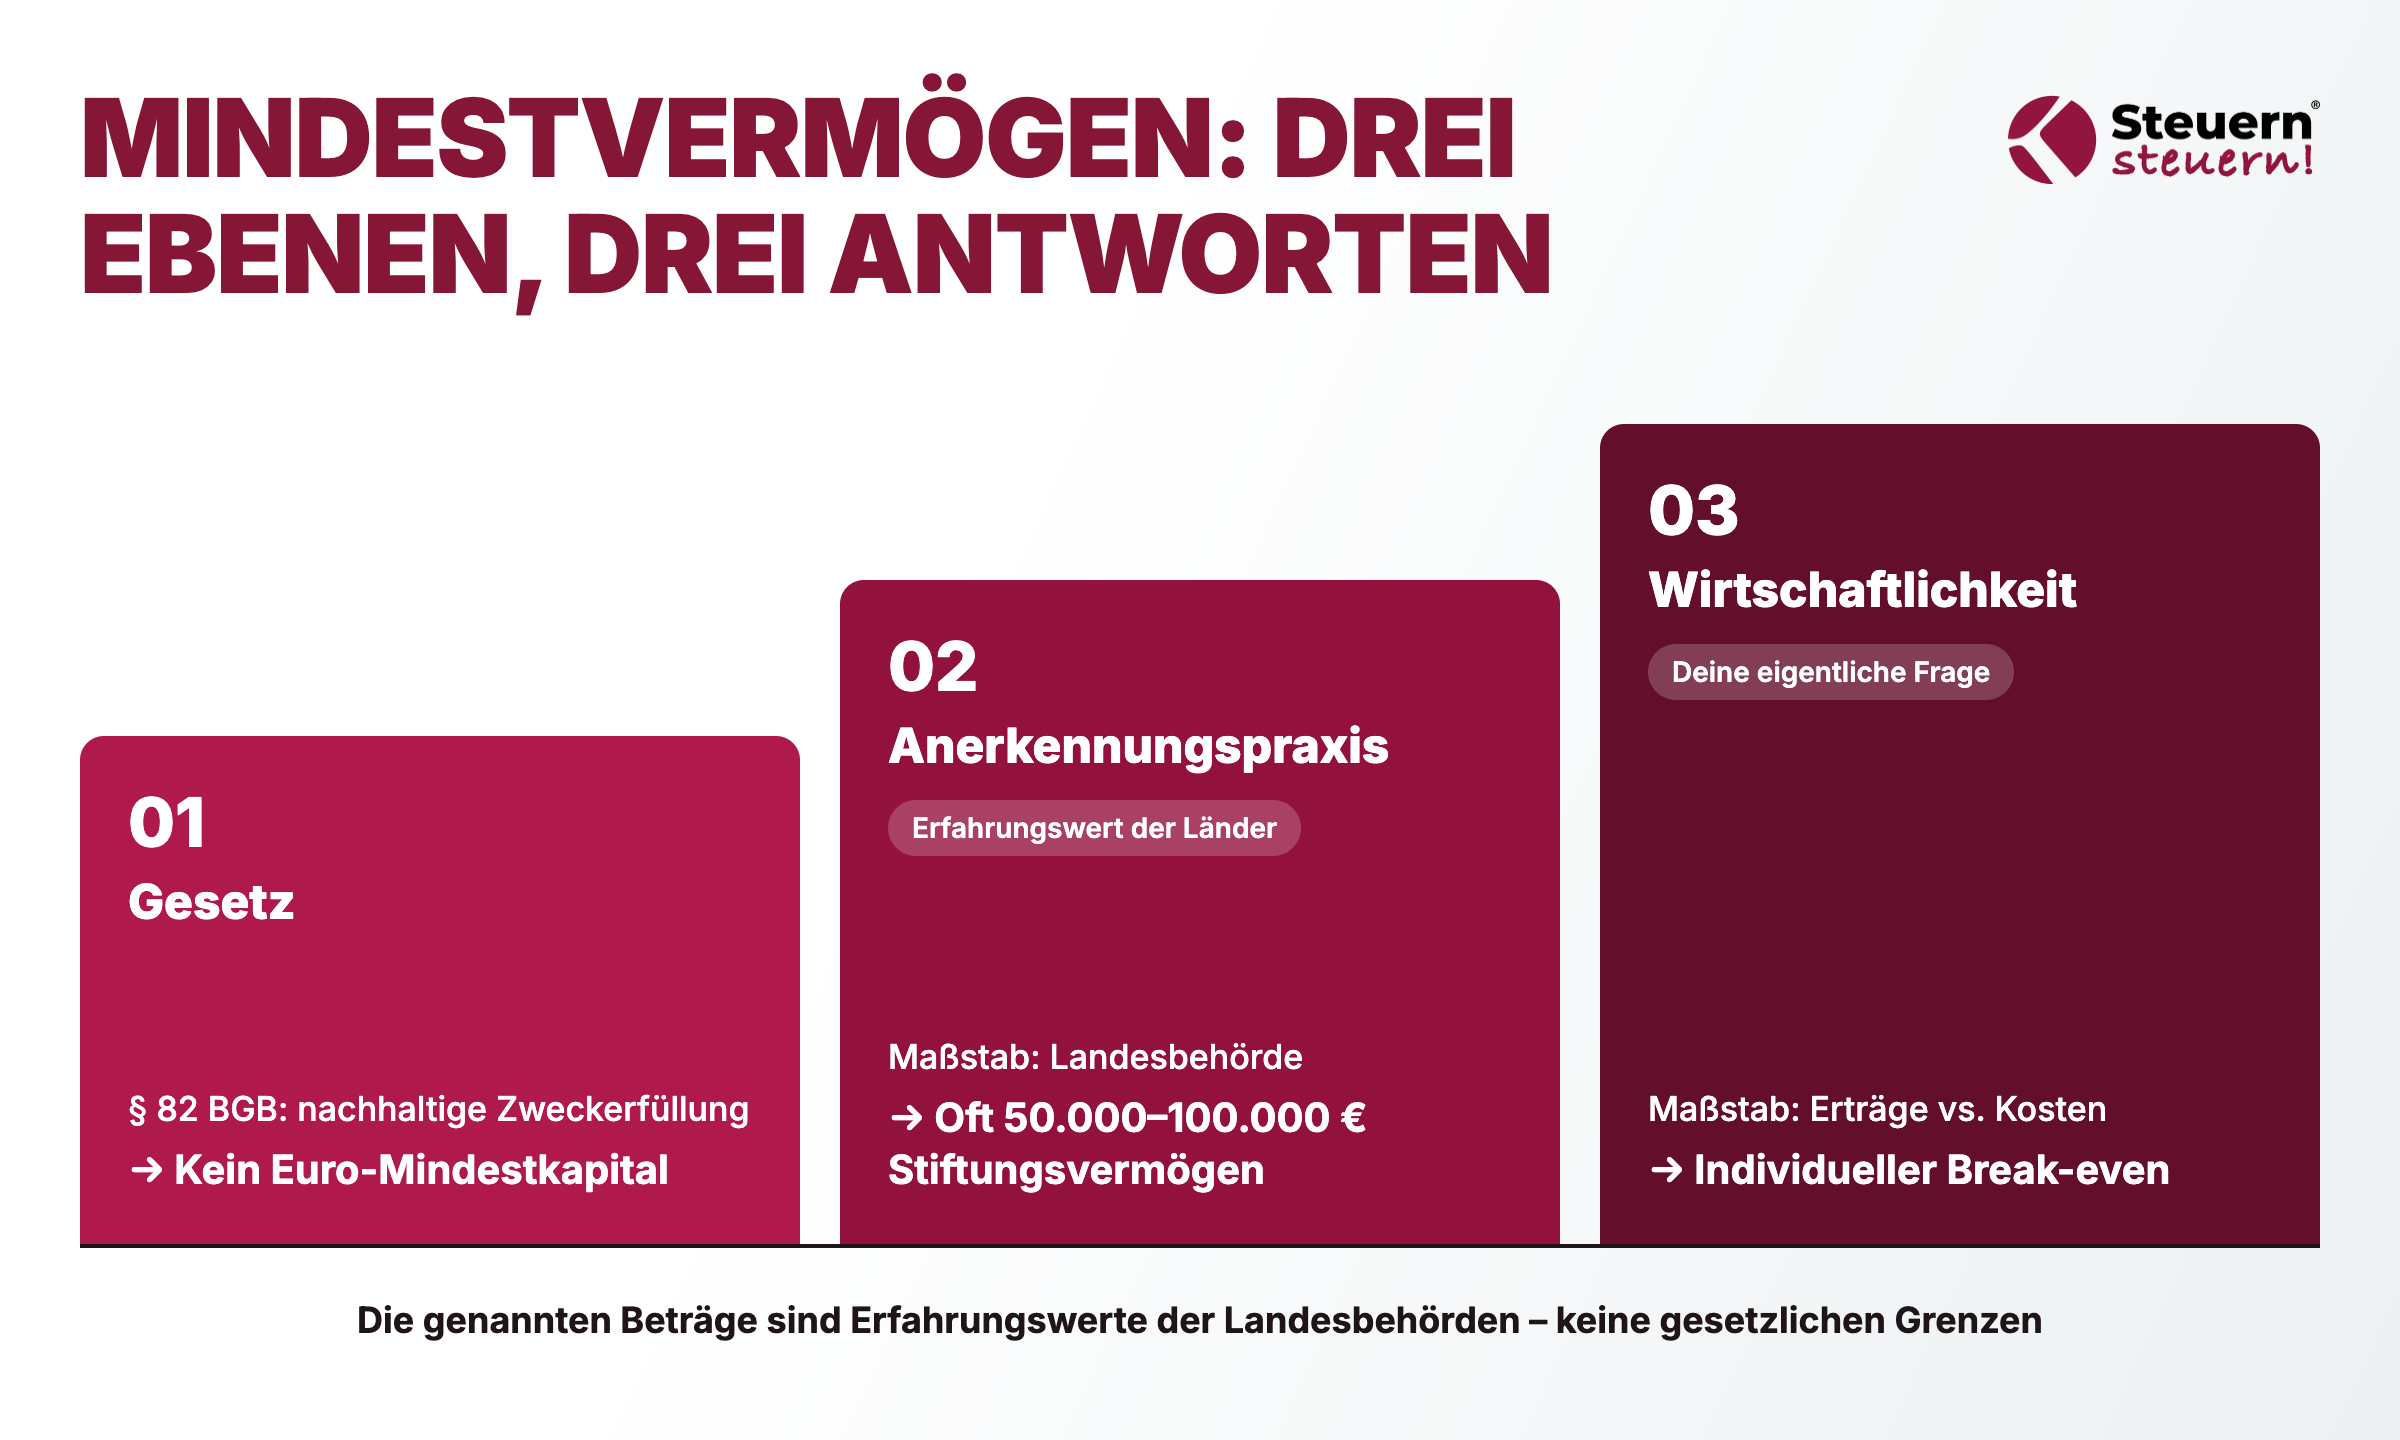
Die kurze Antwort: Eine Familienstiftung hat keine gesetzliche Mindestkapitalgrenze. In der Anerkennungspraxis der Länder brauchst Du meist 50.000 bis 100.000 Euro Grundstockvermögen, die laufenden Kosten für Steuerberatung und Buchhaltung liegen typischerweise bei 1.500 bis 5.000 Euro pro Jahr, hinzu kommen 15,0% Körperschaftsteuer zuzüglich 5,5% Solidaritätszuschlag auf die Erträge, also effektiv rund 15,825%, für die Veranlagungszeiträume 2026 und 2027, ein Freibetrag von 5.000 € nach § 24 KStG sowie alle 30 Jahre die Erbersatzsteuer mit einem Freibetrag von 800.000 €.
Ob sich die Stiftung trägt, entscheidet aber nicht Dein Vermögen, sondern Deine Rendite.
Den vollständigen Rechenweg bekommst Du in diesem Artikel: alle einmaligen Kosten der Gründung, alle laufenden Kosten pro Jahr, den Posten, den fast jede Kostenübersicht weglässt – und die Break-even-Rechnung, mit der Du selbst ausrechnest, ab wann diese Stiftungsform Deinen Vermögensaufbau beschleunigt statt bremst.
Key Takeaways
- Es gibt keine gesetzliche Euro-Mindestgrenze. § 80 Abs. 1 BGB definiert die Stiftung über ihr Vermögen, § 82 BGB verlangt nur, dass die dauernde und nachhaltige Erfüllung des Stiftungszwecks gesichert erscheint.
- Notarkosten sind kein automatischer Fixposten. § 81 Abs. 3 BGB verlangt für das Stiftungsgeschäft grundsätzlich nur Schriftform.
- Die Ausstattung kann Schenkungsteuer auslösen. Beim Steuerklassenprivileg zählt der entferntest Berechtigte (§ 15 Abs. 2 ErbStG) – ein weit gefasster Destinatärkreis wird teuer.
- Die Erbersatzsteuer fällt grundsätzlich alle 30 Jahre an, mit einem Freibetrag von 800.000 €. Sie gehört kalkulatorisch in jede ehrliche Kostenrechnung.
- 15,825 % sind kein zeitloser Wert. Nach geltendem Recht bleibt der Körperschaftsteuersatz von 15% bis einschließlich 2027 bestehen und sinkt ab 2028 jährlich um einen Prozentpunkt, bis er ab 2032 dauerhaft 10% beträgt; der Solidaritätszuschlag wird weiterhin auf die festgesetzte Körperschaftsteuer erhoben.
- Entscheidend ist die Ertragsseite, nicht die Vermögenssumme: Ertragsart, Rendite, Thesaurierungsquote und Verwaltungskosten bestimmen den Break-even.
Familienstiftung Kosten: Was kostet die Gründung?
Die Gründung einer Familienstiftung verursacht keine gesetzliche Gründungsgebühr wie eine GmbH-Eintragung, sondern besteht aus vier Kostenblöcken: Beratung und Satzung, Verwaltungsgebühr der Stiftungsaufsicht, gegebenenfalls Notar- und Übertragungskosten sowie – oft übersehen – Schenkungsteuer auf die Ausstattung.
Familienstiftung gründen: Grundstockvermögen ist kein Kostenposten
Der häufigste Denkfehler zum Begriff „Kosten" begegnet mir in fast jedem Erstgespräch.
Aus der Praxis: „Viele verwechseln die Gründungskosten mit dem einzulegenden Kapital. Eine Stiftung gründest Du mit einem Grundstockvermögen von 50.000 oder 100.000 Euro – je nach Bundesland. Das sind aber keine Gründungskosten. Wenn Du 100.000 in Deine Stiftung einzahlst, dann machst Du das ja, um dieses Geld dort anzulegen: in Aktien, Immobilien, in Deine eigene Firma. Verwechsle niemals die Gründungskosten, die Du einmal zahlst und die dann weg sind, mit der Einlage, mit der Du weiter arbeitest und Vermögen aufbaust." – David Kasper
Das Stiftungskapital wechselt also nur den Eigentümer, es verschwindet nicht. Die Höhe des Stiftungskapitals entscheidet deshalb über die Anerkennung, nicht über die Kosten. Genau deshalb ist die im Netz kursierende Aussage „die Gründung einer Familienstiftung kostet nichts" halb richtig und ganz irreführend: Der Staat verlangt kein Stammkapital, aber Strukturierung, Satzung und Übertragung sind sehr wohl mit Aufwand verbunden.
Honorar für Beratung und Satzung: Eine seriöse Pauschalzahl gibt es an dieser Stelle nicht – wer eine nennt, kennt Deinen Fall nicht. Der Aufwand hängt an vier Faktoren: der Komplexität der zu übertragenden Vermögenswerte, der Breite des Destinatärkreises, der Frage, ob parallel eine bestehende Struktur umgebaut wird, und den Anforderungen der zuständigen Stiftungsaufsicht. Enthalten sind in der Regel Struktur- und Zweckdefinition, der Entwurf der Stiftungssatzung, die Abstimmung mit der Stiftungsbehörde und die steuerliche Vorprüfung der Ausstattung. Ein belastbares Honorar lässt sich erst nennen, wenn diese vier Punkte geklärt sind – und genau das ist der erste Schritt, bevor irgendjemand über Zahlen spricht.
Anerkennung: Die nachhaltige Erfüllung des Stiftungszwecks entscheidet
Eine rechtsfähige Stiftung entsteht erst mit der Anerkennung durch die zuständige Stiftungsbehörde des Landes. Das ist der eigentliche Prüfschritt der Stiftungsgründung – und der Grund, warum es keine bundeseinheitliche Kapitalzahl gibt.
Nach § 80 Abs. 2 BGB ist die Stiftung als rechtsfähig anzuerkennen, wenn sie die gesetzlichen Anforderungen erfüllt; § 82 BGB verlangt dafür, dass die nachhaltige Erfüllung des Stiftungszwecks gesichert erscheint.
Kein Paragraf nennt 50.000, 100.000 oder eine Million Euro. Die in der Praxis genannten Beträge sind Erfahrungswerte der Landesbehörden, keine gesetzlichen Grenzen. Die Verwaltungsgebühr für das Anerkennungsverfahren richtet sich nach der Gebührenordnung des Bundeslands, in dem die Stiftung ihren Sitz hat – prüfe sie immer für Deinen konkreten Stiftungssitz.
Im Stiftungsrecht ist die Kapitalausstattung nur ein Indiz unter mehreren: Auch Zweck, geplante Erträge und Zustiftungszusagen fließen in die Prüfung ein.
Für Dich als Stifter oder Stifterin folgt daraus eine wichtige Unterscheidung:
Notarkosten: nur wenn tatsächlich erforderlich
Für das Stiftungsgeschäft unter Lebenden schreibt § 81 Abs. 3 BGB grundsätzlich Schriftform vor, sofern nicht eine andere Vorschrift eine strengere Form verlangt. Eine notarielle Beurkundung der Errichtung ist damit nicht pauschal zwingend. Notarkosten entstehen erst durch die Art der übertragenen Vermögenswerte – etwa bei Grundstücken oder GmbH-Anteilen – oder wenn die Stiftung durch Testament errichtet wird. Wer Notarkosten pauschal als Fixposten der Stiftungsgründung ausweist, rechnet Dir zu viel vor. Den vollständigen Ablauf einer Stiftungsgründung, von der Zweckdefinition bis zur Anerkennung, findest Du im Detail in unserem Leitfaden zum Ablauf einer Stiftungsgründung.
Schenkungsteuer bei der Ausstattung – der Posten, den fast alle weglassen
Für die Übertragung des Vermögens auf die Stiftung fällt grundsätzlich Schenkungsteuer an: Der Übergang aufgrund eines Stiftungsgeschäfts unter Lebenden gilt erbschaftsteuerlich als Schenkung. Der entscheidende Hebel steht in § 15 Abs. 2 ErbStG: Bei einer inländischen Familienstiftung richtet sich die Steuerklasse nach dem Verwandtschaftsverhältnis des nach der Satzung entferntest Berechtigten zum Stifter.
Sind nur Deine Kinder begünstigt, gilt Steuerklasse I mit dem Freibetrag von 400.000 € je Kind. Nimmst Du in der Stiftungssatzung dagegen Neffen, Schwiegerkinder oder „künftige Abkömmlinge in gerader Linie ohne Begrenzung" auf, rutschst Du in eine ungünstigere Steuerklasse – und die Errichtung wird teuer. Diese Weichenstellung kostet in der Satzung keinen Cent und im Steuerbescheid schnell sechsstellige Beträge.
Aus der Praxis: „Umso höher das Vermögen, umso schwieriger wird es sogar, dieses Vermögen in eine Stiftung einzubringen, weil das Schenkungsteuer auslösen kann. Muss es aber nicht: Vor allem unternehmerisches Vermögen kann ich auch in hohen Millionenbeträgen steuerfrei einlegen – da habe ich einfach ein bisschen mehr Obacht zu geben. Wenn ich 100.000 in eine Stiftung einlege und die Satzung richtig ausgestalte, löse ich in der Regel keinerlei Schenkungsteuer aus."
– David Kasper
Immobilien: Grunderwerbsteuer differenziert betrachten
Auch hier ist die verbreitete Pauschalaussage falsch. Nach § 3 Nr. 2 GrEStG sind Grundstückserwerbe von Todes wegen und Grundstücksschenkungen unter Lebenden im Sinne des ErbStG grundsätzlich von der Grunderwerbsteuer ausgenommen.
Eine Einschränkung besteht, soweit die Übertragung mit Auflagen verbunden ist, die schenkungsteuerlich abziehbar sind – etwa bei Nießbrauchsvorbehalten oder der Übernahme von Verbindlichkeiten.
Wie Du Immobilien sinnvoll in die Struktur bringst, haben wir ausführlich im Beitrag zur Familienstiftung für Immobilien beschrieben; die Bewertungsfragen bei Immobilienbewertung für Erbschaft und Schenkung und die Gestaltungswege zur Grunderwerbsteuer bei der Immobilienübertragung gehören in dieselbe Vorüberlegung.
Wer Immobilien schon zu Lebzeiten weitergeben will, findet die Alternativen unter Immobilien zu Lebzeiten übertragen.
Welche laufenden Kosten hat eine Familienstiftung pro Jahr?
Die laufenden Kosten einer Familienstiftung setzen sich aus Verwaltungsaufwand und Steuerbelastung zusammen und variieren erheblich je nach Größe und Komplexität des Vermögens – eine Stiftung mit einem Wertpapierdepot verursacht einen Bruchteil der Arbeit einer Stiftung mit 40 Wohneinheiten und operativen Beteiligungen.
Rechnungswesen, Steuererklärungen und Jahresabschluss
Den größten festen Block bilden Buchführung, Jahresabschluss und Steuererklärungen.
Kosten für Steuerberatung und Buchhaltung können 1.500 bis 5.000 Euro pro Jahr betragen. Der untere Wert gilt für eine reine Vermögensverwaltung mit überschaubarer Anzahl an Geschäftsvorfällen, der obere für Stiftungen mit Immobilienbestand oder mehreren Beteiligungen.
Entscheidend für Deine eigene Kalkulation ist nicht der Mittelwert dieser Spanne, sondern die Anzahl der Geschäftsvorfälle und die Frage, ob Jahresabschlüsse für Beteiligungen mit aufzustellen sind.
Ein häufig übersehener Effekt: Die laufenden Verwaltungskosten einer Familienstiftung sind grundsätzlich steuerlich abzugsfähig und mindern damit die Bemessungsgrundlage.
Hinzu kommen die Berichtspflichten gegenüber der Stiftungsaufsicht. Deren Umfang unterscheidet sich je Bundesland deutlich – von der einfachen Jahresrechnung bis zum geprüften Bericht.
Stiftungsorgane: Vorstandsvergütung ist kein Pflichtposten
Jede Stiftung braucht einen Vorstand. Nach § 84a BGB sind die Mitglieder der Stiftungsorgane grundsätzlich unentgeltlich tätig; die Stiftungssatzung kann davon abweichen und eine Vergütung für die tatsächlich ausgeübte Tätigkeit vorsehen. Damit ist die Organvergütung ein Wahlposten, kein Zwang.
In Familienstiftungen ist der Stiftungsvorstand in der Startphase häufig der Stifter selbst – erst wenn familienfremde Dritte die Vermögensverwaltung übernehmen, wird daraus ein relevanter Kostenblock.
Steuerbelastung der laufenden Erträge
Familienstiftungen unterliegen als nicht steuerbefreite Körperschaften der Körperschaftsteuer von 15 Prozent. Zusammen mit dem Solidaritätszuschlag von 5,5 % ergibt das 2026 die viel zitierten 15,825 %. Dieser Wert ist allerdings nicht zeitlos: Nach § 23 KStG sinkt der Satz ab 2028 stufenweise.
Entwicklung des Körperschaftsteuersatzes 2026–2032 nach § 23 KStG
Zusätzlich gilt für vermögensverwaltende Familienstiftungen ein jährlicher Freibetrag von 5.000 € nach § 24 KStG, sodass erst das darüber hinausgehende zu versteuernde Einkommen mit den jeweils geltenden Körperschaftsteuersätzen belastet wird.
Gewerbesteuer nicht pauschal addieren.
Der Bundesfinanzhof hat mit Urteil vom 25.09.2025, III R 16/25 klargestellt, dass eine rechtsfähige Stiftung nicht allein kraft ihrer Rechtsform gewerbesteuerpflichtig ist. Entscheidend bleibt, ob tatsächlich ein Gewerbebetrieb beziehungsweise wirtschaftlicher Geschäftsbetrieb vorliegt. Viele ältere Vergleichsrechnungen im Netz addieren die Gewerbesteuer noch reflexhaft dazu – und rechnen die Stiftung damit künstlich schlecht.
Wichtig für die Planung: Die Entwicklung einer soliden Liquiditätsplanung ist für Familienstiftungen keine Kür. Die laufenden Erträge der Stiftung sollten die Kosten, Steuern und geplanten Ausschüttungen decken, ohne das Grundstockvermögen anzugreifen – denn dieses ist grundsätzlich ungeschmälert zu erhalten.
Der langfristige Kostenposten: Erbersatzsteuer alle 30 Jahre
Die Erbersatzsteuer ist die Steuer, mit der der Gesetzgeber den Generationenwechsel nachbildet, der bei einer Familienstiftung mangels Erbfall nie stattfindet – und sie fehlt in fast jeder Kostenübersicht im Netz.
Das Bundesfinanzministerium bestätigt in den Erbschaftsteuer-Hinweisen zu § 1 ErbStG, dass das Vermögen einer inländischen Familienstiftung grundsätzlich in Abständen von 30 Jahren der Erbersatzsteuer unterliegt. Die Steuer entsteht erstmals 30 Jahre nach dem erstmaligen unentgeltlichen Übergang von Vermögen auf die Stiftung (Erstausstattung) und danach jeweils alle weiteren 30 Jahre; Bemessungsgrundlage ist das gesamte Stiftungsvermögen am Stichtag abzüglich Schulden und Lasten.
Die Berechnung folgt § 15 Abs. 2 ErbStG: Es wird der doppelte Kinderfreibetrag nach § 16 Abs. 1 Nr. 2 ErbStG gewährt – bei aktuell 400.000 € je Kind ergibt das den oft genannten Freibetrag von 800.000 € – und der Steuersatz der Steuerklasse I wird nach dem Satz bestimmt, der für die Hälfte des steuerpflichtigen Vermögens gelten würde.
Info: Sprich hier nicht von einer „jährlichen Rückstellung". Eine gesetzliche Pflicht, jedes Jahr 1/30 zurückzustellen, folgt aus diesen Normen nicht. Für die Wirtschaftlichkeit ist die Erbersatzsteuer eine kalkulatorisch annualisierte Belastung – eine Planungsgröße, die in den Break-even gehört, aber keine Bilanzposition.
Praktisch heißt das: Wenn Deine Stiftung in 30 Jahren voraussichtlich 3 Mio. € steuerpflichtiges Vermögen hält, rechnest Du die daraus resultierende Erbersatzsteuer auf einen jährlichen Wert herunter und ziehst diesen vom Steuervorteil ab. Ohne diesen Schritt ist jede Vorteilsrechnung geschönt. Wie sich die Belastung durch Gestaltung – etwa Nutzung der Verschonungsregeln für Betriebsvermögen oder Zustiftungszeitpunkte – reduzieren lässt, zeigen wir im Beitrag zur Erbersatzsteuer bei Familienstiftungen.
Ab welchem Vermögen trägt sich eine Familienstiftung?
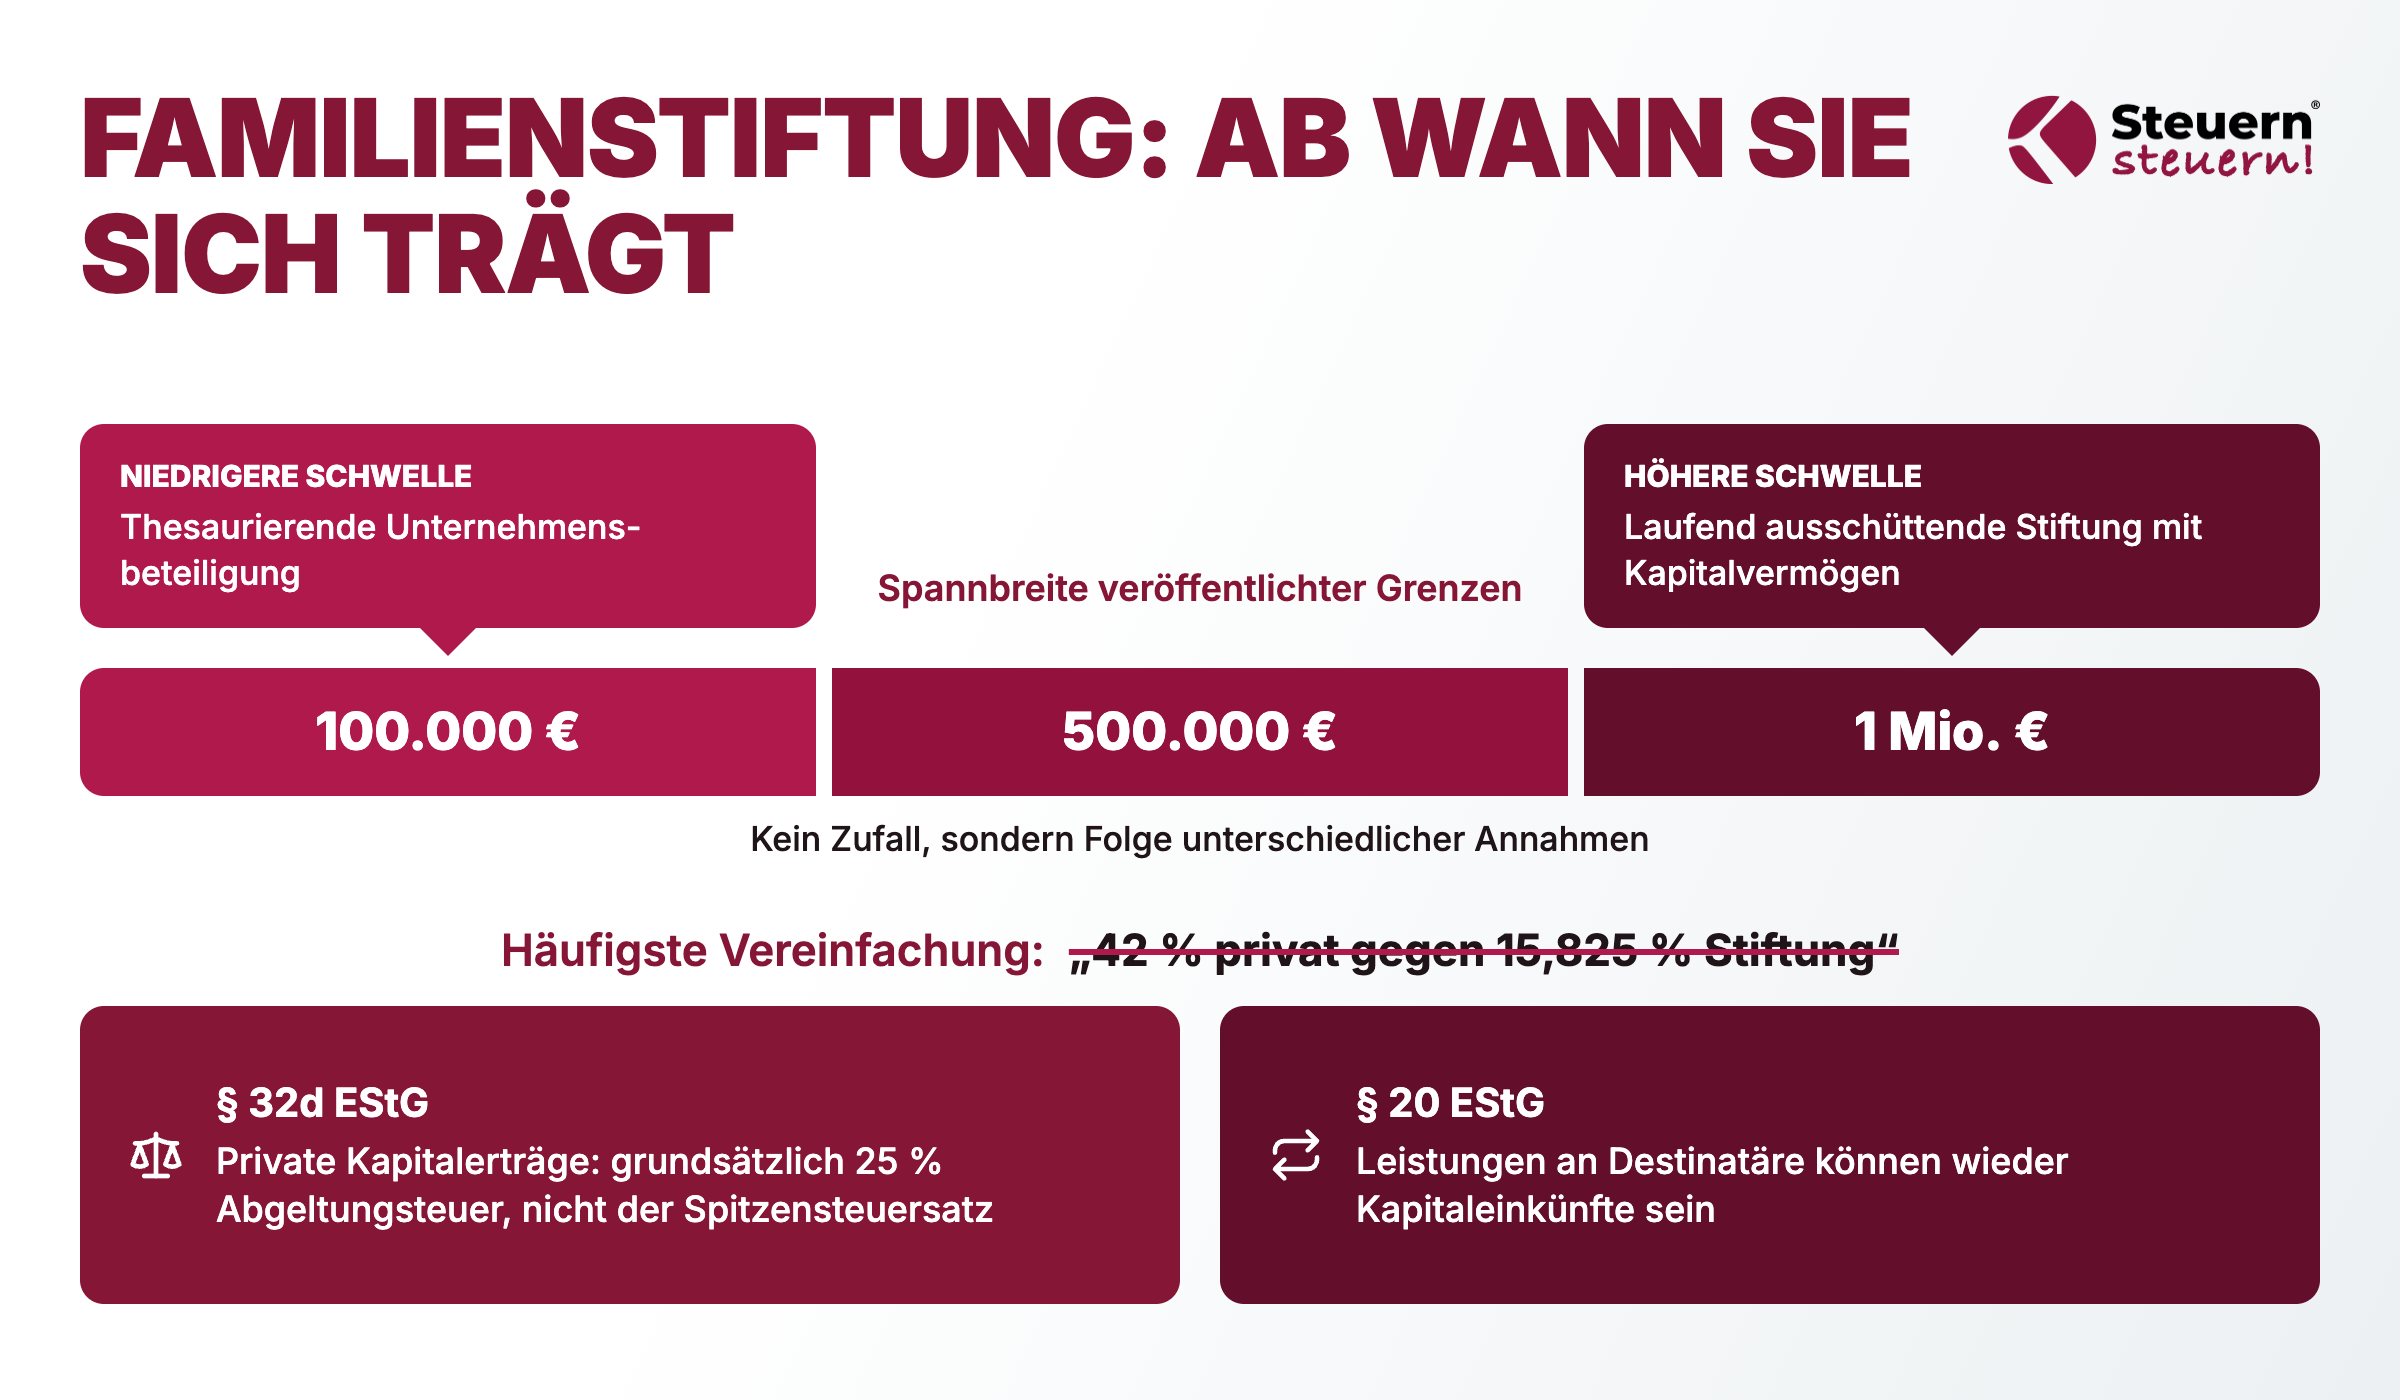
Ab welchem Vermögen sich eine Familienstiftung trägt, lässt sich nicht mit einer Zahl beantworten, sondern nur mit einer Rechnung: Die Stiftung trägt sich, sobald der jährliche steuerliche Strukturvorteil die jährlichen Mehrkosten plus die annualisierte Erbersatzsteuer plus eine etwaige Mehrbelastung auf Ausschüttungen übersteigt.
Warum 100.000 €, 500.000 € oder 1 Mio. € keine allgemeingültige Antwort sind
Die Spannbreite der veröffentlichten Grenzen ist kein Zufall, sondern Folge unterschiedlicher Annahmen. Ein Berater, der von einer laufend ausschüttenden Stiftung mit Kapitalvermögen ausgeht, kommt zwangsläufig auf eine höhere Schwelle als jemand, der eine thesaurierende Unternehmensbeteiligung modelliert.
Der Vergleich „42 % privat gegen 15,825 % Stiftung" ist dabei die häufigste Vereinfachung: Private Kapitalerträge unterliegen nach § 32d EStG grundsätzlich 25 % Abgeltungsteuer, nicht dem persönlichen Spitzensteuersatz. Und Leistungen der Stiftung an die Destinatäre können nach § 20 EStG selbst wieder Einkünfte aus Kapitalvermögen sein.
Aus der Praxis: „‚Eine Stiftung lohnt sich nur, wenn Du Multimillionenvermögen hast.' ‚Unter 10 Millionen schauen wir uns das gar nicht an.' Diese Sätze kommen nicht von mir – ich höre sie von Mandanten. Es kommt gar nicht auf Dein Vermögen an. Entscheidend ist, wie viel Rendite Du mit diesem Vermögen erzielst. Wenn Du mit 100.000 nur 1 % im Jahr erwirtschaftest, also 1.000 Euro Erträge, können wir uns das Ganze sparen – dann fressen die Verwaltungskosten die Erträge auf. Wenn Du mit 100.000 aber 10, 15 oder 20 % erzielst, nicht an der Börse, sondern mit Deinem eigenen Unternehmen, dann lohnt sich das viel, viel früher, als Du denkst." – David Kasper
Die richtige Break-even-Rechnung
Rechne in zwei Schritten. Erfasse zuerst diese sechs Größen:
- Einmalige Strukturierungskosten (Beratung, Satzung, Anerkennung, ggf. Notar und Übertragung)
- Jährliche Mehrkosten gegenüber der heutigen Struktur (Buchführung, Jahresabschluss, Aufsicht, ggf. Organvergütung)
- Steuerunterschied der tatsächlich gehaltenen Assetklasse (Immobilien, Wertpapiere, operative Beteiligung – nicht pauschal)
- Thesaurierungsquote: Wie viel bleibt im Vermögen der Stiftung?
- Steuer auf Ausschüttungen an die Familienmitglieder
- Annualisierte Erbersatzsteuer
Der zweite Nenner ist der Punkt, an dem die meisten Überblicksartikel aussteigen.
Ein Beispiel macht es greifbar: Er hängt direkt an Deiner Rendite – Bei 2 % Rendite auf ein Wertpapierdepot brauchst Du ein Vielfaches des Vermögens, das bei 15 % Rendite aus einer operativen Beteiligung nötig wäre, um denselben absoluten Vorteil zu erzielen.
Drei Vermögensprofile im Vergleich
Setzt man die Formel für unterschiedliche Vermögensarten an, entstehen drei klar unterscheidbare Profile. Sie zeigen, warum dieselbe Vermögenssumme zu völlig verschiedenen Ergebnissen führt – such Dir das Profil heraus, das Deiner Situation am nächsten kommt:
Das Muster ist eindeutig: Nicht die Höhe des Familienvermögens entscheidet, sondern die Kombination aus Ertragsart, Rendite und Thesaurierung. Genau diese Rechnung machen wir in der individuellen Steueranalyse für die Familienstiftung mit Deinen echten Zahlen – inklusive Vergleich zur bestehenden Struktur.
Wann sich eine Familienstiftung wirtschaftlich nicht trägt
Eine Familienstiftung trägt sich nicht, wenn die laufenden Mehrkosten und die langfristige Steuerbelastung den nachsteuerlichen Strukturvorteil dauerhaft übersteigen. Drei Konstellationen sind dabei typisch – und ich rate in diesen Fällen offen ab:
- Geringe Rendite auf reines Kapitalvermögen. Wer Erträge im niedrigen einstelligen Prozentbereich erzielt, finanziert mit der Stiftung vor allem ihre eigene Verwaltung.
- Hoher laufender Ausschüttungsbedarf. Wenn die Familie die Erträge zum Leben braucht, geht der Thesaurierungsvorteil verloren, und die Destinatärleistungen sind bei den Empfängern erneut steuerpflichtig.
- Kurzer Planungshorizont. Die Stiftung ist auf Generationen angelegt. Wer in fünf Jahren wieder frei über das Vermögen verfügen will, wählt die falsche Rechtsform – die Bindung an den Zweck ist gewollt und nicht ohne Weiteres reversibel.
Einen nicht-finanziellen Punkt solltest Du trotzdem gegenrechnen: Wer Streitigkeiten unter künftigen Erben vermeiden und den Einfluss einzelner Familienmitglieder dauerhaft ordnen will, kauft mit den laufenden Kosten auch Vermögensschutz und Sicherheit ein. Dieser Nutzen taucht in keiner Steuerrechnung auf – im Nachfolgekonflikt entscheidet er oft mehr als jeder Prozentpunkt.
Unterhalb der wirtschaftlichen Schwelle gibt es günstigere Wege. Die Treuhandstiftung im Vergleich zur rechtsfähigen Stiftung kommt ohne Anerkennungsverfahren und mit deutlich geringerem laufenden Aufwand aus.
Für viele Unternehmer ist außerdem die Stiftung als Alternative zur Holding-GmbH die relevantere Abwägung – oder umgekehrt die Familienholding als Alternative zur Familienstiftung.
Wann eine GmbH-Struktur den ersten Schritt darstellt, klären wir im Beitrag dazu, ab wann eine Holding sinnvoll ist. Geht es um die Nachfolge im Familienunternehmen, ist die Unternehmensstiftung für die Nachfolge die passende Vertiefung.
Internationale Entwicklungen: Liechtenstein, EuGH und das neue Stiftungsregister
Grenzüberschreitende Stiftungsstrukturen sind kein günstiger Ersatz für die deutsche Familienstiftung – sie unterliegen eigenständigen steuerlichen Prüfungen, die den Aufwand eher erhöhen als senken.
Der Europäische Gerichtshof hat am 13.11.2025 in der Rechtssache C-142/24 „Familienstiftung" zur unionsrechtlichen Behandlung einer liechtensteinischen Familienstiftung im Verhältnis zur deutschen Schenkungsteuer entschieden.
Für die Praxis heißt das: Die steuerliche Behandlung von Auslandsstiftungen wird durch Europarecht geprägt, aber nicht automatisch vereinfacht. Wer eine Familienstiftung in Liechtenstein erwägt, sollte zuerst die Frage klären, ob eine deutsche oder ausländische Familienstiftung zur eigenen Situation passt – und die Zusatzkosten für Compliance, Substanznachweis und Hinzurechnungsbesteuerung von Anfang an einkalkulieren.
Zweite Entwicklung mit direkter Kostenwirkung im Inland: das bundeseinheitliche Stiftungsregister. Nach Information des Bundesamts für Justiz müssen sich Stiftungen ab dem 1. Januar 2028 dort anmelden. Neugegründete rechtsfähige Stiftungen des bürgerlichen Rechts sind ab diesem Datum unverzüglich eintragungspflichtig; für bereits bestehende Stiftungen gilt eine Übergangsfrist bis zum 31. Dezember 2028, Treuhandstiftungen ohne eigene Rechtspersönlichkeit bleiben von der Registerpflicht ausgenommen.
Verbindliche Gebühren und technische Meldeanforderungen stehen noch nicht abschließend fest; sobald sie feststehen, gehören sie in den laufenden Kostenblock.
Zusammen mit der ab 2028 sinkenden Körperschaftsteuer ist 2028 damit das Jahr, in dem jede heute aufgestellte Break-even-Rechnung neu zu prüfen ist.
Fazit: Nicht das Vermögen entscheidet, sondern die Rechnung
Es gibt keine gesetzliche Vermögensgrenze für die Familienstiftung. Was es gibt, sind drei getrennte Ebenen, die im Netz ständig vermischt werden: die gesetzliche Anforderung nach § 82 BGB, die Anerkennungspraxis der Länder mit ihren 50.000 bis 100.000 Euro und der wirtschaftliche Break-even. Nur die dritte Ebene beantwortet Deine eigentliche Frage – und sie hängt an Ertragsart, Rendite, Thesaurierungsquote, Ausschüttungsverhalten, den realen Verwaltungskosten und der annualisierten Erbersatzsteuer. Weil der Körperschaftsteuersatz ab 2028 sinkt, ist diese Rechnung außerdem jahrgangsabhängig.
Mein Rat aus über 8.000 Beratungen: Rechne nicht mit Durchschnittswerten aus dem Internet, sondern mit Deinen Zahlen. Die Schwelle liegt in vielen Fällen deutlich niedriger, als Ratgeber suggerieren – in anderen deutlich höher.
Du willst wissen, ob sich die Familienstiftung in Deinem Fall trägt?
In unserer Steueranalyse rechnen wir Deinen Break-even mit Deinen echten Vermögens- und Ertragsdaten durch – und sagen Dir auch, wenn eine andere Struktur die bessere Wahl ist.
Sichere dir jetzt deine KOSTENLOSE Steueranalyse!
Bist du bereit, deine Steuerlast zu optimieren und dein Unternehmen auf das nächste Level zu bringen?
Unser Expertenteam bietet dir eine maßgeschneiderte Steueranalyse im Wert von 500€ - völlig kostenfrei und unverbindlich!
Warum du jetzt handeln solltest:
✅ Entdecke versteckte Einsparpotenziale
✅ Erfahre, ob eine Umwandlung in eine GmbH für dich sinnvoll ist
✅ Erhalte einen klaren Fahrplan zur Steueroptimierung
🕒 Dieses Angebot ist zeitlich begrenzt! Wir können nur 20 kostenlose Analysen pro Monat durchführen.
So einfach geht's:
- Klicke auf den Button "Jetzt kostenlose Steueranalyse sichern"
- Fülle das kurze Formular aus (dauert nur 2 Minuten)
- Unser Steuerexperte meldet sich innerhalb von 24 Stunden bei dir
Jetzt kostenlose Steueranalyse sichern
"Ich kann die kompetente und verständliche Beratung von Herrn Kasper und seinem Team eindeutig empfehlen." – Anne Sturm
⚠️ Verpasse nicht diese Chance, deine Steuersituation zu optimieren und dein hart verdientes Geld zu behalten!
Ja, ich möchte Steuern sparen!
FAQ zur Familienstiftung und ihren Kosten
Wann lohnt sich eine Familienstiftung?
Der zentrale steuerliche Vorteil liegt in der niedrigen laufenden Besteuerung thesaurierter Erträge mit rund 15,8% (Körperschaftsteuer plus Solidaritätszuschlag, nach einem Freibetrag von 5.000 €) gegenüber der privaten Abgeltungsteuer von 25% auf Kapitalerträge sowie teilweise deutlich höheren Einkommensteuersätzen bei betrieblichen Einkünften. Hinzu kommen die Vermeidung der Zersplitterung von Unternehmensanteilen über Generationen hinweg, der Schutz des Familienvermögens vor externen Zugriffen wie Scheidungen oder Pflichtteilsansprüchen, planbare Versorgung der Familienmitglieder und die Möglichkeit, Betriebsvermögen unter Nutzung der Verschonungsregeln einzubringen.
Ab welchem Vermögen ist eine Familienstiftung sinnvoll?
Das Gesetz nennt keinen Mindestbetrag in Euro; die in der Praxis genannten Werte reichen von niedrigen sechsstelligen Beträgen bis über 1 Mio. €. Ein Startkapital von rund 100.000 Euro wird häufig empfohlen, weil es zur Anerkennungspraxis vieler Länder und zu einer sinnvollen Kostendeckung passt. Ob die Stiftung sich tatsächlich trägt, zeigt erst die Break-even-Rechnung mit Deinen konkreten Erträgen, laufenden Kosten, Ausschüttungen und Steuerbelastungen
Kann jeder eine Familienstiftung gründen?
Ja – jede geschäftsfähige Person kann eine Familienstiftung errichten, solange Stiftungsgeschäft, Satzung, gewidmetes Vermögen und die Anerkennung der zuständigen Landesbehörde vorliegen. Die Gründung ist zu Lebzeiten oder per Testament möglich; die eigentliche Hürde liegt in § 82 BGB: Die Behörde muss überzeugt sein, dass der Stiftungszweck dauerhaft und nachhaltig erfüllt werden kann – nicht, dass ein bestimmter Kontostand erreicht ist.
Welche steuerlichen Vorteile bietet eine Familienstiftung?
Der zentrale steuerliche Vorteil liegt in der niedrigen laufenden Besteuerung thesaurierter Erträge mit rund 15,8% (Körperschaftsteuer plus Solidaritätszuschlag, nach einem Freibetrag von 5.000 €) gegenüber der privaten Abgeltungsteuer von 25% auf Kapitalerträge sowie teilweise deutlich höheren Einkommensteuersätzen bei betrieblichen Einkünften. Hinzu kommen die Vermeidung der Zersplitterung von Unternehmensanteilen über Generationen hinweg, der Schutz des Familienvermögens vor externen Zugriffen wie Scheidungen oder Pflichtteilsansprüchen, planbare Versorgung der Familienmitglieder und die Möglichkeit, Betriebsvermögen unter Nutzung der Verschonungsregeln einzubringen. Mehr dazu im Beitrag, wie Du mit einer Stiftung Steuern sparen kannst.
Wie viel Kapital braucht man mindestens für eine Familienstiftung?
Eine gesetzliche Mindestkapitalzahl gibt es nicht. In der Praxis verlangen viele Stiftungsbehörden ein Stiftungskapital von 50.000 bis 100.000 Euro; in einzelnen Bundesländern genügen 50.000 Euro, bei klassischer Unternehmerstiftung liegen Startvermögen oft deutlich höher. Diese Beträge sind Erfahrungswerte zur Anerkennung und Wirtschaftlichkeit – keine bundesweit verbindliche Grenze.
Welche Steuern zahlt eine Familienstiftung laufend?
Eine nicht steuerbefreite Familienstiftung zahlt Körperschaftsteuer nach § 23 KStG (bis 2027 15%, ab 2028 mit jährlich sinkendem Satz) plus Solidaritätszuschlag und in bestimmten Fällen Gewerbesteuer, wenn sie einen wirtschaftlichen Geschäftsbetrieb unterhält. Reine Vermögensverwaltung bleibt gewerbesteuerfrei, ist aber nicht wie bei gemeinnützigen Stiftungen vollständig steuerbefreit
Familienstiftung oder gemeinnützige Stiftung – was ist der Kostenunterschied?
Gemeinnützige Stiftungen sind in weiten Teilen von Körperschaft- und Gewerbesteuer befreit, dürfen ihre Mittel aber nicht zur Versorgung der Familie einsetzen. Familienstiftungen sind privatnützig: Sie dienen der wirtschaftlichen Versorgung eines klar definierten Personenkreises und der Bündelung des Familienvermögens – dafür tragen sie die volle Körperschaftsteuerlast und alle 30 Jahre die Erbersatzsteuer. Wer den Steuervorteil der Gemeinnützigkeit will, muss bereit sein, den familiären Zugriff auf die Erträge aufzugeben.
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
