


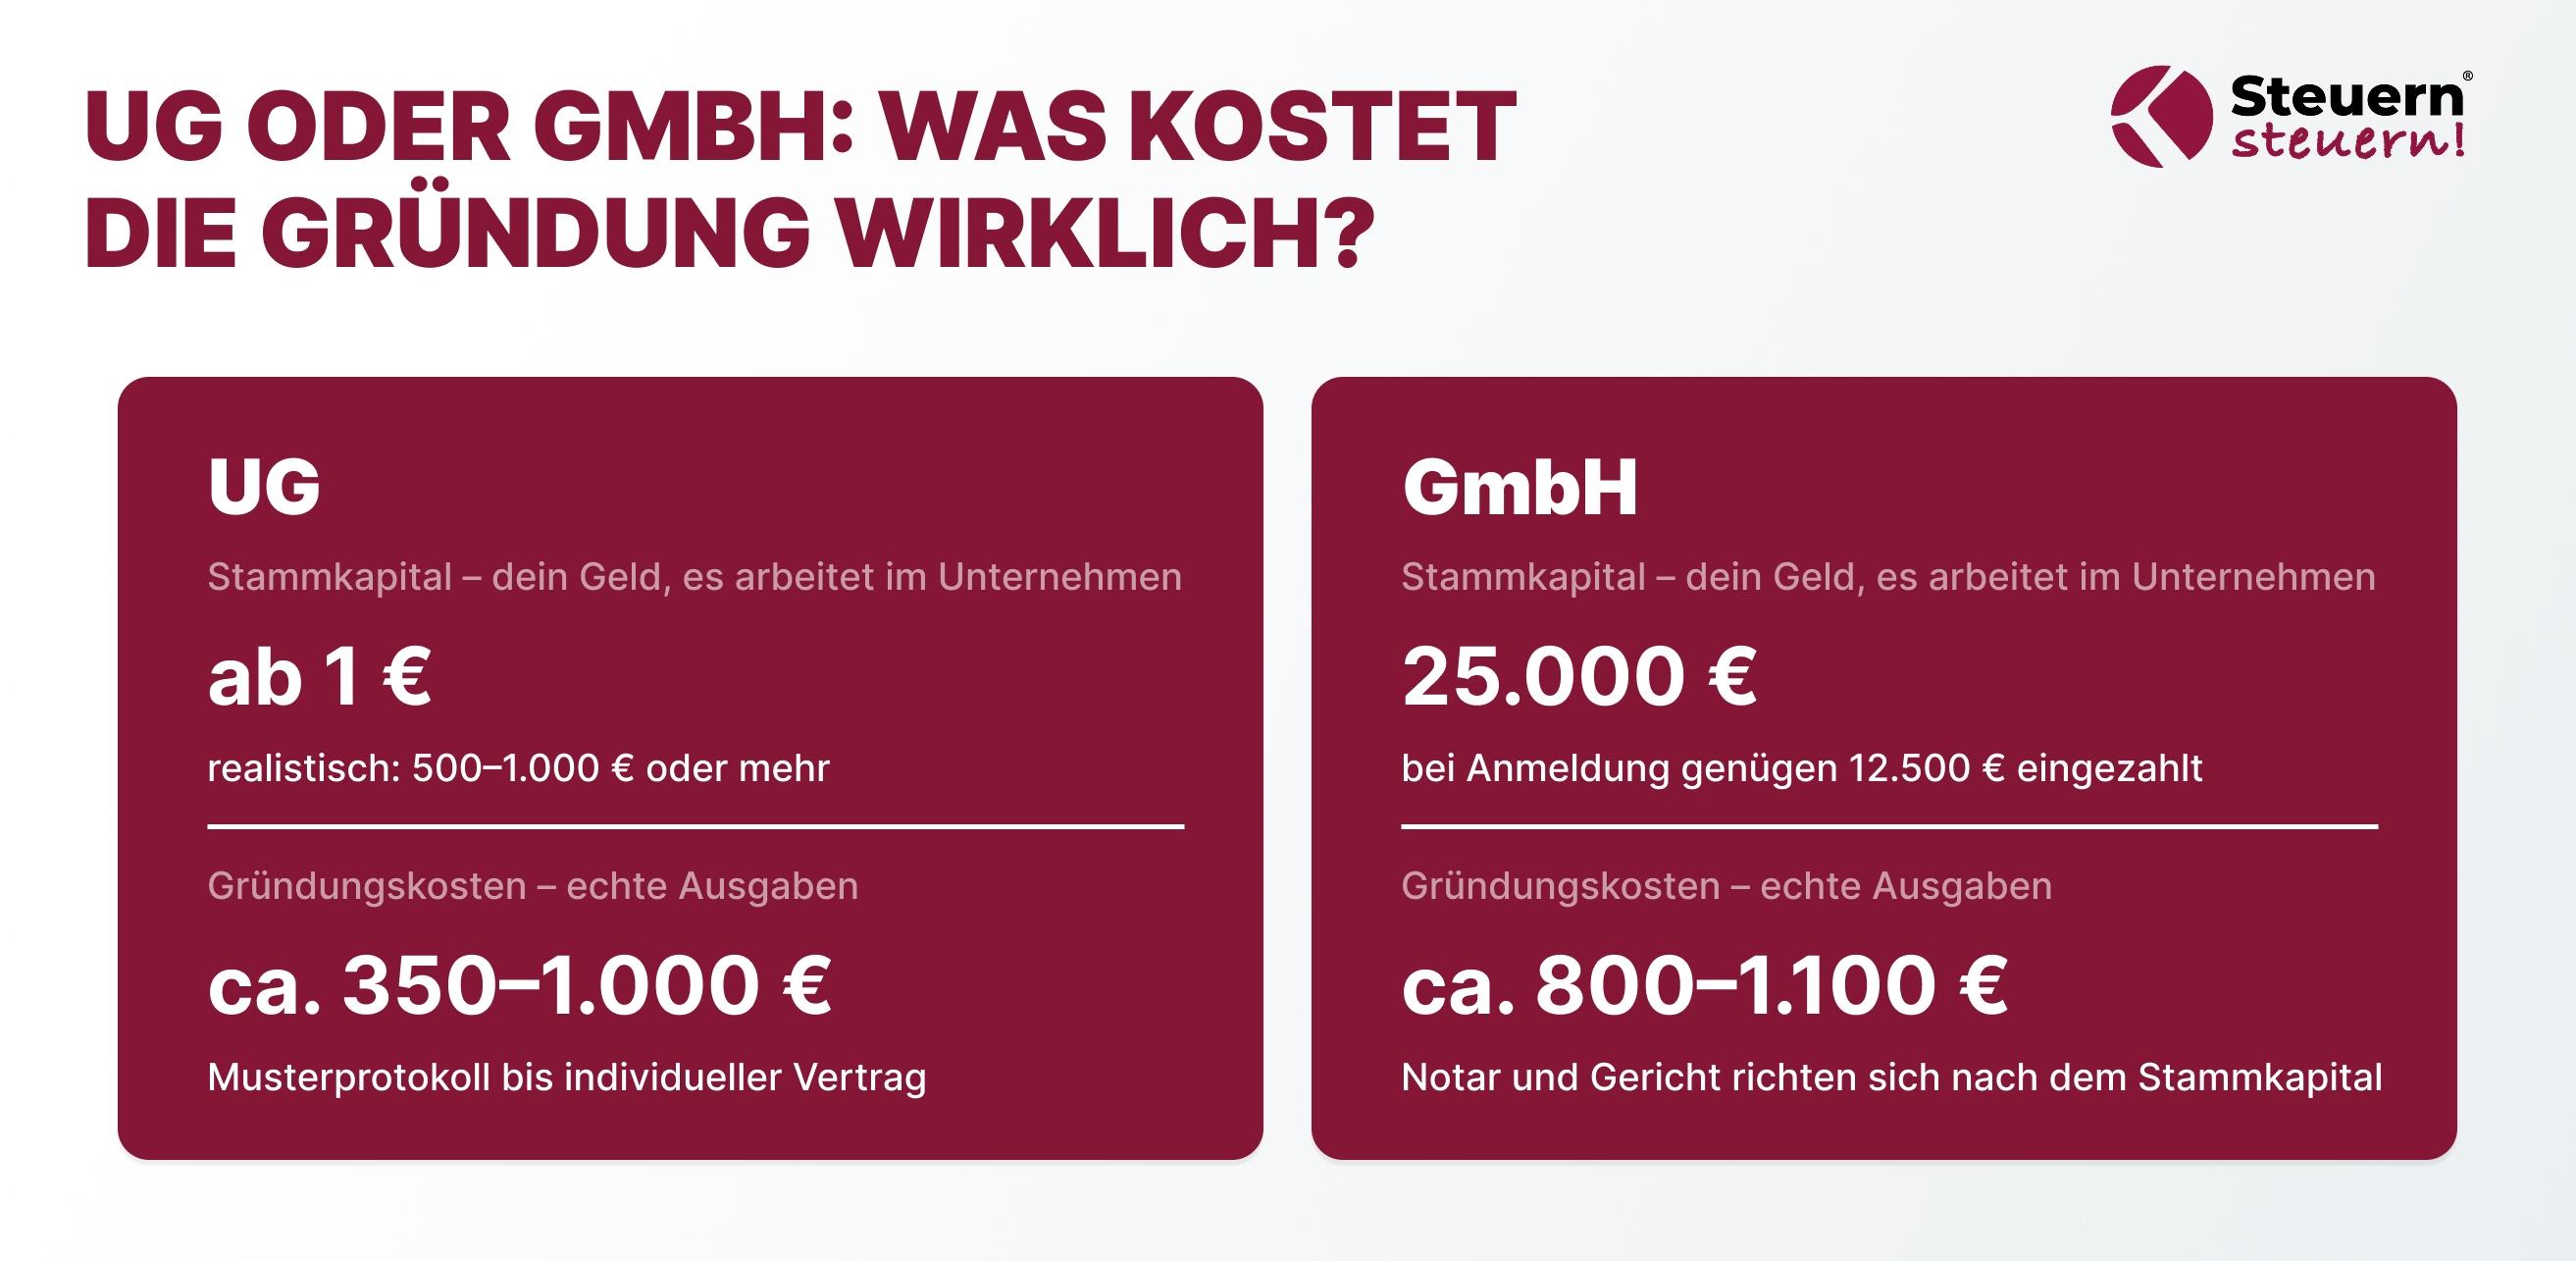
Ein Euro statt 25.000 Euro – dieser Unterschied im Stammkapital lockt jedes Jahr tausende Gründer in die UG (haftungsbeschränkt). Was viele erst Jahre später merken: Wer den Wechsel zur GmbH über eine Kapitalerhöhung aus Gesellschaftsmitteln vollzieht, zahlt nicht nur ein zweites Mal Notar- und Registerkosten, sondern braucht zusätzlich einen Wirtschaftsprüfer, der die Bilanz testiert. Die vermeintlich günstige Gründung wird damit zur der teuersten Variante.
Die kurze Antwort auf die Frage GmbH oder UG lautet: Steuerlich sind beide Rechtsformen grundsätzlich identisch – als Kapitalgesellschaften unterliegen sie derselben Körperschaftsteuer und Gewerbesteuer. Die Entscheidung fällt nicht bei den Steuersätzen, sondern beim Kapital: Eine GmbH benötigt 25.000 Euro Stammkapital, von denen bei der Bargründung zunächst 12.500 Euro eingezahlt werden müssen.
Eine UG kann theoretisch mit einem Euro gegründet werden, muss ihr Stammkapital aber vollständig einzahlen, darf keine Sacheinlagen nutzen und muss ein Viertel des Jahresüberschusses in eine gesetzliche Rücklage einstellen. Wer die 12.500 Euro aufbringen kann, fährt mit der GmbH in den meisten Fällen langfristig günstiger.
In diesem Ratgeber erfährst Du alles, was Du für die Entscheidung wissen musst: welche Unterschiede zwischen beiden Rechtsformen wirklich zählen, wie die Behandlung bei Körperschaft- und Gewerbesteuer aussieht, was der Rechtsformwechsel von der UG zur GmbH tatsächlich kostet – und anhand welcher Kriterien Du die Entscheidung für Dein Unternehmen triffst. Als Steuerberater begleite ich diese Wahl seit Jahren in der Praxis und zeige Dir auch die Fallstricke, die in kaum einem Vergleich stehen.
Key Takeaways
- Die UG ist rechtlich eine Variante der GmbH nach § 5a GmbHG und wird deshalb auch Mini-GmbH genannt.
- Das Mindeststammkapital der GmbH beträgt 25.000 Euro; für die Eintragung ins Handelsregister genügen bei der Bargründung zunächst insgesamt 12.500 Euro. Die restliche Einlagepflicht bleibt bestehen.
- Die UG kann mit weniger als 25.000 Euro Stammkapital gegründet werden, muss das vereinbarte Kapital aber vollständig als Bareinlage leisten und jährlich 25 Prozent des maßgeblichen Jahresüberschusses in eine Rücklage einstellen.
- GmbH und UG werden grundsätzlich gleich mit Körperschaftsteuer und Gewerbesteuer belastet; die Rechtsformbezeichnung allein schafft keinen Steuervorteil.
- Ein individueller Gesellschaftsvertrag ist auch bei einer UG möglich. Das Musterprotokoll ist nur eine vereinfachte Option für höchstens drei Gesellschafter und einen Geschäftsführer.
- Die GmbH ist strategisch meist vorzuziehen, wenn das Unternehmen im B2B-Bereich aktiv ist, auf Kreditwürdigkeit angewiesen ist oder regelmäßige Ausschüttungen plant; die UG bleibt sinnvoll, wenn realistisch nicht genügend Startkapital vorhanden ist.
GmbH und UG im Überblick – die wichtigsten Unterschiede
GmbH und UG sind keine zwei getrennten Rechtsformen, sondern zwei Ausprägungen derselben Kapitalgesellschaft nach dem GmbH-Gesetz. Wer bei der Unternehmensgründung die Vor- und Nachteile beider Varianten sauber gegenüberstellt, trifft die Entscheidung deutlich leichter. Diese Tabelle zeigt Dir den Vergleich auf einen Blick:
Der wichtigste Unterschied zwischen UG und GmbH ist das Stammkapital. Eine GmbH benötigt mindestens 25.000 Euro, während eine UG mit einem geringeren, vollständig einzuzahlenden Kapital gegründet werden kann. Dafür muss die UG jährlich 25 Prozent ihres maßgeblichen Jahresüberschusses in eine gesetzliche Rücklage einstellen.
Ob eine Kapitalgesellschaft überhaupt die richtige Wahl ist – oder ob Du als Einzelunternehmer besser fährst – solltest Du übrigens vor dieser Frage klären; unser Vergleich GmbH oder Einzelunternehmen hilft Dir dabei. Auch der Vergleich GmbH oder GmbH & Co. KG gehört für viele Gründer auf den Tisch.
Mini-GmbH: Warum die UG haftungsbeschränkt nur eine Variante der GmbH ist
Die Unternehmergesellschaft (haftungsbeschränkt) ist eine im Jahr 2008 eingeführte kapitalarme Variante der GmbH und keine eigenständige Rechtsform. Deshalb wird die UG oft als „Mini-GmbH" oder „1-Euro-GmbH" bezeichnet. Alle Regeln stehen im GmbH-Gesetz – vom Gesellschaftsvertrag über die Geschäftsführung bis zur Haftung. Für Gründer bedeutet das: Wer eine UG gründet, gründet rechtlich bereits eine kleine Gesellschaft mit beschränkter Haftung, nur mit Sonderregeln beim Kapital.
Eine dieser Sonderregeln ist das strikte Sacheinlageverbot: Solange das Stammkapital unter 25.000 Euro liegt, darf die UG bei Gründung und Kapitalerhöhungen grundsätzlich nur Bareinlagen annehmen; erst wenn im Zuge einer Kapitalerhöhung das GmbH-Mindeststammkapital erreicht oder überschritten wird, sind Sacheinlagen nach aktueller Rechtsprechung zulässig.
Zur Einordnung: Laut Statistischem Bundesamt verzeichnete Deutschland zuletzt 861.720 Kapitalgesellschaften im Unternehmensregister – die GmbH gilt dabei als die beliebteste und am höchsten angesehene Rechtsform im deutschen Wirtschaftsraum, während die UG oft als Übergangslösung betrachtet wird.
UG vs GmbH: Stammkapital, Gründungskosten und Liquidität
Beim Stammkapital und den Gründungskosten liegen die echten Unterschiede zwischen den beiden Varianten – und hier entstehen auch die meisten Missverständnisse. Viele Vergleiche im Netz behandeln die 25.000 Euro wie eine Gebühr. Das ist falsch: Stammkapital ist Dein Geld, das im Unternehmen arbeitet.
GmbH Gründung mit 12.500 Euro – was stimmt wirklich?
Das satzungsmäßige Mindeststammkapital einer GmbH beträgt 25.000 Euro. Für die Anmeldung zum Handelsregister genügt bei einer Bargründung nach § 7 GmbHG, dass auf jeden Geschäftsanteil mindestens ein Viertel und insgesamt mindestens 12.500 Euro eingezahlt sind. Wichtig: Die restliche Einlage bleibt geschuldet. Die 12.500 Euro sind also weder eine Haftungsobergrenze noch eine dauerhafte Reduzierung des Stammkapitals – wird die Gesellschaft insolvent, haftet jeder Gesellschafter noch mit seiner offenen Differenz.
Ein weiterer Vorteil der GmbH Gründung: Das Stammkapital kann auch durch Sacheinlagen erbracht werden – etwa durch einen Betrieb, eine Immobilie oder Maschinen. Bei der UG ist das ausgeschlossen; hier ist zwingend eine Bargründung vorgeschrieben. Wenn Du ein bestehendes Einzelunternehmen steuerneutral in eine GmbH umwandeln möchtest, scheidet die UG damit als Zielrechtsform praktisch aus.
Darf die Gesellschaft mit beschränkter Haftung mit dem Stammkapital arbeiten?
Ja – und das ist der Punkt, den fast jeder Gründer unterschätzt. Nach der Eintragung ins Handelsregister darf und soll das Gesellschaftsvermögen für betriebliche Zwecke eingesetzt werden: für Mitarbeiter, Maschinen, Waren, Miete, Marketing. Das Geld liegt nicht eingefroren auf einem Konto. Tabu sind lediglich Auszahlungen an Gesellschafter, die das zur Kapitalerhaltung erforderliche Vermögen angreifen (§ 30 GmbHG).
Aus der Praxis: Die 12.500 Euro sind in meiner Beratung fast nie die echte Hürde. Wer ein Unternehmen gründet, braucht ohnehin Kapital für Warenlager, Mitarbeiter oder Software. Dieses Geld zahlst Du als Stammkapital ein – und gibst es danach genau dafür aus. Wer nicht einmal 12.500 Euro für den Start aufbringen kann, hat meist kein Rechtsformproblem, sondern ein Finanzierungsproblem. Das löst auch die UG nicht.
Warum die Ein-Euro-UG Gründung riskant ist
Die UG kann theoretisch ab einem Euro Stammkapital gegründet werden – realistisch solltest Du aber mit mindestens 500 bis 1.000 Euro starten, besser deutlich mehr. Der Grund: Auch die UG Gründung erfolgt durch den Abschluss eines Gesellschaftsvertrages, der notariell beurkundet werden muss, plus Registereintragung und IHK-Beitrag. Die Gründungskosten einer UG liegen zwischen etwa 350 Euro (bei Verwendung eines Musterprotokolls) und rund 1.000 Euro (bei einem individuellen Gesellschaftsvertrag). Eine Ein-Personen-UG mit einem Euro Kapital kann diese Kosten gar nicht selbst tragen – sie wäre rechnerisch von Tag eins an überschuldet. Die IHK empfiehlt deshalb, das UG-Kapital am tatsächlichen Kapitalbedarf auszurichten.
Aus der Praxis: Zahlst Du als Gesellschafter die Gründungskosten privat, weil die Ein-Personen-UG mit einem Euro Kapital sie nicht tragen kann, sind sie steuerlich erst einmal verloren: Sie erhöhen nur Deine Anschaffungskosten auf die Anteile und wirken sich erst bei Verkauf oder Auflösung aus. Trägt dagegen die Gesellschaft die Kosten – wie bei der GmbH mit entsprechender Satzungsklausel üblich – sind sie sofort Betriebsausgaben. Ein kleiner, aber ärgerlicher Steuernachteil, den kaum ein Gründer auf dem Schirm hat.
Tatsächliche Gebühren statt irreführender Gesamtsummen
Achte bei jedem Vergleich darauf, dass Stammkapital und Kosten sauber getrennt werden. Gesetzliche Notargebühren betragen etwa 105 Euro für eine Ein-Personen-UG mit Musterprotokoll und etwa 630 Euro für eine Mehr-Personen-GmbH ohne Musterprotokoll – jeweils zuzüglich Auslagen, Umsatzsteuer und Registerkosten.
Die GmbH hat insgesamt höhere Gründungskosten, weil sich Notar- und Gerichtskosten am Stammkapital orientieren. In der Praxis landest Du bei der GmbH meist zwischen 800 und 1.100 Euro. Der Unterschied zur ordentlich aufgesetzten UG ist damit überschaubar – und einmalig.
UG oder GmbH – steuerliche Unterschiede und Gestaltungsfragen
Bei der Frage UG oder GmbH gibt es steuerlich eine klare Grundregel: Beide Kapitalgesellschaften werden identisch besteuert – es existieren keine unterschiedlichen Steuersätze für die eine oder die andere Variante.
Körperschaftsteuer und Gewerbesteuer
Beide Gesellschaften sind bei Sitz oder Geschäftsleitung im Inland unbeschränkt körperschaftsteuerpflichtig nach § 1 KStG, und ihre Tätigkeit gilt kraft Rechtsform als Gewerbebetrieb nach § 2 GewStG.
Für Veranlagungszeiträume bis einschließlich 2027 beträgt der Körperschaftsteuersatz 15 Prozent. Nach § 23 KStG sinkt er ab 2028 stufenweise: 14 Prozent im Jahr 2028, danach jährlich um einen Prozentpunkt bis auf 10 Prozent ab 2032.
Hinzu kommen Solidaritätszuschlag und die kommunal unterschiedliche Gewerbesteuer. Diese Senkung gilt für UG und GmbH gleichermaßen – ein „GmbH-Steuervorteil" ist sie nicht.
Einen kompletten Überblick über alle Steuerarten findest Du in unserem Ratgeber Unternehmenssteuern im Überblick, die Details zur Besteuerung von GmbH-Gewinnen haben wir separat aufbereitet.
Die Rücklagenpflicht der UG
Der praktisch wichtigste steuerlich-wirtschaftliche Unterschied: Die UG muss nach § 5a GmbHG ein Viertel ihres um einen Verlustvortrag aus dem Vorjahr geminderten Jahresüberschusses in eine gesetzliche Rücklage einstellen – die Gesellschafter einer UG sind dazu verpflichtet, bis das Stammkapital von 25.000 Euro erreicht ist und die UG-Sonderregeln durch Kapitalerhöhung entfallen.
Bei der GmbH gibt es keine solche Pflicht: Sie kann ihren Gewinn vollständig ausschütten. Die Rücklage bindet Liquidität und schränkt Deine Ausschüttungsplanung ein – gerade in einer Holdingstruktur, in der Gewinne planmäßig nach oben fließen sollen, ist das ein echter Nachteil.
Ausschüttung, Gehalt und Thesaurierung
Die Steuerbelastung endet nicht auf Gesellschaftsebene. Bei der Gewinnausschüttung aus der GmbH an natürliche Personen kommen Kapitalertragsteuer oder – unter Voraussetzungen – das Teileinkünfteverfahren hinzu.
Die eigentliche Gestaltungsfrage lautet daher nicht „welche Rechtsform zahlt weniger Steuern", sondern: Welche Kombination aus Gehalt und Sozialversicherung des Gesellschafter-Geschäftsführers, Ausschüttung und Thesaurierung passt zu Deinem Geschäftsmodell?
Wer Gewinne im Unternehmen belässt und GmbH-Gewinne reinvestiert, profitiert ab 2028 zudem von den sinkenden Körperschaftsteuersätzen. Welche Hebel es insgesamt gibt, zeigt Dir unser Beitrag Steuern sparen mit der GmbH.
Holdingstruktur: UG und GmbH als Bausteine
Für Beteiligungserträge und spätere Anteilsverkäufe kann eine Holdingstruktur enorm attraktiv sein – sie verursacht aber eine zweite Gesellschaft mit eigener Buchführung und eigenem Jahresabschluss. Ob Du die Holding als GmbH oder UG gründen solltest, hängt vom Einzelfall ab; die Besonderheiten, wenn Du eine UG als Holding gründen willst, haben wir ausführlich beleuchtet. Auch eine bestehende GmbH in eine Holding umwandeln ist möglich.
Aus der Praxis: Als Holdinggesellschaft rate ich von der UG in fast allen Fällen ab. Die Rücklagenpflicht kollidiert genau mit dem Zweck der Holding – Gewinne flexibel zu bündeln und zu reinvestieren. Und wenn die Holding später Beteiligungen kaufen oder Banken gegenübertreten soll, ist der Zusatz „haftungsbeschränkt" alles andere als ein Türöffner. Wer eine Struktur für die nächsten zehn Jahre baut, spart an dieser Stelle am falschen Ende.
Haftung, Gesellschaftsvertrag und Außenwirkung
Die Haftungsbeschränkung ist der Hauptgrund, warum Gründer überhaupt zwischen diesen beiden Kapitalgesellschaften wählen – doch sie wird häufig missverstanden.
Was „haftungsbeschränkt" wirklich bedeutet
Für Verbindlichkeiten der Gesellschaft haftet nach § 13 GmbHG grundsätzlich nur das Gesellschaftsvermögen: Die Gesellschafter haften nur mit ihrer Einlage, ihr persönliches Vermögen ist in der Regel geschützt. Diese Haftungsbeschränkung gilt bei UG und GmbH identisch.
Aber Vorsicht: Die Geschäftsführer einer UG oder GmbH haften persönlich, wenn sie gesetzliche Pflichten verletzen – etwa bei verspäteter Insolvenzanmeldung oder unzulässigen Gewinnausschüttungen (§ 43 GmbHG).
Weitere Risiken lauern vor der Eintragung ins Handelsregister, bei persönlichen Bürgschaften und bei nicht geleisteten Einlagen. Wer als Vermieter eigene Immobilien an seine Gesellschaft überlässt, sollte zudem das Thema Betriebsaufspaltung bei GmbH und UG vermeiden kennen – ebenso wie die Fallstricke beim Mietvertrag mit der eigenen GmbH.
Musterprotokoll oder individueller Gesellschaftsvertrag?
Hier räumen wir mit einem verbreiteten Mythos auf: Die UG braucht kein Musterprotokoll, und die GmbH ist nicht daran gehindert, eines zu nutzen.
Das Musterprotokoll nach § 2 GmbHG ist ein freiwilliges vereinfachtes Verfahren für Gesellschaften mit höchstens drei Gesellschaftern und einem Geschäftsführer – bei beiden Varianten. Der Haken: Es lässt keine abweichenden Regelungen zu. Gerade wenn Du im Team gründest, brauchst Du individuelle Verträge mit Regelungen zu Stimmrechten, Anteilsübertragung, Ausscheiden, Todesfall, Abfindung und Konfliktlösung.
Für jede Mehr-Personen-Gründung – ob Ein-Personen-GmbH später erweitert oder von Anfang an mit Partnern – gehört ein individueller Gesellschaftsvertrag zur Grundausstattung, idealerweise abgestimmt zwischen Steuerberater und einem Anwalt für Gesellschaftsrecht.
Ist die GmbH seriöser als die UG?
Das gesetzlich höhere Stammkapital und der etablierte Rechtsformzusatz können im Geschäftsverkehr Vertrauen schaffen – die GmbH gilt als etabliert und hoch angesehen im deutschen Wirtschaftsraum. Die Entscheidung für eine GmbH ist deshalb besonders ratsam, wenn Dein Unternehmen im B2B-Bereich aktiv ist und auf Kreditwürdigkeit angewiesen ist.
Wichtig zur Einordnung: Das Image-Argument ist eine Praxisbeobachtung, keine gesetzliche Bonitätsgarantie. Banken prüfen tatsächliches Eigenkapital, Cashflow, Sicherheiten und Geschäftsmodell – eine gut kapitalisierte UG kann besser dastehen als eine ausgezehrte GmbH. In der täglichen Wahrnehmung von Kunden, Lieferanten und Investoren hat der Zusatz „haftungsbeschränkt" dennoch einen spürbaren Nachteil: Er signalisiert, dass das Kapital für eine GmbH nicht gereicht hat.
Eintragung ins Handelsregister, Firmierung und Rechnungen
Beide Gesellschaften entstehen als solche erst mit der Eintragung ins Handelsregister. Danach gilt für die UG eine strenge Regel: Sie muss zwingend als „UG (haftungsbeschränkt)" oder „Unternehmergesellschaft (haftungsbeschränkt)" firmieren – ausgeschrieben, nicht abgekürzt, nicht auf Englisch. Rechnungen müssen nach § 14 Abs. 4 UStG den vollständigen Namen der beteiligten Unternehmer enthalten.
Aus der Praxis: Wir sehen in Betriebsprüfungen regelmäßig Eingangsrechnungen, auf denen Lieferanten nur „XY UG" schreiben – ohne den Zusatz. Das muss nicht automatisch den Vorsteuerabzug kosten, denn Rechnungen lassen sich berichtigen und die Identifizierbarkeit zählt. Aber es ist eine völlig unnötige Diskussion mit dem Prüfer, die Zeit und Nerven kostet. Bei einer GmbH passiert dieser Fehler praktisch nie – „GmbH" schreibt jeder richtig.
Von der UG zur GmbH – so wandelst Du Deine UG in eine GmbH um
Viele Gründer planen die UG von Anfang an als Zwischenschritt. Genau hier liegt der Denkfehler, der die günstige Gründung später teuer macht: Der Weg von der UG zur GmbH ist kein Automatismus, sondern ein eigener notarieller Prozess mit eigenen Kosten.
Keine automatische Umwandlung
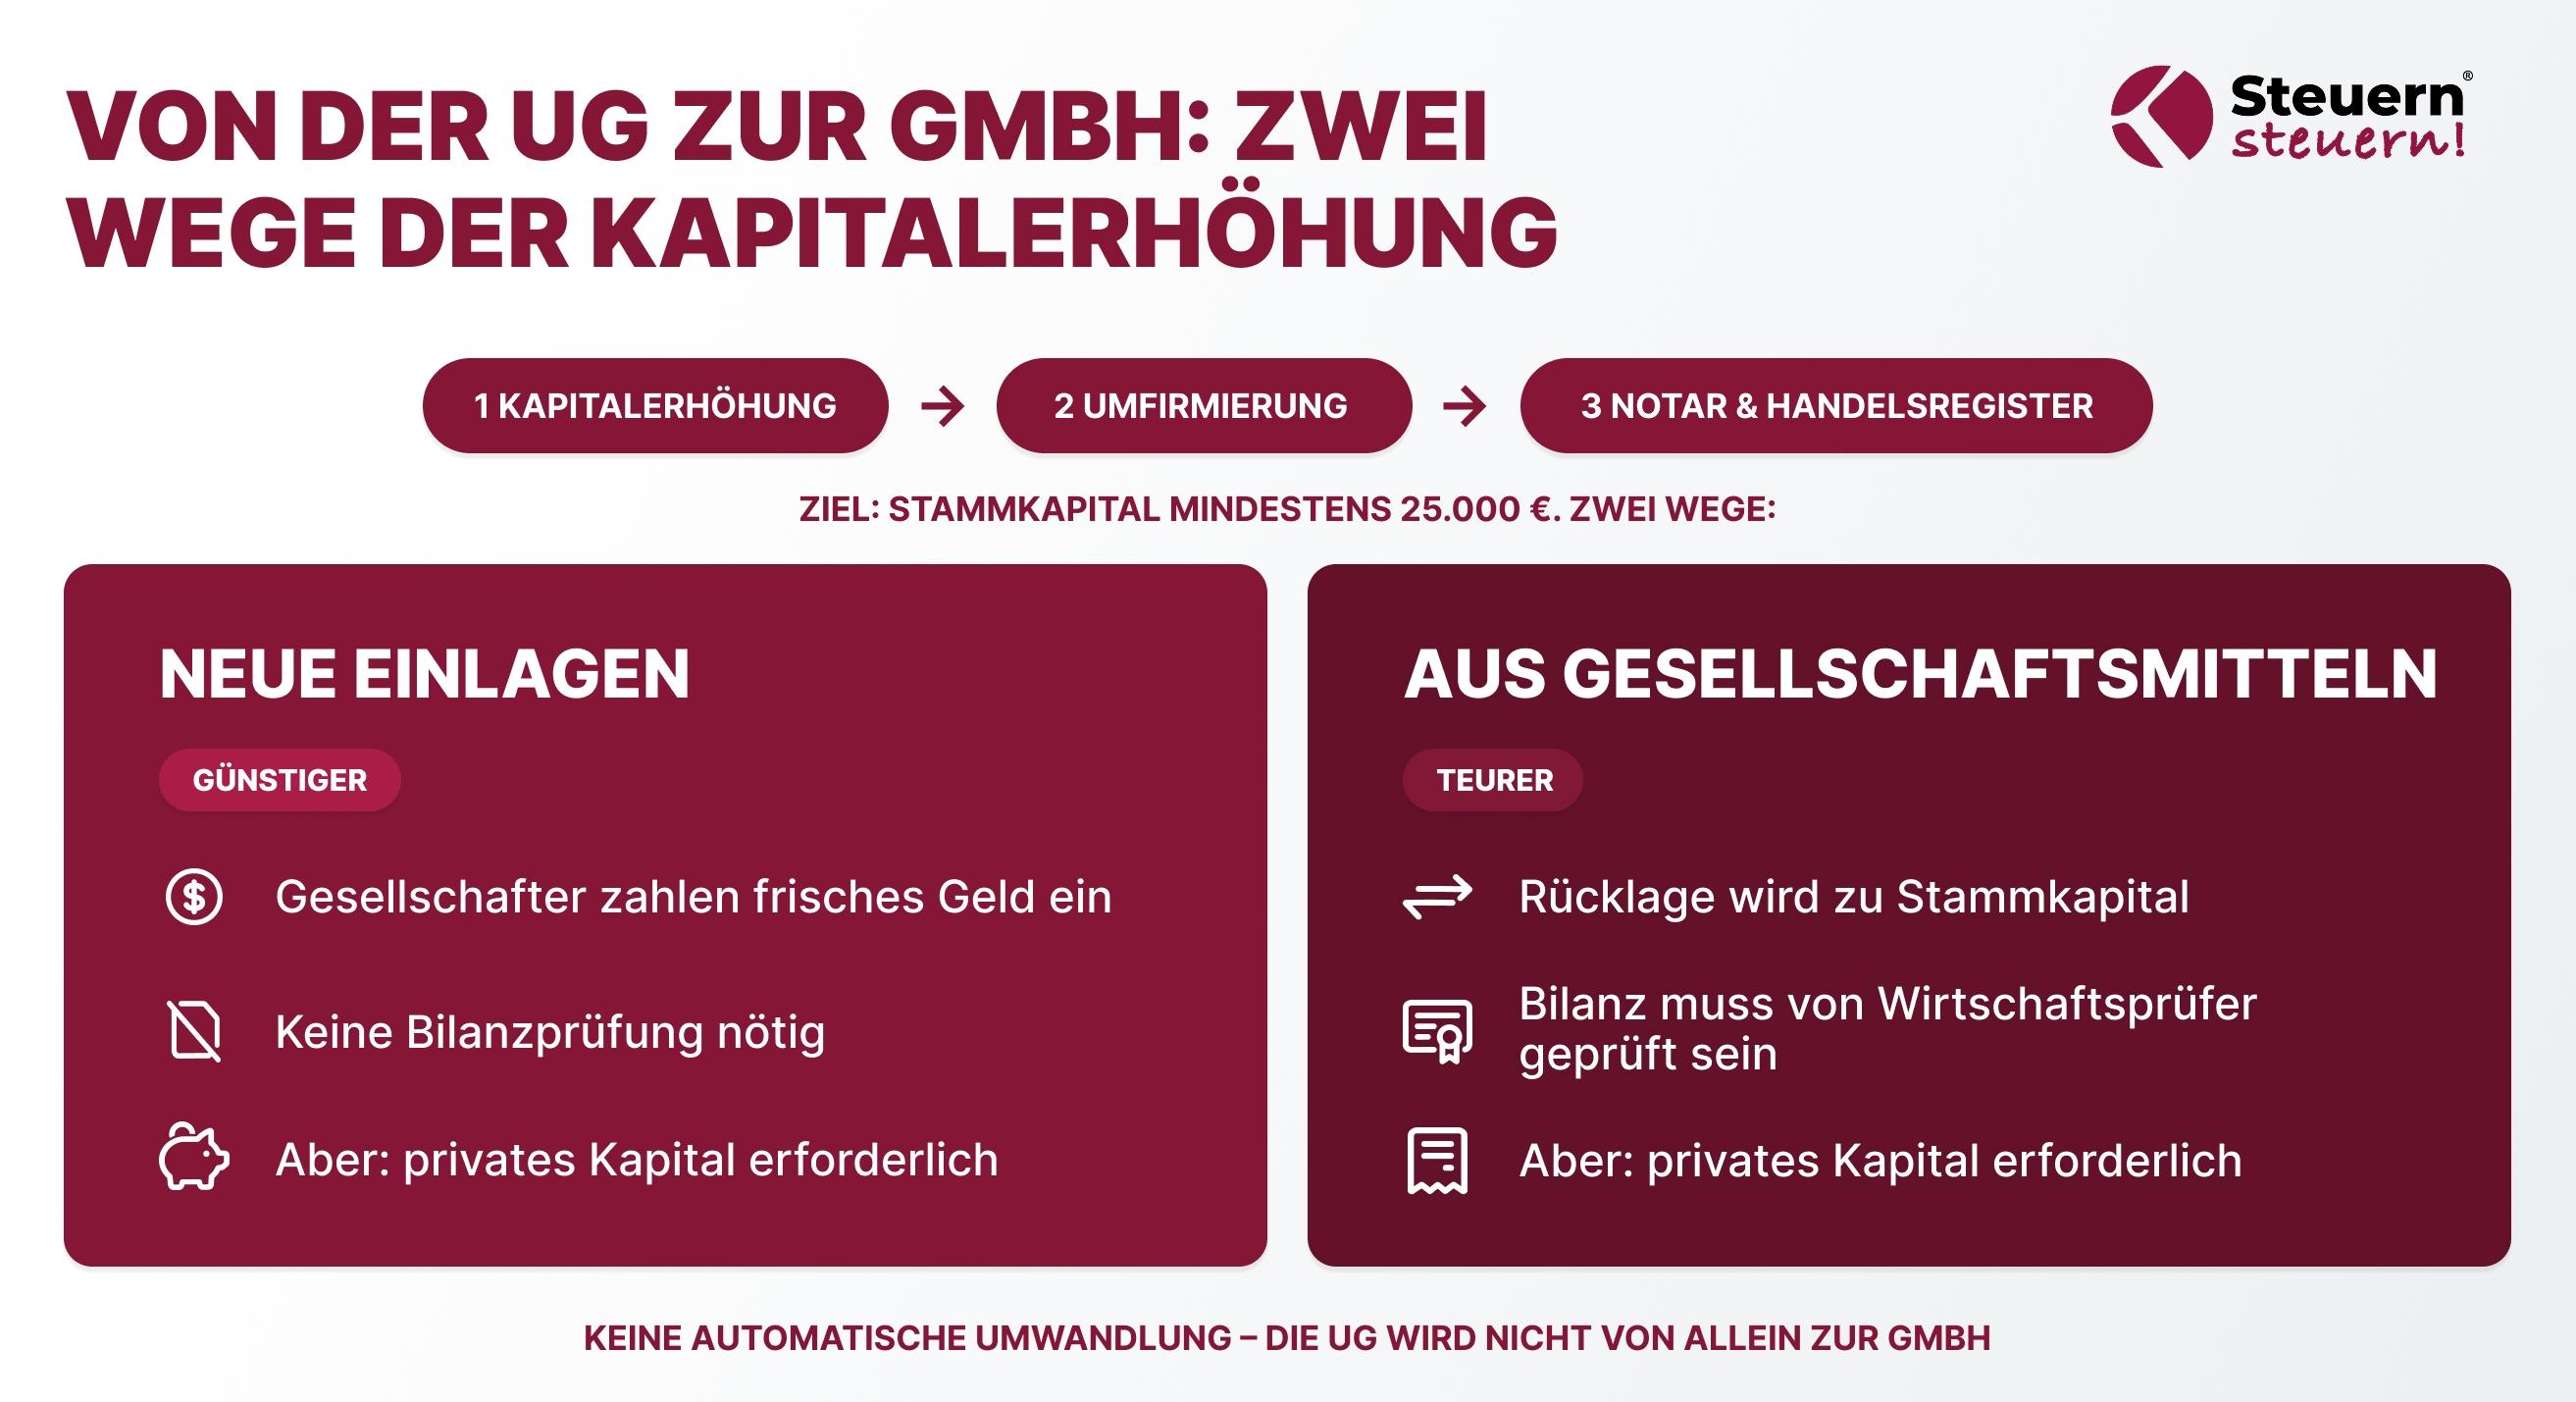
Eine UG wird nicht automatisch zur GmbH, wenn 25.000 Euro an Rücklagen angespart sind. Um eine UG in eine GmbH umzuwandeln, muss das Stammkapital auf mindestens 25.000 Euro erhöht werden – durch eine Kapitalerhöhung mit neuen Einlagen oder durch Ansparungen aus den Rücklagen.
Die Umwandlung erfolgt in drei Schritten: Der erste Schritt ist der Beschluss über die Kapitalerhöhung, darauf folgen Umfirmierung und notarielle Beurkundung der Änderungen, jeweils mit anschließender Handelsregistereintragung. Das gilt unabhängig davon, ob eine einzelne Person oder mehrere Gesellschafter beteiligt sind. Rechtlich ist das übrigens keine Umwandlung nach dem Umwandlungsgesetz – die Identität der Gesellschaft bleibt erhalten.
Alle Informationen zum kompletten Ablauf mit Fristen und Kosten findest Du in unserem Leitfaden UG in GmbH umwandeln.
Kapitalerhöhung: neue Einlagen oder Gesellschaftsmittel
Beim Rechtsformwechsel gibt es zwei Wege mit sehr unterschiedlichen Kosten.
Erster Weg: Die Gesellschafter legen frisches Geld ein – vergleichsweise unkompliziert, aber es braucht privates Kapital. Zweiter Weg: Die angesparte gesetzliche Rücklage wird in Stammkapital umgewandelt.
Der erste Weg über eine klassische Kapitalerhöhung gegen Bareinlage kommt ohne besondere Bilanzprüfung durch einen Wirtschaftsprüfer aus und ist damit häufig deutlich kostengünstiger als die Kapitalerhöhung aus Gesellschaftsmitteln.
Genau hier wird es teuer, denn bei der Kapitalerhöhung aus Gesellschaftsmitteln muss die zugrunde liegende Bilanz von einem Wirtschaftsprüfer oder vereidigten Buchprüfer geprüft sein – darauf weist auch die IHK hin. Diese Prüfungskosten plus die erneuten Notar- und Registerkosten übersteigen die ursprüngliche Kostenersparnis der UG-Gründung dann bei weitem.
Aus der Praxis: Ein Mandant hat es mir einmal vorgerechnet: 350 Euro bei der UG-Gründung „gespart" – und vier Jahre später rund 900 Euro Notar- und Registerkosten plus einen vierstelligen Betrag für das Testat des Wirtschaftsprüfers bezahlt, um endlich GmbH zu heißen. Dazu kamen vier Jahre gebundene Liquidität durch die Rücklagenpflicht und unzählige Erklärungen gegenüber Geschäftspartnern. Meine klare Empfehlung: Wenn Du die 12.500 Euro hast oder in absehbarer Zeit aufbringen kannst, gründe gleich die GmbH. Einmal zum Notar statt zweimal.
Entscheidungsmatrix: Welche Rechtsform passt zu Dir?
Die Wahl der geeigneten Form hängt von Faktoren wie Startkapital, Branche und Wachstumsplänen ab. Als redaktionelle Entscheidungshilfe – keine allgemeingültige Regel:
Die UG solltest Du prüfen, wenn:
- Dein verfügbares Kapital realistisch unter 12.500 Euro liegt
- der operative Kapitalbedarf gering ist (etwa reine Online-Dienstleistung)
- keine Sacheinlage geplant ist
- Gewinne ohnehin im Unternehmen bleiben sollen
- Reputation bei Banken und Großkunden zunächst eine untergeordnete Rolle spielt
Die GmbH solltest Du prüfen, wenn:
- mindestens 12.500 Euro als anfängliche Bareinzahlung verfügbar sind
- das Geld ohnehin für betriebliche Investitionen benötigt wird
- mehrere Gesellschafter individuelle Regelungen brauchen
- regelmäßige Ausschüttungen, Bankfinanzierung, Kapitalbeschaffung über Investoren oder B2B-Geschäft geplant sind
- Du Dir den späteren Gründungsprozess Nummer zwei sparen willst
Internationale Entwicklungen und Trends
Die UG wurde 2008 als deutsche Antwort auf die damals populäre britische Private Limited Company eingeführt – Gründer sollten eine heimische Kapitalgesellschaft mit niedrigem Einstieg erhalten, statt in ausländische Rechtsformen auszuweichen. Heute prägen zwei Entwicklungen das Bild.
Erstens die Digitalisierung des Gesellschaftsrechts: Seit August 2022 können GmbH und UG in Deutschland auch per notarieller Videokommunikation gegründet werden (§ 2 Abs. 3 GmbHG); die Bundesnotarkammer stellt dafür über notar.de ein Online-Verfahren bereit.
Das Video-Verfahren steht aktuell vor allem für Bargründungen ohne Sacheinlagen zur Verfügung; komplexere Sachgründungen erfordern in der Regel weiterhin einen Präsenztermin beim Notar. Seit 2023 können darüber hinaus unter engen Voraussetzungen auch einstimmige Satzungsänderungen, bestimmte Kapitalerhöhungen und weitere Registeranmeldungen online beurkundet werden, was spätere Strukturmaßnahmen bei GmbH und UG spürbar vereinfacht.
Für Startups und ortsunabhängige Gründer senkt das die praktische Hürde der Gründung erheblich.
Zweitens der internationale Steuerwettbewerb: Die schrittweise Senkung der Körperschaftsteuer von 15 auf 10 Prozent ab 2028 begründet das Bundesfinanzministerium ausdrücklich mit der Wettbewerbsfähigkeit des Standorts.
Und die Gründungslandschaft selbst? Der KfW-Gründungsmonitor 2026 zeigt für 2025: 86 Prozent aller Existenzgründungen waren Sologründungen, 20 Prozent der Gründungen nutzten eine Kapitalgesellschaft – bei Vollerwerbsgründungen sogar 34 Prozent gegenüber 15 Prozent im Nebenerwerb. 64 Prozent der Gründer nannten Bürokratie als Hemmnis, 42 Prozent das finanzielle Risiko. Genau diese beiden Schmerzpunkte adressiert die richtige Rechtsformwahl von Anfang an.
Fazit – wann GmbH, wann UG?
Die Entscheidung GmbH oder UG ist keine Frage unterschiedlicher Steuersätze, sondern eine Frage der Kapitalausstattung und der langfristigen Unternehmensplanung. Beide unterliegen denselben Regeln zur Körperschaft- und Gewerbesteuer.
Die UG erleichtert Gründern mit geringem Kapital den Zugang zur Haftungsbeschränkung – dafür verlangt sie die vollständige Einzahlung ihres Stammkapitals, verbietet Sacheinlagen, schreibt die Gewinnrücklage vor und verursacht beim späteren Wechsel zur GmbH doppelte Notar-, Register- und gegebenenfalls Prüfungskosten.
Rechne konkret: Wer über vier, fünf Jahre die Rücklagenpflicht bedient, Liquidität bindet und dann noch einmal 900 Euro plus Wirtschaftsprüfer-Testat für den Rechtsformwechsel zahlt, hat die anfängliche Ersparnis von wenigen hundert Euro um ein Vielfaches überkompensiert.
Wer 12.500 Euro einzahlen kann und das Kapital operativ ohnehin benötigt, sollte regelmäßig zuerst die GmbH prüfen. Wer realistisch mit sehr wenig Kapital startet und Gewinne zunächst im Unternehmen belässt, kann mit einer angemessen kapitalisierten UG sinnvoll beginnen – eine Ein-Euro-Gründung empfehle ich niemandem.
Und jetzt zu Deiner Situation: Ob GmbH, UG oder eine Holdingstruktur für Dich die richtige Wahl ist, hängt von Deinem Gewinn, Deinen Ausschüttungsplänen und Deiner Gesellschafterstruktur ab – hier stehen schnell fünfstellige Steuerbeträge pro Jahr auf dem Spiel.
In unserer kostenlosen Steueranalyse prüfen wir unverbindlich, welche Struktur zu Dir passt und wie viel Steuerersparnis realistisch drin ist.
Jetzt kostenlose Steueranalyse sichern →
Sichere dir jetzt deine KOSTENLOSE Steueranalyse!
Bist du bereit, deine Steuerlast zu optimieren und dein Unternehmen auf das nächste Level zu bringen?
Unser Expertenteam bietet dir eine maßgeschneiderte Steueranalyse im Wert von 500€ - völlig kostenfrei und unverbindlich!
Warum du jetzt handeln solltest:
✅ Entdecke versteckte Einsparpotenziale
✅ Erfahre, ob eine Umwandlung in eine GmbH für dich sinnvoll ist
✅ Erhalte einen klaren Fahrplan zur Steueroptimierung
🕒 Dieses Angebot ist zeitlich begrenzt! Wir können nur 20 kostenlose Analysen pro Monat durchführen.
So einfach geht's:
- Klicke auf den Button "Jetzt kostenlose Steueranalyse sichern"
- Fülle das kurze Formular aus (dauert nur 2 Minuten)
- Unser Steuerexperte meldet sich innerhalb von 24 Stunden bei dir
Jetzt kostenlose Steueranalyse sichern
"Ich kann die kompetente und verständliche Beratung von Herrn Kasper und seinem Team eindeutig empfehlen." – Anne Sturm
⚠️ Verpasse nicht diese Chance, deine Steuersituation zu optimieren und dein hart verdientes Geld zu behalten!
Ja, ich möchte Steuern sparen!
FAQ – häufige Fragen zu GmbH oder UG
Was ist besser, UG oder GmbH?
Die GmbH ist meist die bessere Wahl, wenn ausreichend Kapital vorhanden ist oder Bankfinanzierung, Investoren und regelmäßige Ausschüttungen geplant sind. Die UG kann sinnvoll sein, wenn wenig Startkapital vorhanden ist und der tatsächliche Kapitalbedarf niedrig bleibt; steuerlich gelten für beide dieselben Körperschaft- und Gewerbesteuerregeln.
Was ist der wichtigste Unterschied zwischen UG und GmbH?
Der wichtigste Unterschied ist das Stammkapital. Die GmbH benötigt mindestens 25.000 Euro, während die UG mit einem geringeren, vollständig einzuzahlenden Stammkapital gegründet werden kann und dafür eine gesetzliche Rücklage bilden muss (§ 5a GmbHG).
Kann man eine GmbH mit 12.500 Euro gründen?
Ja – für die Anmeldung einer Bargründung zum Handelsregister genügen insgesamt 12.500 Euro, das satzungsmäßige Stammkapital muss aber 25.000 Euro betragen. Je Geschäftsanteil muss mindestens ein Viertel eingezahlt sein; die restliche Einlage bleibt geschuldet (§ 7 GmbHG).
Muss eine UG 25 Prozent ihres Gewinns zurücklegen?
Ja, die UG muss ein Viertel ihres um einen Verlustvortrag geminderten Jahresüberschusses in eine gesetzliche Rücklage einstellen. Die Pflicht folgt aus § 5a GmbHG, dient dem Aufbau von Eigenkapital und endet erst, wenn das Stammkapital durch Kapitalerhöhung auf 25.000 Euro angehoben wurde.
Zahlt eine UG mehr Steuern als eine GmbH?
Nein – allein aufgrund der Rechtsform zahlt keine der beiden mehr Steuern. Beide sind Kapitalgesellschaften und unterliegen Körperschaft- und Gewerbesteuer; Unterschiede in der Gesamtbelastung entstehen nur durch Rücklage, Finanzierung, Ausschüttungspolitik und individuelle Gestaltung.
Haftet man bei einer UG oder GmbH privat?
Grundsätzlich haftet nur das Gesellschaftsvermögen – das persönliche Vermögen der Gesellschafter ist in der Regel geschützt. Persönliche Risiken entstehen aber bei Geschäftsführer-Pflichtverletzungen wie verspäteter Insolvenzanmeldung, bei Bürgschaften, offenen Einlagen und in der Gründungsphase vor der Registereintragung.
Ich zeige Dir, was in Deinen Finanzen steckt
Ich weiß, finanzielle Entscheidungen können überwältigend sein... Deshalb möchte ich Dir helfen, Klarheit zu gewinnen, ohne dass Du irgendein Risiko eingehen musst. Mit unserer kostenlosen Potentialanalyse bekommst Du einen maßgeschneiderten Einblick in Deine Steuer- und Vermögenssituation – und das ganz ohne Verpflichtungen.
